Chuỗi hợp đồng liên tục
Chuỗi giá lịch sử được ghép nối từ nhiều hợp đồng VN30F kế tiếp nhau (VN30F1M, VN30F2M...) qua các lần roll, dùng để backtest dài hạn. Ghép sai phương pháp roll hoặc bỏ sót thay đổi mã hợp đồng sẽ tạo ra bước nhảy giá giả (gap) làm sai lệch toàn bộ kết quả kiểm định.
Chuỗi hợp đồng liên tục là một chuỗi dữ liệu giá được ghép nối từ nhiều hợp đồng tương lai VN30F kế tiếp nhau theo thời gian, nhằm tạo ra một bộ dữ liệu dài, liên tục để backtest chiến lược qua nhiều năm — vì mỗi hợp đồng riêng lẻ chỉ tồn tại trong một khoảng thời gian ngắn trước khi đáo hạn.
Định nghĩa đầy đủ
Chuỗi hợp đồng liên tục (continuous contract) là dữ liệu giá được tạo ra bằng cách nối tiếp nhiều hợp đồng tương lai VN30F theo thời gian — ví dụ chuyển từ hợp đồng tháng gần sang hợp đồng tháng kế tiếp khi đáo hạn — giúp có một chuỗi dữ liệu dài liên tục để nghiên cứu và backtest, thay vì chỉ có dữ liệu ngắn của từng hợp đồng riêng lẻ.
Những điều cần nhớ
- Mỗi hợp đồng tương lai VN30F chỉ tồn tại trong một khoảng thời gian nhất định trước khi đáo hạn, không đủ dài để backtest chiến lược dài hạn nếu dùng riêng lẻ
- Chuỗi hợp đồng liên tục được tạo bằng cách nối các hợp đồng kế tiếp tại các điểm roll đã chọn
- Tại mỗi điểm nối, giá giữa 2 hợp đồng có thể chênh lệch do basis, tạo ra khoảng nhảy giá cần được xử lý — ví dụ bằng back-adjustment
- Phương pháp roll khác nhau (theo ngày cố định, theo thanh khoản, theo OI) cho ra các chuỗi liên tục khác nhau dù cùng dữ liệu gốc
- Chuỗi hợp đồng liên tục là công cụ phục vụ nghiên cứu/backtest, không phải giá giao dịch thực tế của bất kỳ hợp đồng đơn lẻ nào
Vì sao cần chuỗi hợp đồng liên tục thay vì dùng từng hợp đồng riêng lẻ
VN30F1M là tên gọi tương đối — chỉ hợp đồng tương lai chỉ số VN30 có kỳ hạn gần nhất tại một thời điểm cụ thể, chứ không phải một mã hợp đồng cố định. Mỗi hợp đồng thật đứng sau tên gọi "F1M" chỉ niêm yết và giao dịch trong một khoảng thời gian giới hạn trước khi đáo hạn, sau đó được thay thế bởi hợp đồng kế tiếp. Nếu chỉ dùng dữ liệu của một hợp đồng đơn lẻ, chuỗi lịch sử thu được sẽ quá ngắn để kiểm định một chiến lược qua nhiều chu kỳ thị trường khác nhau. Chuỗi hợp đồng liên tục giải quyết vấn đề này bằng cách nối tiếp dữ liệu của nhiều hợp đồng theo đúng trình tự thời gian, tạo ra một bộ dữ liệu đủ dài để phục vụ nghiên cứu và backtest xuyên suốt nhiều năm.
Chuỗi hợp đồng liên tục được tạo ra thế nào — vai trò của roll
Việc ghép chuỗi được thực hiện tại các điểm gọi là điểm roll — thời điểm dữ liệu chuyển từ hợp đồng đang dùng sang hợp đồng kế tiếp. Có nhiều quy tắc chọn điểm roll khác nhau: roll theo một số ngày cố định trước đáo hạn, roll theo thời điểm thanh khoản của hợp đồng kế tiếp vượt qua hợp đồng hiện tại, hoặc roll theo thời điểm khối lượng mở (OI) chuyển dịch. Mỗi quy tắc cho ra một chuỗi liên tục khác nhau về mặt hình dạng, dù cùng xuất phát từ một bộ dữ liệu gốc — đây là lý do vì sao hai nhà cung cấp dữ liệu khác nhau có thể có hai chuỗi liên tục không hoàn toàn giống nhau cho cùng một sản phẩm.
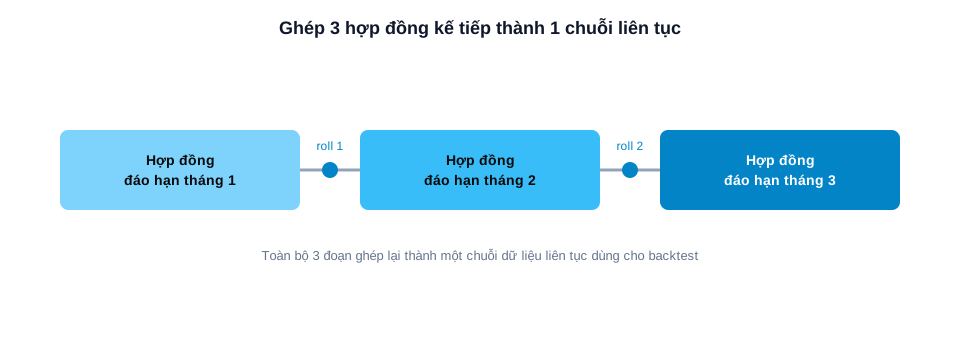
| Giai đoạn | Hợp đồng đang dùng trong chuỗi |
|---|---|
| Tháng 1 | Hợp đồng đáo hạn tháng 1 |
| Sau điểm roll 1 | Hợp đồng đáo hạn tháng 2 |
| Sau điểm roll 2 | Hợp đồng đáo hạn tháng 3 |
Bảng minh hoạ cơ chế ghép nối theo giai đoạn, không phải lịch đáo hạn thật của bất kỳ hợp đồng cụ thể nào.
Ví dụ minh hoạ: hợp đồng VN30F tháng 1 đáo hạn, chuỗi liên tục chuyển sang nối tiếp dữ liệu hợp đồng tháng 2 kể từ ngày roll đã chọn (số liệu minh hoạ mô tả cơ chế nối, không phải giá thật) — toàn bộ chuỗi sau đó được dùng làm dữ liệu đầu vào backtest xuyên suốt nhiều tháng.
Vấn đề giá nhảy tại điểm nối và cách xử lý (back-adjustment)
Vì hai hợp đồng kế tiếp thường không giao dịch ở cùng một mức giá tại cùng một thời điểm — chênh lệch này chính là basis — nên tại mỗi điểm nối trong chuỗi thô sẽ xuất hiện một khoảng nhảy giá. Nếu không xử lý, khoảng nhảy này có thể bị hiểu nhầm là biến động giá thật, làm sai lệch kết quả backtest (ví dụ tính nhầm lợi nhuận/thua lỗ tại đúng ngày roll). Một cách xử lý phổ biến là back-adjustment — điều chỉnh toàn bộ phần dữ liệu trước điểm nối theo một hệ số hoặc mức cộng/trừ, để chuỗi giá liền mạch hơn về mặt hình dạng. Đây là một kỹ thuật xử lý dữ liệu, không làm thay đổi bản chất của việc chuỗi liên tục vẫn là dữ liệu tổng hợp, không phải giá giao dịch thật của một hợp đồng đơn lẻ.
Chuỗi hợp đồng liên tục có phải là dữ liệu "hoàn hảo" không
Không. Chuỗi hợp đồng liên tục là một công cụ hữu ích nhưng có giới hạn cần nhận biết rõ. Vì cách ghép nối phụ thuộc vào quy tắc roll đã chọn, kết quả backtest trên cùng một chiến lược có thể khác nhau đôi chút tuỳ chuỗi liên tục nào được dùng làm dữ liệu đầu vào. Ngoài ra, sau back-adjustment, mức giá tuyệt đối ở những giai đoạn xa trong quá khứ có thể không còn khớp với giá giao dịch thật tại thời điểm đó — điều này chấp nhận được cho mục đích phân tích biến động tương đối, nhưng cần lưu ý nếu dùng chuỗi liên tục để tính toán các chỉ số dựa trên mức giá tuyệt đối.
Câu hỏi thường gặp
Chuỗi hợp đồng liên tục có phải là 1 hợp đồng thật đang giao dịch không?
Không. Đây là dữ liệu tổng hợp phục vụ nghiên cứu và backtest, không phải mã hợp đồng thật mà nhà giao dịch có thể đặt lệnh giao dịch trực tiếp trên đó.
Vì sao không dùng luôn dữ liệu của hợp đồng F1M hiện tại cho mọi thời điểm lịch sử?
Vì "F1M" là khái niệm tương đối — hợp đồng tháng gần nhất tại từng thời điểm — nên hợp đồng cụ thể đứng sau tên gọi này thay đổi theo thời gian. Cần ghép nối đúng trình tự để có một chuỗi dữ liệu nhất quán xuyên suốt.
Chuỗi hợp đồng liên tục có giống nhau giữa các nhà cung cấp dữ liệu không?
Không nhất thiết. Phương pháp roll và cách xử lý giá tại điểm nối khác nhau giữa các nhà cung cấp có thể tạo ra chuỗi liên tục khác nhau, dù cùng xuất phát từ dữ liệu gốc của cùng một sản phẩm.
Có cần hiểu back-adjustment để dùng chuỗi hợp đồng liên tục không?
Nên hiểu ở mức cơ bản, vì cách xử lý giá tại điểm nối ảnh hưởng trực tiếp tới hình dạng chuỗi dữ liệu và có thể tạo ra méo giá nếu áp dụng không đúng cách, đặc biệt với chuỗi dữ liệu dài nhiều năm.
Chuỗi hợp đồng liên tục có dùng được để giao dịch thật không?
Không. Đây là công cụ phân tích và backtest; khi giao dịch thật, nhà giao dịch vẫn phải đặt lệnh trên đúng mã hợp đồng cụ thể đang niêm yết tại thời điểm đó, không phải trên chuỗi liên tục.
Chuỗi hợp đồng liên tục liên quan gì tới roll hợp đồng?
Roll chính là thao tác tạo ra điểm nối trong chuỗi liên tục — mỗi lần dữ liệu chuyển từ hợp đồng này sang hợp đồng kế tiếp là một lần roll. Xem thêm bài roll hợp đồng tương lai là gì để hiểu rõ hơn về thao tác này.
Nguồn tham khảo
- HNX – Quy chế niêm yết hợp đồng tương lai chỉ số VN30 (các kỳ hạn hợp đồng) – hnx.vn – truy cập 07/09/2026
Lưu ý rủi ro: Nội dung trên đây là để tham khảo mô tả công cụ nghiên cứu dữ liệu, không phải khuyến nghị đầu tư hay đánh giá hiệu quả bất kỳ chiến lược giao dịch cụ thể nào. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Xem thêm bài roll hợp đồng tương lai là gì, VN30F1M là gì và chọn hợp đồng F1M/F2M để ghép chuỗi liên tục — quyết định cụ thể tại mỗi điểm roll khi xây dựng chuỗi. Muốn hiểu cách dữ liệu backtest VN30F1M nhiều năm được ghép từ đâu? Đăng ký bản tin StockUp để nhận loạt bài về dữ liệu và kiểm định.
Bài viết liên quan
- Vì Sao Dữ Liệu VN30F1M Nhảy Giá Tại Ngày Roll?
Bước nhảy giá tại ngày roll trong chuỗi dữ liệu VN30F1M đến từ basis — chênh lệch giá giữa hai hợp đồng kế tiếp tại đúng thời điểm chuyển.
- Back-Adjustment Là Gì? So Với Giá Thô VN30F1M
Back-adjustment điều chỉnh giá lịch sử để loại bỏ bước nhảy giá giả tại điểm roll khi ghép chuỗi hợp đồng tương lai. Tìm hiểu cơ chế và đánh đổi.
- Chuẩn Hoá Timestamp Dữ Liệu Tick VN30F1M
Ghép dữ liệu tick từ nhiều nguồn mà không chuẩn hoá timestamp có thể khiến tín hiệu giao dịch bị lệch thời điểm — đây là quy trình xử lý đúng cách.
- Dữ Liệu Open Interest Lịch Sử VN30F1M: Đọc Và Kiểm Tra
Open interest VN30F1M sụt về gần 0 tại mỗi đáo hạn và chỉ cập nhật cuối ngày. Cách ghép chuỗi, cộng kỳ hạn và checklist kiểm tra dữ liệu OI.
- Back-Adjustment Cộng Dồn: Giá Âm, Méo Giá Lịch Sử
Back-adjustment áp dụng qua nhiều lần roll liên tiếp có thể cộng dồn đủ lớn để đẩy giá lịch sử về âm — một bẫy dữ liệu backtest dễ bị bỏ qua.
- Kiểm Định Chiến Lược Momentum VN30F1M Trung Thực
Chiến lược đà giá nhiều phiên dựa trên lợi nhuận quá khứ để xác định hướng vị thế. Khung kiểm định VN30F1M: cửa sổ, roll, chi phí và bẫy dò tham số.
- Lọc Bad Tick, Outlier Trong Dữ Liệu VN30F1M
Bad tick và outlier trong dữ liệu lịch sử VN30F1M có thể tạo tín hiệu giả cho backtest nếu không được nhận diện và xử lý đúng cách trước khi dùng.
- Mã hợp đồng KRX 2025 làm đứt chuỗi dữ liệu VN30F1M ra sao
Giữa năm 2025, đổi mã hợp đồng theo hệ thống KRX khiến chuỗi hợp đồng liên tục VN30F1M dễ đứt gãy nếu ghép theo mã cũ — vì sao, và cách Stockup xử lý.
- Xử Lý Phiên Nghỉ Lễ Trong Dữ Liệu Lịch Sử VN30F1M
Ngày nghỉ lễ và phiên giao dịch bất thường cần được xử lý nhất quán trong dữ liệu lịch sử VN30F1M — bỏ qua bước này có thể làm sai lệch kết quả kiểm định.
- Chuỗi Hợp Đồng Liên Tục VN30F1M Là Gì?
Chuỗi hợp đồng liên tục VN30F1M ghép từ nhiều hợp đồng tháng qua các lần roll. Ghép sai phương pháp có thể làm sai lệch toàn bộ kết quả backtest.
- Look-Ahead Bias Từ Danh Mục VN30 Khi Backtest
Dùng danh mục VN30 hiện tại để dựng lại dữ liệu lịch sử tạo ra look-ahead bias — một bẫy dữ liệu dễ bị bỏ qua khi backtest chỉ số.
- Nguồn Dữ Liệu Lịch Sử VN30F1M Nào Đáng Tin?
So sánh dữ liệu lịch sử VN30F1M từ nguồn chính thức Sở/VSDC và nhà cung cấp thứ ba — độ đầy đủ, độ trễ, và cách kiểm tra chất lượng.
- Cách Chọn Ngày Roll Khi Ghép Dữ Liệu VN30F1M
Ba phương pháp phổ biến để chọn ngày roll khi ghép chuỗi dữ liệu VN30F1M: cố định theo lịch, theo Open Interest, theo khối lượng giao dịch.
- Cấu Trúc Chỉ Số VN30 So Với VN30F1M: Giống Và Khác
Trạng thái cấu trúc của chỉ số VN30 và VN30F1M cùng chiều 88% số nến ở khung 5 phút và 96% ở khung 1 giờ. Khác nhau ở giờ phiên, roll và khung 1 phút.
- Khung Ngày VN30F1M Reset Theo Hợp Đồng: Hệ Quả
Mỗi hợp đồng VN30F1M chỉ có khoảng 20 nến ngày, nên khung 1D gần như không có swing, ATR hay vùng giá. Vì sao chỉ số VN30 là chuỗi thay thế hợp lý.