Slippage
Chênh lệch giữa giá dự kiến đặt lệnh và giá thực tế khớp được, phát sinh do độ trễ và độ sâu sổ lệnh tại thời điểm giao dịch — biến động rõ rệt theo từng khung giờ trong phiên và thường bị bỏ qua hoặc ước lượng quá thấp trong backtest.
Slippage là chênh lệch giữa mức giá nhà giao dịch kỳ vọng khớp lệnh và mức giá thực tế lệnh được khớp — phổ biến nhất với lệnh thị trường khi sổ lệnh mỏng hoặc giá di chuyển nhanh trước khi lệnh kịp khớp hết. Đây là một phần chi phí ẩn, không thể hiện trên biểu phí.
Định nghĩa đầy đủ
Slippage là mức chênh lệch giữa giá dự kiến khi đặt lệnh và giá thực tế lệnh được khớp trên thị trường, phát sinh do độ trễ xử lý lệnh, biến động giá nhanh, hoặc sổ lệnh không đủ khối lượng ở mức giá mong muốn — là một phần chi phí ẩn trong giao dịch, không thể hiện trực tiếp trên biểu phí.
Những điều cần nhớ
- Slippage là chênh lệch giữa giá kỳ vọng và giá khớp thực tế, không phải một khoản phí niêm yết cố định
- Lệnh thị trường dễ gặp slippage hơn lệnh giới hạn vì ưu tiên khớp ngay bất kể mức giá còn lại trong sổ lệnh
- Thanh khoản mỏng và biến động giá nhanh là hai yếu tố chính làm tăng mức độ slippage
- Slippage là một phần chi phí ẩn, cộng thêm vào phí giao dịch niêm yết khi tính tổng chi phí thực tế
- Slippage có thể xảy ra theo cả hai hướng, nhưng thường được nhắc tới ở khía cạnh bất lợi khi phân tích chi phí
Slippage khác spread ở điểm nào
Hai khái niệm này liên quan chặt chẽ nhưng không phải một. Spread là chênh lệch giữa giá đặt mua và đặt bán tốt nhất đang hiển thị trong sổ lệnh tại một thời điểm — có thể quan sát được ngay trên bảng giá trước khi đặt lệnh. Slippage là chênh lệch thực tế xảy ra sau khi lệnh đã được khớp, giữa giá bạn kỳ vọng và giá bạn thực sự nhận được — chỉ biết chính xác sau khi lệnh khớp xong. Trong điều kiện thanh khoản tốt, slippage thường xấp xỉ bằng spread; trong điều kiện thanh khoản mỏng hoặc biến động mạnh, slippage có thể lớn hơn spread đáng kể vì lệnh phải "ăn" qua nhiều mức giá trong sổ lệnh mới khớp hết khối lượng.
Vì sao lệnh thị trường dễ gặp slippage hơn lệnh giới hạn
Lệnh thị trường (đặt để khớp ngay theo giá tốt nhất hiện có) ưu tiên tốc độ khớp lệnh hơn mức giá cụ thể — hệ thống sẽ khớp lệnh vào bất kỳ mức giá nào đang có sẵn trong sổ lệnh cho tới khi đủ khối lượng, kể cả khi các mức giá đó cách xa giá hiển thị ban đầu. Ngược lại, lệnh giới hạn (LO) chỉ khớp tại đúng mức giá đặt hoặc tốt hơn — nếu không có đối tác khớp ở mức giá đó, lệnh sẽ chờ hoặc không khớp, nhưng đổi lại nhà giao dịch kiểm soát được chính xác mức giá tối đa/tối thiểu chấp nhận. Sự đánh đổi này là lý do lệnh thị trường phù hợp khi ưu tiên tốc độ khớp, còn lệnh giới hạn phù hợp khi ưu tiên kiểm soát giá.
| Mức giá trong sổ lệnh | Khối lượng khớp (minh hoạ) |
|---|---|
| Giá kỳ vọng ban đầu | Một phần khối lượng lệnh |
| Giá cao hơn 0,5 điểm | Phần khối lượng còn lại |
| Giá cao hơn 1 điểm | Phần khối lượng cuối (nếu sổ lệnh mỏng) |
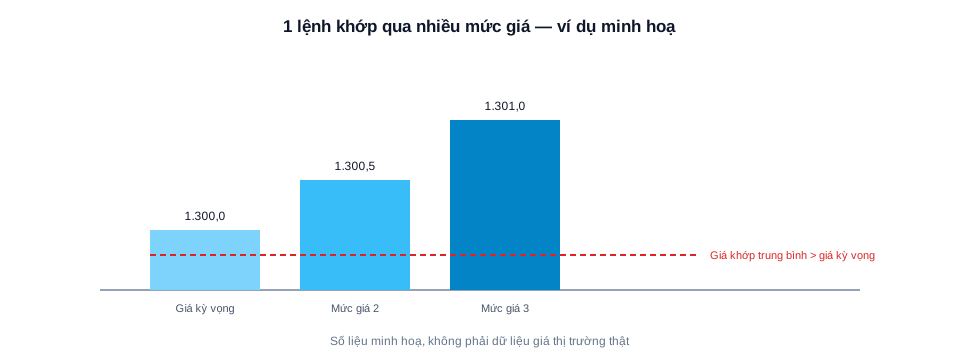
Bảng minh hoạ khái niệm lệnh khớp qua nhiều mức giá, số liệu chỉ mang tính minh hoạ, không phải dữ liệu thị trường thật.
Ví dụ minh hoạ: nhà giao dịch đặt lệnh thị trường mua tại mức giá đang hiển thị 1.300 điểm (số minh hoạ), nhưng do khối lượng đặt lớn hơn số lượng đang chờ ở mức giá đó, một phần lệnh khớp ở mức 1.300,5 và 1.301 điểm — chênh lệch giữa giá khớp trung bình và giá kỳ vọng ban đầu chính là slippage.
Các yếu tố khiến slippage tăng cao
Ba yếu tố thường gặp nhất là: độ sâu sổ lệnh mỏng (ít khối lượng chờ sẵn ở các mức giá gần), biến động giá nhanh trong khoảng thời gian ngắn (khiến giá đã di chuyển trước khi lệnh kịp xử lý xong), và khối lượng lệnh đặt lớn so với thanh khoản trung bình tại thời điểm đó. Các khung giờ có thanh khoản theo giờ thấp hơn — ví dụ đầu/cuối phiên hoặc giờ giao dịch trầm lắng — thường đi kèm nguy cơ slippage cao hơn so với khung giờ giao dịch sôi động.
Slippage là 1 phần của chi phí giao dịch tổng thể
Khi ước tính tổng chi phí thực tế của một giao dịch, slippage cần được cộng vào bên cạnh các khoản chi phí cố định như phí giao dịch, phí bù trừ hay thuế. Đây là lý do vì sao chi phí giao dịch phái sinh không chỉ gồm biểu phí niêm yết mà còn gồm cả phần chi phí ẩn biến động theo điều kiện thị trường. Bỏ qua slippage khi ước tính chi phí có thể khiến ngưỡng hoà vốn thực tế của một chiến lược bị đánh giá thấp hơn nhiều so với thực tế.
Cách phân biệt nhóm chi phí biết trước với nhóm phụ thuộc thanh khoản được trình bày trong bài chi phí cố định và chi phí thị trường.
Câu hỏi thường gặp
Slippage có phải là một loại phí không?
Không. Slippage không phải khoản phí thu bởi CTCK hay sở giao dịch, mà là chênh lệch giá phát sinh tự nhiên từ điều kiện thị trường tại thời điểm khớp lệnh — không xuất hiện trên bất kỳ bảng biểu phí niêm yết nào.
Làm sao giảm rủi ro slippage?
Về mặt phân tích, dùng lệnh giới hạn thay vì lệnh thị trường trong điều kiện thanh khoản mỏng có thể giảm rủi ro slippage, đổi lại rủi ro lệnh không được khớp hoàn toàn hoặc phải chờ lâu hơn mới khớp đủ khối lượng mong muốn.
Slippage khác spread ở điểm nào?
Spread là chênh lệch giữa giá đặt mua và đặt bán tốt nhất đang hiển thị trong sổ lệnh tại một thời điểm; slippage là chênh lệch thực tế xảy ra khi lệnh được khớp so với giá kỳ vọng, có thể lớn hơn hoặc bằng spread tuỳ tình huống.
Slippage luôn bất lợi cho nhà giao dịch đúng không?
Không hẳn; về lý thuyết giá khớp thực tế có thể tốt hơn kỳ vọng trong một số trường hợp, nhưng khi phân tích chi phí giao dịch, slippage thường được xem xét ở khía cạnh rủi ro bất lợi để thận trọng hơn.
Slippage có đo lường được chính xác trước khi giao dịch không?
Rất khó đo lường chính xác trước; thường chỉ có thể ước lượng dựa trên dữ liệu độ sâu thị trường và lịch sử thanh khoản, không phải một con số cố định biết trước. Mức độ chính xác của ước lượng cũng giảm đi trong các khung giờ thanh khoản mỏng.
Slippage có phải là 1 khoản riêng biệt khi tính tổng chi phí giao dịch không?
Đúng, slippage là 1 trong các cấu phần của tổng chi phí giao dịch phái sinh, thuộc nhóm chi phí ẩn biến động theo thị trường, khác với nhóm chi phí cố định như phí giao dịch hay thuế — nên được cộng thêm khi ước tính chi phí thực tế của một lệnh.
Nguồn tham khảo
- HNX – Quy chế giao dịch hợp đồng tương lai chỉ số VN30 (các loại lệnh) – hnx.vn – truy cập 07/09/2026
Lưu ý rủi ro: Nội dung trên đây là để tham khảo về cấu trúc chi phí giao dịch, không phải khuyến nghị đầu tư. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Xem thêm bài spread là gì — chênh lệch giá mua bán, chi phí giao dịch phái sinh gồm những gì và slippage — trượt giá trong giao dịch phái sinh (phân tích chuyên sâu). Muốn hiểu vì sao lệnh của bạn đôi khi khớp ở mức giá khác kỳ vọng? Đăng ký bản tin StockUp để nhận phân tích chi phí giao dịch phái sinh.
Bài viết liên quan
- Cách Tính Điểm Hoà Vốn Giao Dịch Phái Sinh
Điểm hoà vốn giao dịch phái sinh là số điểm biến động tối thiểu để bù đủ toàn bộ chi phí. Xem công thức, các thành phần chi phí và ví dụ tính cụ thể.
- Bị Giải Chấp Phái Sinh Mất Những Chi Phí Gì?
Bị giải chấp phái sinh mất khoản lỗ đã chốt, phí và thuế lượt đóng, cộng trượt giá do lệnh xử lý nhanh. Phân tích từng khoản và ví dụ minh họa.
- Lệnh Điều Kiện Phái Sinh Hoạt Động Thế Nào?
Lệnh điều kiện phái sinh nằm ở hệ thống CTCK và chỉ gửi lên Sở khi giá chạm điều kiện. Vì sao lệnh dừng vẫn có thể khớp giá xấu hoặc không khớp.
- Ngưỡng Chi Phí Để Chiến Lược Ngắn Hạn Còn Khả Thi
Chiến lược tần suất càng cao, chi phí mỗi lệnh càng ăn mòn lợi nhuận nhanh hơn. Đây là cách ước lượng ngưỡng chi phí khiến chiến lược hết khả thi.
- Slippage (Trượt Giá) Trong Phái Sinh Là Gì?
Slippage là chênh lệch giữa giá khớp thực tế và giá kỳ vọng khi đặt lệnh phái sinh — một chi phí ẩn phát sinh do thanh khoản và độ trễ. Xem ví dụ minh họa.
- Thanh Khoản Theo Giờ, Spread Và Slippage VN30F1M
Thanh khoản VN30F1M thay đổi theo giờ là nguyên nhân khiến spread và slippage — hai chi phí ẩn — lớn hoặc nhỏ khác nhau trong phiên. Tìm hiểu cơ chế.
- Tác Động Giá Của Lệnh Lớn (Market Impact) VN30F1M
Lệnh lớn ăn qua nhiều mức giá trên sổ lệnh nên giá khớp trung bình kém hơn giá tốt nhất. Cách ước lượng tác động giá VN30F1M và các yếu tố ảnh hưởng.
- Cách Trừ Chi Phí Giao Dịch Trong Backtest VN30F1M
Trừ một hằng số 0,5 điểm/lệnh làm backtest VN30F1M lệch. Mô hình chi phí đúng gồm phí cố định, thuế theo giá, bước giá và slippage giả định.
- Chi Phí Giao Dịch Phái Sinh: Đủ Loại Phí Và Thuế
Giao dịch phái sinh phát sinh 7 nhóm chi phí: phí giao dịch, phí bù trừ, phí lưu ký, thuế, spread, slippage, chi phí cơ hội. Xem tổng hợp đầy đủ.