Lựa chọn hợp đồng F1M/F2M để ghép chuỗi
Quyết định dùng dữ liệu giá của hợp đồng tháng gần nhất (F1M) hay tháng kế tiếp (F2M) làm hợp đồng chính tại mỗi thời điểm trước khi roll khi ghép chuỗi hợp đồng liên tục — ảnh hưởng trực tiếp đến độ thanh khoản của dữ liệu và mức độ đại diện cho hành vi giá thị trường.
Khi ghép chuỗi hợp đồng liên tục, cần chọn dùng dữ liệu của hợp đồng tháng gần (F1M) hay tháng kế tiếp (F2M) làm "xương sống" của chuỗi tại mỗi thời điểm. Lựa chọn này ảnh hưởng tới mức độ đại diện thanh khoản thực tế và thời điểm cần roll dữ liệu.
Định nghĩa đầy đủ
Chọn hợp đồng F1M/F2M để ghép chuỗi là quyết định dùng dữ liệu của hợp đồng tương lai VN30F kỳ hạn nào (tháng gần F1M hay tháng kế tiếp F2M) làm nguồn chính tại mỗi thời điểm khi xây dựng chuỗi hợp đồng liên tục, thường dựa trên tiêu chí thanh khoản hoặc thời gian còn lại tới đáo hạn.
Những điều cần nhớ
- F1M (hợp đồng tháng gần) thường có thanh khoản cao nhất trong nhóm VN30F, là lựa chọn phổ biến làm xương sống chuỗi liên tục
- Gần ngày đáo hạn, thanh khoản F1M có thể suy giảm và dần chuyển sang F2M, ảnh hưởng tới thời điểm chuyển đổi trong chuỗi dữ liệu
- Chọn F1M hay F2M tại mỗi thời điểm ảnh hưởng trực tiếp tới các điểm roll và khoảng nhảy giá cần xử lý trong chuỗi liên tục
- Không có quy tắc duy nhất "đúng nhất" — lựa chọn phụ thuộc mục tiêu phân tích (ưu tiên thanh khoản hay ưu tiên khoảng cách đều tới đáo hạn)
- Tài liệu hoá rõ tiêu chí đã chọn (theo thanh khoản, theo ngày cố định, hay theo OI) giúp kết quả backtest có thể tái lập và so sánh được
Vì sao cần chọn giữa F1M và F2M thay vì dùng cố định 1 kỳ hạn
Tại mỗi thời điểm, thị trường VN30F có nhiều hợp đồng đang niêm yết song song, nhưng không phải hợp đồng nào cũng có mức thanh khoản tương đương nhau. Nếu cố định dùng luôn một kỳ hạn duy nhất (ví dụ luôn dùng đúng hợp đồng đáo hạn tháng 3 hằng năm) thì chuỗi dữ liệu sẽ có những giai đoạn thanh khoản rất thấp gần lúc đáo hạn, không phản ánh đúng điều kiện giao dịch thực tế mà đa số nhà giao dịch trải qua. Vì vậy, quy trình ghép chuỗi cần một quy tắc động — luân phiên chuyển giữa các hợp đồng kế tiếp nhau theo thời gian — và F1M/F2M chính là hai lựa chọn phổ biến nhất cho vai trò "kỳ hạn chính" tại từng thời điểm.
F1M thường được ưu tiên vì thanh khoản cao hơn — nhưng không phải luôn luôn
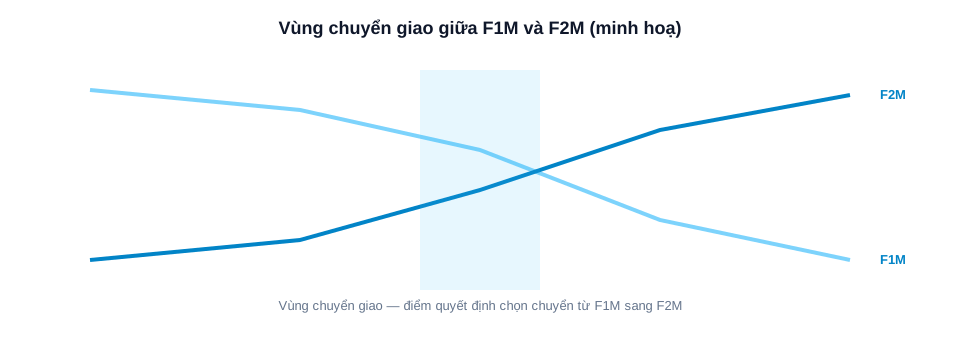
Trong phần lớn thời gian của một chu kỳ hợp đồng, F1M (hợp đồng tháng gần) tập trung phần lớn khối lượng giao dịch và khối lượng mở của toàn thị trường VN30F, khiến nó trở thành lựa chọn tự nhiên để đại diện cho "giá thị trường" tại mỗi thời điểm. Tuy nhiên, khi F1M tiến gần tới ngày đáo hạn, thanh khoản của nó có xu hướng giảm dần khi nhà giao dịch bắt đầu chuyển sự chú ý sang hợp đồng kế tiếp — lúc này F2M có thể trở thành đại diện thanh khoản tốt hơn, dù về mặt tên gọi nó vẫn chưa phải hợp đồng "gần nhất".
Ảnh hưởng của lựa chọn này tới thời điểm roll trong chuỗi dữ liệu
Quyết định chọn F1M hay F2M tại mỗi thời điểm gắn liền với thời điểm thực hiện roll trong chuỗi dữ liệu — mỗi lần chuỗi chuyển từ dùng F1M sang dùng F2M (hoặc ngược lại khi F2M trở thành F1M mới sau đáo hạn) chính là một điểm roll cần xử lý khoảng nhảy giá. Tiêu chí chọn kỳ hạn càng rõ ràng và nhất quán, các điểm roll trong chuỗi càng dễ tái lập và kiểm tra lại khi cần.
| Tiêu chí chọn chuyển kỳ hạn | Mô tả |
|---|---|
| Theo số ngày cố định trước đáo hạn | Chuyển từ F1M sang F2M khi còn N ngày tới đáo hạn (N minh hoạ) |
| Theo thanh khoản/khối lượng | Chuyển khi khối lượng F2M vượt F1M tại một ngưỡng nhất định |
| Theo Open Interest (OI) | Chuyển khi OI của F2M vượt OI của F1M |
Bảng minh hoạ các nhóm tiêu chí phổ biến, không phải quy tắc cố định duy nhất cho mọi mục đích.
Ví dụ minh hoạ: quy tắc "chuyển từ F1M sang F2M khi còn 3 ngày tới đáo hạn" (số minh hoạ) là một tiêu chí đơn giản; một quy tắc khác có thể dựa trên khối lượng giao dịch F2M vượt F1M tại một ngưỡng nhất định — hai quy tắc này có thể cho ra chuỗi liên tục hơi khác nhau dù cùng dữ liệu gốc.
Chọn sai kỳ hạn có thể khiến chuỗi dữ liệu kém đại diện thế nào
Nếu tiêu chí chọn kỳ hạn không phù hợp — ví dụ giữ nguyên F1M quá lâu vào giai đoạn thanh khoản đã suy giảm mạnh — chuỗi dữ liệu có thể chứa những đoạn giá được hình thành từ khối lượng giao dịch rất mỏng, dễ bị nhiễu bởi vài lệnh đơn lẻ hơn là phản ánh đúng cung-cầu chung của thị trường. Điều này có thể khiến kết quả backtest trông khác biệt so với điều kiện giao dịch mà đa số nhà giao dịch thực sự trải qua tại cùng giai đoạn đó, dù bản thân dữ liệu không có lỗi kỹ thuật nào.
Câu hỏi thường gặp
F1M luôn là lựa chọn tốt nhất để ghép chuỗi liên tục đúng không?
Không hẳn. F1M thường được ưu tiên vì thanh khoản cao, nhưng gần ngày đáo hạn có thể kém đại diện hơn F2M nếu thanh khoản đã dịch chuyển sang hợp đồng kế tiếp.
Có cần cố định 1 quy tắc chọn F1M/F2M cho toàn bộ chuỗi lịch sử không?
Nên có 1 quy tắc nhất quán xuyên suốt để chuỗi dữ liệu có thể tái lập và so sánh được, tránh thay đổi tiêu chí tuỳ tiện giữa các giai đoạn khác nhau trong cùng chuỗi.
Chọn khác nhau giữa F1M/F2M có ảnh hưởng nhiều tới kết quả backtest không?
Mức độ ảnh hưởng tuỳ chiến lược và độ nhạy của nó với basis/thanh khoản. Nên thử nghiệm với ít nhất 1 tiêu chí thay thế để kiểm tra độ ổn định của kết quả kiểm định.
Có kỳ hạn xa hơn F2M (như F1Q) cần cân nhắc trong ghép chuỗi không?
Về nguyên tắc có thể mở rộng cân nhắc, nhưng thanh khoản các kỳ hạn xa hơn thường thấp hơn nhiều, ít phổ biến làm xương sống chính cho chuỗi liên tục dùng backtest thông thường.
Việc chọn F1M/F2M có liên quan gì tới phương pháp roll không?
Có liên quan chặt chẽ — tiêu chí chọn kỳ hạn quyết định luôn cả thời điểm và cách thực hiện roll trong quá trình xây dựng chuỗi liên tục.
Việc chọn F1M/F2M có liên quan gì tới mã hợp đồng theo hệ thống KRX không?
Có liên quan gián tiếp — cả hai đều cần được xử lý đúng trước khi ghép chuỗi hợp đồng liên tục: xác định đúng mã hợp đồng theo hệ thống KRX qua các giai đoạn hệ thống, rồi mới áp dụng tiêu chí chọn F1M/F2M cho từng thời điểm.
Nguồn tham khảo
- HNX – Danh sách các kỳ hạn hợp đồng tương lai chỉ số VN30 đang niêm yết – hnx.vn – truy cập 07/09/2026
Lưu ý rủi ro: Nội dung trên đây là để tham khảo về phương pháp luận xử lý dữ liệu, không phải khuyến nghị đầu tư. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Xem thêm bài chuỗi hợp đồng liên tục là gì và chọn hợp đồng F1M/F2M để ghép chuỗi liên tục (phân tích chuyên sâu). Đang phân vân nên dùng F1M hay F2M để ghép chuỗi dữ liệu? Đăng ký bản tin StockUp để nhận hướng dẫn phương pháp roll và ghép chuỗi.
Bài viết liên quan
- Ghép Chuỗi Dữ Liệu Bằng VN30F1M Hay VN30F2M?
Lựa chọn hợp đồng F1M hay F2M làm nền cho chuỗi dữ liệu liên tục ảnh hưởng trực tiếp đến thanh khoản dữ liệu và kết quả backtest.
- Kiểm Định Calendar Spread VN30F1M–VN30F2M
Calendar spread mở vị thế ngược chiều trên hai kỳ hạn VN30 để khai thác thay đổi chênh lệch giá. Khung kiểm định: dữ liệu, thanh khoản, ký quỹ, chi phí.
- Thanh Khoản Phân Bổ Giữa Các Kỳ Hạn Hợp Đồng VN30
Thanh khoản HĐTL VN30 dồn vào tháng gần nhất và dịch chuyển sang tháng kế tiếp quanh đáo hạn. Cơ chế, dấu hiệu nhận biết và tác động tới spread.