Hợp đồng tương lai
Hợp đồng tương lai là hợp đồng phái sinh niêm yết trên sở giao dịch, trong đó hai bên cam kết mua hoặc bán một lượng tài sản cơ sở chuẩn hóa ở mức giá thỏa thuận vào ngày đáo hạn định trước, với ký quỹ và thanh toán lãi lỗ hằng ngày qua đối tác bù trừ trung tâm.
Hợp Đồng Tương Lai Là Gì
Hợp đồng tương lai là thỏa thuận chuẩn hóa để mua hoặc bán một tài sản cơ sở ở mức giá xác định hôm nay, thực hiện vào một ngày trong tương lai. Ở Việt Nam, loại phổ biến nhất là hợp đồng tương lai chỉ số VN30, giao dịch trên HNX và thanh toán bằng tiền.
Định nghĩa đầy đủ
Hợp đồng tương lai (futures) là hợp đồng phái sinh niêm yết trên sở giao dịch, trong đó hai bên cam kết mua hoặc bán một lượng tài sản cơ sở chuẩn hóa ở mức giá thỏa thuận vào ngày đáo hạn định trước. Người giao dịch chỉ cần ký quỹ một phần giá trị hợp đồng, nên lãi lỗ bị khuếch đại.
Lưu ý rủi ro: Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại; khoản lỗ có thể vượt số tiền ký quỹ ban đầu.
Những điều cần nhớ
- Hợp đồng tương lai được chuẩn hóa về tài sản cơ sở, quy mô và ngày đáo hạn
- Hợp đồng tương lai chỉ số VN30 thanh toán bằng tiền, không giao nhận cổ phiếu
- Hệ số nhân hợp đồng tương lai chỉ số VN30 là 100.000 đồng/điểm
- Bù trừ và thanh toán đi qua đối tác bù trừ trung tâm là VSDC
- Thị trường phái sinh Việt Nam còn có hợp đồng tương lai trái phiếu chính phủ
Các thành phần chuẩn hóa của một hợp đồng tương lai
Điểm làm nên hợp đồng tương lai là tính chuẩn hóa: mọi điều khoản đã được sở giao dịch quy định sẵn trong bản đặc tả, người tham gia chỉ quyết định giá và số lượng. Một bản đặc tả thường gồm:
- Tài sản cơ sở: thứ mà giá hợp đồng bám theo. Với sản phẩm phổ biến nhất ở Việt Nam, đó là chỉ số VN30 — một con số tính từ giá 30 cổ phiếu, không thể giao nhận.
- Hệ số nhân: số tiền tương ứng với một điểm giá. Hệ số nhân cho biết một điểm biến động của hợp đồng đổi ra bao nhiêu đồng lãi hoặc lỗ.
- Ngày đáo hạn: ngày hợp đồng kết thúc và được tất toán. Sau ngày này hợp đồng không còn giao dịch, xem thêm ngày đáo hạn hợp đồng tương lai.
- Bước giá và đơn vị giao dịch: mức thay đổi giá nhỏ nhất và số hợp đồng tối thiểu mỗi lệnh.
- Phương thức thanh toán: giao nhận tài sản thật hoặc thanh toán bằng tiền theo chênh lệch.
- Yêu cầu ký quỹ: tỷ lệ tài sản tối thiểu phải nộp để mở và duy trì vị thế, xem ký quỹ chứng khoán phái sinh.
Nhờ chuẩn hóa, mọi hợp đồng cùng mã giống hệt nhau, nên có thể mở vị thế hôm nay và đóng vị thế ngày mai với một người khác, không cần tìm lại đối tác ban đầu.
Hợp đồng tương lai khác hợp đồng kỳ hạn (forward) thế nào
Hợp đồng kỳ hạn (forward) cũng là cam kết mua bán ở giá định trước cho một ngày trong tương lai, nên hai khái niệm này hay bị nhầm. Khác biệt nằm ở cách tổ chức giao dịch:
| Tiêu chí | Hợp đồng tương lai | Hợp đồng kỳ hạn |
|---|---|---|
| Nơi giao dịch | Niêm yết trên sở giao dịch | Hai bên tự thỏa thuận |
| Điều khoản | Chuẩn hóa theo đặc tả | Tùy chỉnh theo từng giao dịch |
| Đối tác | Đối tác bù trừ trung tâm đứng giữa | Hai bên trực tiếp chịu rủi ro của nhau |
| Ký quỹ | Bắt buộc, điều chỉnh hằng ngày | Tùy thỏa thuận |
| Thanh toán lãi lỗ | Hằng ngày theo giá thanh toán | Thường chỉ vào ngày đáo hạn |
| Đóng vị thế trước hạn | Dễ, bằng lệnh đối ứng | Khó, phải thương lượng lại |
Điểm quan trọng nhất là đối tác bù trừ trung tâm. Ở Việt Nam, VSDC đứng giữa mọi giao dịch hợp đồng tương lai, trở thành bên mua của mọi người bán và bên bán của mọi người mua. Người giao dịch không phải lo đối tác bên kia không trả tiền, vì rủi ro này được quản lý tập trung qua ký quỹ và thanh toán lãi lỗ hằng ngày. Bài cơ chế vận hành ký quỹ, đòn bẩy và đáo hạn VN30F1M mô tả chi tiết vòng lặp này.
Hợp đồng tương lai ở Việt Nam: chỉ số VN30 và trái phiếu chính phủ
Thị trường chứng khoán phái sinh Việt Nam do HNX tổ chức giao dịch. Sản phẩm có thanh khoản lớn nhất là hợp đồng tương lai chỉ số VN30. Tại mọi thời điểm có nhiều kỳ hạn cùng niêm yết song song, trong đó hợp đồng tháng gần nhất thường được gọi tắt là VN30F1M. Các kỳ hạn giống nhau về tài sản cơ sở, chỉ khác ngày đáo hạn.
Vì tài sản cơ sở là một chỉ số, không thể "giao" chỉ số cho người mua. Do đó hợp đồng tương lai chỉ số VN30 được thanh toán bằng tiền: đến ngày đáo hạn, vị thế còn mở được tất toán theo chênh lệch giữa giá thanh toán cuối cùng và giá của vị thế. Người mua hợp đồng không bao giờ nhận cổ phiếu trong rổ VN30.
Ngoài chỉ số VN30, HNX còn niêm yết hợp đồng tương lai trái phiếu chính phủ, thanh khoản thấp hơn nhiều và chủ yếu phục vụ nhà đầu tư tổ chức. Danh sách sản phẩm có thể thay đổi, cần tra cứu trên trang HNX.
Ví dụ lãi lỗ một hợp đồng tương lai chỉ số
Ví dụ minh họa (số giả định, chưa trừ phí và thuế), dùng hệ số nhân 100.000 đồng/điểm:
- Nhà đầu tư mở vị thế mua (LONG) 1 hợp đồng ở 1.300 điểm.
- Nếu đóng vị thế ở 1.310 điểm: lãi gộp = (1.310 − 1.300) × 100.000 = 1.000.000 đồng.
- Nếu giá giảm và đóng ở 1.290 điểm: lỗ gộp = (1.290 − 1.300) × 100.000 = −1.000.000 đồng.
Với vị thế bán (SHORT), dấu lãi lỗ đảo ngược: giá giảm thì có lãi, giá tăng thì lỗ. Đây là điểm khác lớn so với mua cổ phiếu — nhà đầu tư có thể mở vị thế bán mà không cần sở hữu tài sản cơ sở.
Lãi lỗ không chờ tới lúc đóng vị thế mới ghi nhận. Cuối mỗi phiên, vị thế được định giá lại theo giá thanh toán hằng ngày, và phần chênh lệch được cộng hoặc trừ ngay vào tài khoản ký quỹ.
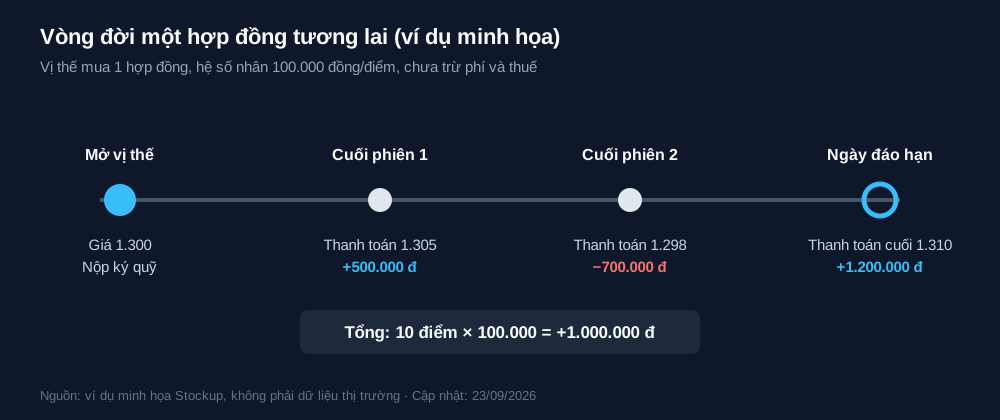
| Mốc | Diễn biến (ví dụ minh họa) | Tác động lên tài khoản |
|---|---|---|
| Ngày mở vị thế | Mua 1 hợp đồng ở 1.300 điểm, nộp ký quỹ | Tài sản ký quỹ bị khóa một phần |
| Cuối phiên 1 | Giá thanh toán 1.305 điểm | +500.000 đồng |
| Cuối phiên 2 | Giá thanh toán 1.298 điểm | −700.000 đồng |
| Ngày đáo hạn | Giá thanh toán cuối cùng 1.310 điểm | +1.200.000 đồng, vị thế được tất toán bằng tiền |
| Tổng | Chênh lệch 1.310 − 1.300 = 10 điểm | +1.000.000 đồng (chưa trừ phí, thuế) |
Số liệu trong bảng là ví dụ minh họa, không phải dữ liệu thị trường thật.
Rủi ro đòn bẩy người mới cần biết
Vì chỉ cần ký quỹ một phần giá trị hợp đồng, một biến động nhỏ của chỉ số trở thành biến động lớn trên tài khoản. Ví dụ minh họa: giá trị một hợp đồng ở 1.300 điểm là 1.300 × 100.000 = 130 triệu đồng. Nếu tỷ lệ ký quỹ giả định là 20%, nhà đầu tư chỉ nộp khoảng 26 triệu đồng. Chỉ số giảm 2% (26 điểm) tạo khoản lỗ 2,6 triệu đồng — tương đương 10% số tiền ký quỹ. Đây là cơ chế của đòn bẩy chứng khoán phái sinh.
Ba rủi ro người mới thường đánh giá thấp:
- Lỗ khuếch đại theo đòn bẩy: cùng một biến động thị trường, phần trăm lãi lỗ trên vốn ký quỹ lớn hơn nhiều lần so với trên cổ phiếu.
- Gọi ký quỹ bổ sung và đóng vị thế bắt buộc: khi lỗ làm tài sản ký quỹ không còn đủ, nhà đầu tư phải nộp thêm tiền; nếu không, vị thế có thể bị đóng ở mức giá bất lợi.
- Hợp đồng có hạn: không thể "giữ chờ hồi" vô thời hạn như cổ phiếu. Đến ngày đáo hạn, vị thế được tất toán ở giá lúc đó.
Thuật ngữ liên quan
- VN30F1M là gì — mã hợp đồng tháng gần nhất.
- Ký quỹ chứng khoán phái sinh — tài sản bảo đảm vị thế.
- Đòn bẩy chứng khoán phái sinh — giá trị hợp đồng so với vốn ký quỹ.
- Ngày đáo hạn và rollover — khi hợp đồng kết thúc.
- Cơ chế bù trừ trung tâm VSDC — đối tác bù trừ trung tâm.
Danh sách đầy đủ ở trang thuật ngữ phái sinh.
Câu hỏi thường gặp
Mua hợp đồng tương lai chỉ số VN30 có sở hữu cổ phiếu không?
Không. Hợp đồng tương lai chỉ số VN30 thanh toán bằng tiền, nên người mua không nhận cổ phiếu nào trong rổ VN30, kể cả khi giữ tới ngày đáo hạn. Lãi lỗ được tính theo chênh lệch giá hợp đồng nhân với hệ số nhân, cộng hoặc trừ vào tài khoản ký quỹ mỗi ngày. Người giữ hợp đồng cũng không có quyền cổ đông như nhận cổ tức hay biểu quyết.
Hợp đồng tương lai khác hợp đồng kỳ hạn thế nào?
Hợp đồng tương lai được chuẩn hóa, niêm yết trên sở giao dịch, có đối tác bù trừ trung tâm và ký quỹ điều chỉnh hằng ngày. Hợp đồng kỳ hạn là thỏa thuận riêng giữa hai bên, điều khoản tùy chỉnh, và mỗi bên trực tiếp chịu rủi ro đối tác không thực hiện nghĩa vụ. Vì chuẩn hóa, hợp đồng tương lai dễ đóng vị thế trước hạn hơn nhiều.
Có thể bán hợp đồng tương lai khi không nắm giữ gì không?
Có. Nhà đầu tư có thể mở vị thế bán (SHORT) ngay từ đầu mà không cần sở hữu hợp đồng hay tài sản cơ sở, miễn là đủ ký quỹ theo quy định. Vị thế bán có lãi khi giá hợp đồng giảm và lỗ khi giá tăng. Về lý thuyết, khoản lỗ của vị thế bán không có giới hạn trên nếu giá tăng liên tục.
Hợp đồng tương lai có hết hạn không?
Có. Mỗi hợp đồng có một ngày đáo hạn cố định ghi trong đặc tả. Trước ngày đó, nhà đầu tư có thể đóng vị thế bằng lệnh đối ứng hoặc chuyển sang kỳ hạn sau (rollover). Nếu vẫn giữ tới ngày đáo hạn, vị thế được tất toán bằng tiền theo giá thanh toán cuối cùng, sau đó hợp đồng ngừng giao dịch.
Vì sao hợp đồng tương lai được coi là rủi ro cao?
Vì hợp đồng tương lai dùng đòn bẩy qua ký quỹ: chỉ nộp một phần giá trị hợp đồng nhưng chịu lãi lỗ trên toàn bộ giá trị đó. Một biến động nhỏ của chỉ số có thể làm mất phần lớn tiền ký quỹ, dẫn tới gọi ký quỹ bổ sung hoặc bị đóng vị thế bắt buộc. Trong biến động cực đoan, khoản lỗ có thể vượt số tiền ban đầu.
Nguồn tham khảo
- HNX – Đặc tả hợp đồng tương lai chỉ số VN30 – hnx.vn – truy cập 23/09/2026
- UBCKNN – Nghị định 158/2020/NĐ-CP về chứng khoán phái sinh và thị trường chứng khoán phái sinh – ssc.gov.vn – truy cập 23/09/2026
Mọi con số trong bài là ví dụ minh họa, không phải giá, tỷ lệ ký quỹ hay dữ liệu thị trường thật.
Lưu ý rủi ro: Bài viết giải thích khái niệm, không gợi ý mở vị thế hay chọn sản phẩm. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Mới bắt đầu với phái sinh? Đăng ký bản tin Stockup để nhận lộ trình thuật ngữ từ cơ bản đến nâng cao mỗi tuần.