Cơ chế vận hành phái sinh
Chuỗi quy trình liên kết giữa ký quỹ (vốn đảm bảo vị thế), đòn bẩy (tỷ lệ giữa giá trị hợp đồng và vốn ký quỹ) và đáo hạn (thời điểm hợp đồng buộc tất toán) — vận hành như một vòng lặp: mở vị thế, thanh toán lãi lỗ hằng ngày, điều chỉnh ký quỹ, và tất toán hoặc rollover khi đến hạn.
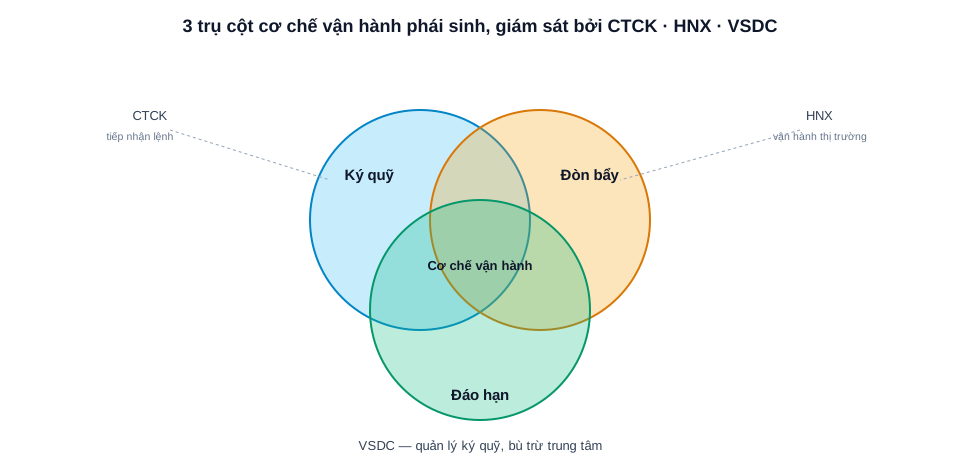
Cơ chế vận hành thị trường phái sinh VN30F1M xoay quanh 3 trụ cột liên kết nhau: ký quỹ (vốn đảm bảo vị thế), đòn bẩy (tỷ lệ giá trị hợp đồng so với ký quỹ) và đáo hạn (thời điểm hợp đồng buộc tất toán), được vận hành và giám sát bởi CTCK, HNX và VSDC.
Định nghĩa đầy đủ
Cơ chế vận hành thị trường phái sinh là toàn bộ quy trình từ đặt lệnh, ký quỹ, thanh toán lãi lỗ hằng ngày, đến tất toán hoặc rollover khi đáo hạn, được thực hiện dưới sự giám sát của CTCK (tiếp nhận lệnh), HNX (vận hành thị trường) và VSDC (quản lý ký quỹ, bù trừ).
Những điều cần nhớ
- Ký quỹ, đòn bẩy và đáo hạn là 3 mặt liên kết của cùng một cơ chế vận hành, không phải 3 khái niệm tách rời
- CTCK là đầu mối duy nhất NĐT cá nhân làm việc trực tiếp; HNX vận hành thị trường; VSDC quản lý ký quỹ và bù trừ trung tâm
- Tài khoản phái sinh được thanh toán lãi lỗ hằng ngày theo giá thị trường, khác với tài khoản chứng khoán cơ sở thông thường
- Mọi hợp đồng đều có ngày đáo hạn cố định, buộc tất toán hoặc chuyển sang kỳ hạn kế tiếp (rollover)
- Đây là bài tổng quan ngắn — các cơ chế chi tiết (gọi ký quỹ, giải chấp, rollover…) được phân tích sâu ở các bài
/nghien-cuu/co-che/
3 trụ cột cơ chế: ký quỹ, đòn bẩy, đáo hạn
Ba trụ cột này không tồn tại độc lập mà liên kết chặt chẽ với nhau trong cùng một vòng lặp vận hành. Ký quỹ là số vốn nhà đầu tư phải nộp và duy trì để mở và giữ một vị thế — vì chỉ cần nộp một phần giá trị hợp đồng, cơ chế này tự động tạo ra đòn bẩy: lãi/lỗ được tính trên toàn bộ giá trị hợp đồng chứ không giới hạn ở số ký quỹ đã nộp. Đáo hạn là mốc thời gian cố định buộc mỗi hợp đồng phải kết thúc — nhà đầu tư có thể để hợp đồng tự tất toán, chủ động đóng sớm, hoặc rollover sang kỳ hạn kế tiếp trước khi đến hạn.
Ba trụ cột này vận hành đồng thời trong suốt vòng đời một vị thế: ký quỹ được kiểm tra và điều chỉnh mỗi phiên, đòn bẩy khuếch đại kết quả của mỗi lần điều chỉnh đó, và đáo hạn là điểm giới hạn thời gian buộc toàn bộ chu trình phải khép lại theo một cách nào đó.
| Trụ cột / Định chế | Vai trò |
|---|---|
| Ký quỹ | Vốn đảm bảo vị thế, điều chỉnh theo lãi/lỗ hằng ngày |
| Đòn bẩy | Tỷ lệ giữa giá trị hợp đồng và số ký quỹ đã nộp |
| Đáo hạn | Mốc thời gian buộc tất toán hoặc rollover |
| CTCK | Đầu mối tiếp nhận lệnh, làm việc trực tiếp với NĐT cá nhân |
| HNX | Tổ chức và vận hành thị trường giao dịch |
| VSDC | Quản lý ký quỹ, bù trừ trung tâm toàn hệ thống |
Sơ đồ minh hoạ cấu trúc quan hệ giữa 3 trụ cột cơ chế và 3 định chế giám sát, không phải số liệu thị trường.
Ai vận hành và giám sát cơ chế này: CTCK, HNX, VSDC
Ba định chế đứng sau mỗi giao dịch phái sinh có vai trò tách biệt rõ ràng. Công ty chứng khoán (CTCK) là đầu mối duy nhất nhà đầu tư cá nhân làm việc trực tiếp — mở tài khoản, đặt lệnh, nhận thông báo call margin. HNX (Sở Giao dịch Chứng khoán Hà Nội) tổ chức và vận hành thị trường giao dịch — nơi lệnh được khớp. VSDC (Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam) đứng ở vị trí trung tâm bù trừ, quản lý ký quỹ toàn hệ thống và đảm bảo nghĩa vụ thanh toán giữa các bên tham gia, kể cả khi một bên không thể thực hiện nghĩa vụ.
Nhà đầu tư cá nhân hầu như không tương tác trực tiếp với HNX hay VSDC — mọi lệnh, thông báo, và yêu cầu bổ sung ký quỹ đều đi qua CTCK nơi mở tài khoản.
Vì sao hiểu cơ chế tổng quan quan trọng trước khi giao dịch
Hiểu tổng quan cơ chế vận hành giúp nhà đầu tư hình dung trước điều gì sẽ xảy ra với tài khoản của mình trong các tình huống khác nhau — thị trường biến động mạnh, tài khoản chạm ngưỡng ký quỹ duy trì, hoặc hợp đồng đang giữ sắp đến ngày đáo hạn — trước khi tìm hiểu bất kỳ chiến lược giao dịch cụ thể nào. Một nhà đầu tư nắm rõ cơ chế sẽ không bất ngờ khi nhận thông báo bổ sung ký quỹ, và biết trước cần quyết định gì khi một vị thế tiến gần ngày đáo hạn.
Ví dụ minh hoạ — một vòng đời vị thế đơn giản
Ví dụ minh hoạ: một NĐT mở vị thế phái sinh với 130 triệu đồng ký quỹ (số minh hoạ); mỗi phiên, lãi/lỗ theo giá thị trường được cộng/trừ trực tiếp vào số dư ký quỹ. Nếu số dư giảm dưới ngưỡng duy trì quy định, hệ thống sẽ gửi yêu cầu bổ sung ký quỹ trước khi hợp đồng đến ngày đáo hạn; nếu không bổ sung kịp thời, vị thế có thể bị đóng bắt buộc để đưa tài khoản về ngưỡng an toàn.
Giờ giao dịch — một phần khác của cùng cơ chế vận hành
Ngoài ký quỹ, đòn bẩy và đáo hạn, cơ chế vận hành còn bao gồm cấu trúc phiên giao dịch trong ngày — khớp lệnh định kỳ mở/đóng cửa, khớp lệnh liên tục, và giờ nghỉ trưa — quyết định khi nào lệnh của nhà đầu tư thực sự có thể được khớp. Xem chi tiết khung giờ tại bài giờ giao dịch chứng khoán phái sinh VN30F1M.
Đọc tiếp ở đâu để hiểu sâu từng phần
Bài này chỉ dừng ở mức tổng quan để người mới hình dung toàn cảnh. Để hiểu sâu từng phần, có thể đọc thêm bài cơ chế vận hành ký quỹ, đòn bẩy, đáo hạn VN30F1M — phân tích chi tiết cách 3 trụ cột này tương tác với nhau qua từng tình huống cụ thể, cùng các bài riêng về ký quỹ và đòn bẩy.
Câu hỏi thường gặp
Cơ chế vận hành phái sinh có phức tạp hơn giao dịch cổ phiếu không?
Có thêm một số lớp cơ chế riêng (ký quỹ điều chỉnh hằng ngày, đòn bẩy, đáo hạn) mà cổ phiếu cơ sở không có, nhưng nguyên tắc khớp lệnh cơ bản trong phiên vẫn tương tự.
Ai chịu trách nhiệm nếu hệ thống gặp sự cố kỹ thuật khi giao dịch?
Trách nhiệm vận hành hệ thống thuộc về HNX và các bên liên quan theo quy chế hiện hành; nhà đầu tư nên liên hệ CTCK nơi mở tài khoản để được hướng dẫn cụ thể theo từng tình huống phát sinh.
Vì sao cần hiểu cơ chế trước khi tìm hiểu chiến lược giao dịch?
Vì hiểu cơ chế giúp nhà đầu tư biết điều gì sẽ xảy ra với tài khoản của mình trong các tình huống khác nhau (biến động giá mạnh, gần đáo hạn) trước khi áp dụng bất kỳ chiến lược nào lên tài khoản thật.
VSDC có liên hệ trực tiếp với nhà đầu tư cá nhân không?
Không; nhà đầu tư cá nhân chỉ làm việc với CTCK, còn VSDC vận hành ở cấp độ hệ thống/thành viên bù trừ, đứng phía sau để đảm bảo nghĩa vụ thanh toán chung của toàn thị trường.
Giờ giao dịch có phải một phần của cơ chế vận hành không?
Có. Cấu trúc phiên (khớp lệnh định kỳ, khớp lệnh liên tục, giờ nghỉ trưa) quyết định khi nào lệnh có thể được khớp, là một lớp khác của cùng cơ chế vận hành bên cạnh ký quỹ, đòn bẩy và đáo hạn.
Nên đọc bài nào tiếp theo để hiểu sâu hơn?
Có thể đọc các bài /nghien-cuu/co-che/ về ký quỹ, đòn bẩy động theo giá, gọi ký quỹ bổ sung và cơ chế đáo hạn/rollover để hiểu chi tiết từng phần của cơ chế tổng quan đã giới thiệu trong bài này.
Nguồn tham khảo
- HNX – Quy chế niêm yết và giao dịch hợp đồng tương lai chỉ số VN30 – hnx.vn – truy cập 07/09/2026
- VSDC – Quy chế ký quỹ, bù trừ, thanh toán chứng khoán phái sinh – vsdc.vn – truy cập 07/09/2026
Lưu ý rủi ro: Cơ chế phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại. Nội dung trên đây là để tham khảo tổng quan, không phải khuyến nghị đầu tư hay hướng dẫn giao dịch cụ thể.
Xem thêm bài giờ giao dịch chứng khoán phái sinh VN30F1M và ký quỹ phái sinh khác ký quỹ chứng khoán cơ sở ở điểm nào. Muốn hiểu toàn cảnh cách phái sinh vận hành trước khi đọc sâu từng phần? Đăng ký bản tin StockUp để nhận lộ trình đọc theo đúng thứ tự.
Bài viết liên quan
- Cơ Chế Bù Trừ Trung Tâm (CCP) Của VSDC Là Gì?
VSDC đứng giữa mọi giao dịch phái sinh qua cơ chế novation, trở thành đối tác của cả hai bên. Xem cơ chế bù trừ trung tâm giúp NĐT không lo đối tác vỡ nợ.
- Cơ Chế Cưỡng Chế Đóng Vị Thế (Giải Chấp) Phái Sinh
Giải chấp là bước xử lý sau khi nhà đầu tư không bổ sung ký quỹ đúng hạn. Xem quy trình từng bước và điều gì xảy ra với tài khoản sau khi giải chấp.
- Cơ Chế Vận Hành Ký Quỹ, Đòn Bẩy, Đáo Hạn
Ký quỹ, đòn bẩy và đáo hạn không vận hành tách rời mà tạo thành một vòng lặp xuyên suốt vòng đời một vị thế phái sinh VN30F1M. Xem cơ chế đầy đủ.
- Đòn Bẩy Khuếch Đại Lãi Lỗ Qua Nhiều Phiên: Ví Dụ
Một ví dụ tài khoản minh họa từng bước qua 5 phiên cho thấy ký quỹ, mark-to-market, đòn bẩy động và giải chấp vận hành liên kết với nhau ra sao trong thực tế.