EMA 50 khung 60 phút khởi động từ 10 phiên trước vẫn lệch trung vị 2,38 điểm so với khởi động dài; phải 20 phiên mới còn 0,29 điểm. Vì vậy engine Stockup yêu cầu tới 30 phiên dữ liệu trước khi các mẫu dùng EMA 50 khung 60 phút được nhận tín hiệu.
Định nghĩa
Số nến khởi động là lượng dữ liệu cần có trước nến đầu tiên mà giá trị chỉ báo được dùng. Chỉ báo làm mượt hàm mũ như EMA hay Wilder phụ thuộc vào điểm bắt đầu tính, nên cần nhiều nến hơn tham số danh nghĩa thì giá trị mới gần như không đổi khi lùi điểm bắt đầu.
Lưu ý rủi ro: Hợp đồng tương lai chỉ số VN30 dùng đòn bẩy: một điểm biến động bằng 100.000 đồng trên mỗi hợp đồng, nên lãi và lỗ đều lớn hơn nhiều lần số tiền ký quỹ. Nội dung chỉ nhằm mục đích giáo dục, không phải lời mời mua bán.
Những điều cần nhớ
- Mỗi phiên VN30F1M có 48 nến 5 phút, 16 nến 15 phút, 5 nến 60 phút (
EVERGREEN) - EMA 50 khung 60 phút: sai lệch trung vị 12,9 điểm khi khởi động 2 phiên, 0,29 điểm khi 20 phiên
- ATR, RSI, ADX 14 nến 5 phút gần như ổn định sau 2 phiên; sau 5 phiên sai lệch bằng 0 ở độ chính xác 0,001
- Engine yêu cầu 30 phiên khởi động cho VWAP Pullback, RSI Pullback, MACD dưới 0; 1 phiên cho Pivot, ORB thất bại
- Chưa đủ dữ liệu khởi động thì chiến lược mẫu ở trạng thái tạm dừng, không nhận tín hiệu
Dữ liệu tới phiên 17/11/2026; 27 ngày mẫu cách đều trong 2024–2026; sai lệch = |giá trị khởi động ngắn − giá trị khởi động 120 phiên (EMA) hoặc 60 phiên (ATR, ADX, RSI)| tại cuối phiên liền trước ngày mẫu.
Bảng chỉ báo, tham số và dữ liệu khởi động của 13 mẫu
| Chiến lược mẫu | Chỉ báo dài nhất | Số nến danh nghĩa | Phiên khởi động engine yêu cầu |
|---|---|---|---|
| VWAP Pullback | EMA 50 khung 60 phút | 50 nến 60 phút = 10 phiên | 30 |
| RSI Pullback | EMA 50 khung 60 phút | 10 phiên | 30 |
| MACD dưới 0 | EMA 50 khung 60 phút | 10 phiên | 30 |
| Squeeze Bollinger–Keltner | VolBase 20 phiên (tối thiểu 15) | 15 phiên | 15 |
| Phá đỉnh, đáy phiên trước | VolBase 20 phiên (tối thiểu 15) | 15 phiên | 15 |
| Lấp gap mở cửa | ATR ngày Wilder 14 phiên | 14 phiên | 15 |
| Fibonacci 0,618 | EMA 20 khung 60 phút | 20 nến 60 phút = 4 phiên | 12 |
| Ichimoku 15 phút | Senkou B 52 nến, dịch 26 nến | 78 nến 15 phút ≈ 5 phiên | 7 |
| SuperTrend + ADX | ADX 14 nến 5 phút (làm mượt hai lần) | khoảng 28 nến | 3 |
| VWAP ±2σ | ADX 14 nến 5 phút | khoảng 28 nến | 3 |
| ORB thất bại, Pivot S1/R1, VN30 dẫn dắt | ATR 14 nến 5 phút | 14 nến | 1 |
Engine đặt số phiên khởi động lớn hơn số nến danh nghĩa cho các chỉ báo làm mượt hàm mũ trên khung lớn. Lý do được đo ở phần dưới.
EMA và Wilder: vì sao "đủ số nến" chưa phải "ổn định"
Trung bình cộng 20 nến chỉ cần đúng 20 nến: giá trị tại nến thứ 20 không phụ thuộc gì vào dữ liệu trước đó. EMA và trung bình Wilder thì khác: mỗi giá trị là một phần giá mới cộng với giá trị cũ, nên điểm bắt đầu để lại dấu vết kéo dài.
EMA[t] = EMA[t−1] + α × (giá[t] − EMA[t−1]),  α = 2 ÷ (n + 1)
Ảnh hưởng của điểm bắt đầu sau k nến ≈ (1 − α)^k
Ví dụ minh họa với EMA 50 (α ≈ 0,039): sau 50 nến, ảnh hưởng của điểm bắt đầu còn khoảng (0,961)^50 ≈ 13%; sau 100 nến còn khoảng 2%; sau 150 nến còn 0,3%. Nếu giá lúc bắt đầu lệch giá hiện tại 100 điểm, sau 50 nến EMA vẫn còn lệch khoảng 13 điểm vì điểm bắt đầu.
Với EMA 50 khung 60 phút, 50 nến là 10 phiên, 150 nến là 30 phiên. Đó là lý do engine yêu cầu 30 phiên khởi động cho các mẫu dùng bộ lọc này, dù tham số chỉ là 50. Khái niệm chung có ở trang warmup, giai đoạn khởi động.
Đo sai lệch theo độ dài khởi động trên VN30F1M
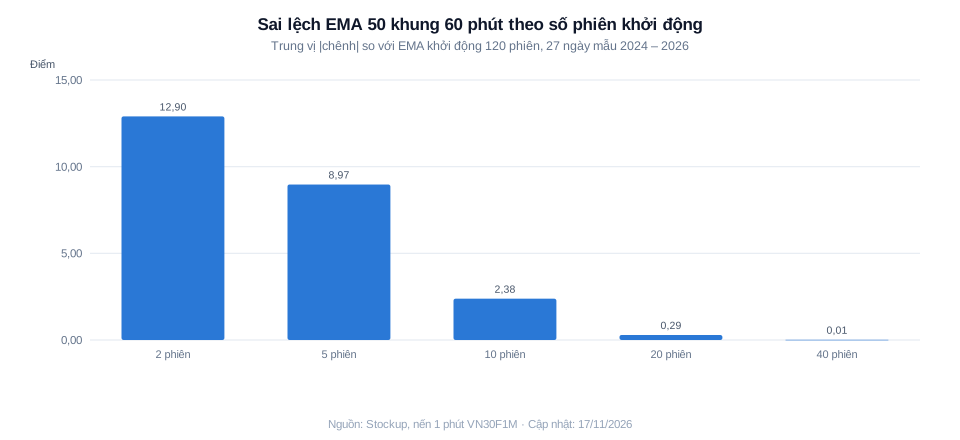
| Số phiên khởi động | Số nến 60 phút | Sai lệch trung vị (điểm) | Sai lệch lớn nhất (điểm) |
|---|---|---|---|
| 2 | 10 | 12,90 | 78,15 |
| 5 | 25 | 8,97 | 24,67 |
| 10 | 50 | 2,38 | 11,47 |
| 20 | 100 | 0,29 | 1,69 |
| 40 | 200 | 0,01 | 0,02 |
Bảng chứa đúng các giá trị đã vẽ (cột sai lệch trung vị). Mỗi phiên có 5 nến 60 phút: 09:00, 10:00, 11:00 (30 phút), 13:00, 14:00 (30 phút).
Trên 27 ngày mẫu từ 2024 tới 2026, EMA 50 khung 60 phút khởi động 2 phiên lệch trung vị 12,9 điểm (lớn nhất 78,2 điểm) so với EMA khởi động 120 phiên. Khởi động 10 phiên còn lệch 2,38 điểm, 20 phiên còn 0,29 điểm, 40 phiên gần như bằng 0. Với bộ lọc "giá > EMA 50", sai lệch 2 điểm đủ làm đổi trạng thái khi giá nằm sát EMA, tức đúng lúc bộ lọc quan trọng nhất, như bài lọc đa khung thời gian khi backtest đã chỉ ra.
Chỉ báo trên khung 5 phút ổn định nhanh hơn nhiều vì một phiên đã có 48 nến:
| Chỉ báo, nến 5 phút | Sai lệch sau 1 phiên (trung vị / lớn nhất) | Sau 2 phiên | Sau 5 phiên |
|---|---|---|---|
| ATR 14 (điểm) | 0,021 / 0,171 | 0,001 / 0,004 | 0 / 0 |
| RSI 14 (điểm RSI) | 0,80 / 4,25 | 0,02 / 0,16 | 0 / 0 |
| ADX 14 (điểm ADX) | 3,02 / 8,82 | 0,14 / 1,13 | 0 / 0 |
ADX chậm nhất vì làm mượt hai lần: DI là trung bình Wilder, rồi ADX lại là trung bình Wilder của DX. Sau 1 phiên ADX còn lệch trung vị 3 điểm, đủ để đổi trạng thái của điều kiện ADX > 20. Định nghĩa đầy đủ có ở trang ADX.
Engine Stockup tạm dừng khi nào
Bộ lọc ngày lớp hệ thống của mọi chiến lược mẫu có điều kiện "chưa đủ dữ liệu khởi động cho các chỉ báo đang dùng". Khi chạy kiểm định, engine nạp dữ liệu từ trước ngày bắt đầu đo kết quả một khoảng bằng số phiên khởi động, để phiên đầu tiên của khoảng đo đã có chỉ báo ổn định. Nếu dữ liệu không đủ (ví dụ chọn ngày bắt đầu sát đầu nguồn dữ liệu), các phiên đầu ở trạng thái tạm dừng.
Hai điểm dễ nhầm khi tự kiểm định:
- Chỉ báo không khởi động lại ở ngày roll. Engine tính chỉ báo trên chuỗi hợp đồng liên tục, nên EMA, ATR chạy liên tục qua ngày đổi hợp đồng; chênh giá giữa hợp đồng cũ và mới đi thẳng vào chỉ báo. Mức chênh này được đo ở bài đăng ngày 22/11/2026 về mức tham chiếu phiên trước ở ngày roll.
- Chỉ báo theo phiên thì khởi động lại mỗi phiên. VWAP và dải VWAP tính lại từ đầu mỗi phiên, nên đầu phiên chúng dựa trên rất ít nến, khác với EMA hay ATR.
Nguồn và giai đoạn của dữ liệu lịch sử dùng để khởi động được mô tả ở trang nguồn dữ liệu lịch sử VN30F1M.
Câu hỏi thường gặp
Số nến khởi động là gì?
Là lượng dữ liệu phải có trước nến đầu tiên mà chỉ báo được dùng. Với trung bình cộng, chỉ cần đúng số nến của tham số. Với EMA và trung bình Wilder, cần nhiều hơn để ảnh hưởng của điểm bắt đầu tính gần như biến mất.
Vì sao EMA cần nhiều nến hơn tham số?
Vì EMA nhớ toàn bộ quá khứ với trọng số giảm dần, nên giá trị lúc bắt đầu tính còn ảnh hưởng rất lâu. Với EMA 50, sau 50 nến ảnh hưởng của điểm bắt đầu còn khoảng 13%, sau 150 nến còn 0,3%. Trên khung 60 phút, 150 nến là 30 phiên.
Ichimoku cần bao nhiêu dữ liệu?
Senkou B tính trên 52 nến rồi dịch về sau 26 nến, nên cần tối thiểu 78 nến 15 phút, khoảng 5 phiên. Engine Stockup yêu cầu 7 phiên khởi động cho chiến lược Ichimoku 15 phút. Ichimoku dùng giá cao nhất, thấp nhất nên không có vấn đề làm mượt hàm mũ.
Bắt đầu backtest ở ngày đầu có dữ liệu được không?
Được nếu chấp nhận các phiên đầu có chỉ báo chưa ổn định, hoặc bỏ chúng. Engine Stockup nạp dữ liệu khởi động từ trước ngày bắt đầu đo; nếu không có dữ liệu trước đó, các phiên đầu bị tạm dừng. Đo kết quả trên chỉ báo chưa ổn định cho tín hiệu khác với thực tế.
Chỉ báo trên app khác backtest vì sao?
Thường vì điểm bắt đầu tính khác nhau: biểu đồ chỉ tải vài trăm nến gần nhất, còn backtest tính từ đầu dữ liệu. Với EMA trên khung 60 phút, chênh lệch có thể vài điểm. Với ATR, RSI khung 5 phút, chênh lệch biến mất sau vài phiên.
Ngày roll có phải khởi động lại?
Engine Stockup không khởi động lại: chỉ báo chạy liên tục trên chuỗi VN30F1M nối từ các hợp đồng. Cách này giữ chỉ báo ổn định nhưng đưa chênh giá giữa hai hợp đồng vào chỉ báo. Khởi động lại mỗi lần roll sẽ làm mất ổn định vài phiên mỗi tháng.
Nguồn tham khảo
- J. Welles Wilder – New Concepts in Technical Trading Systems (1978), sách tham khảo về làm mượt Wilder
- Fidelity Learning Center – Exponential moving average – fidelity.com – truy cập 17/11/2026
- Dữ liệu: nến 1 phút VN30F1M; số phiên khởi động từ engine Stockup
rulespec-1.0.0, số liệu tới phiên 17/11/2026
Tham số chiến lược mẫu và quy tắc khởi động rà soát định kỳ 6 tháng; số liệu gắn với mốc 17/11/2026.
Lưu ý rủi ro: Chỉ báo chưa ổn định cho tín hiệu khác với tín hiệu thật, nên kết quả kiểm định có thể lệch. Phái sinh dùng đòn bẩy, nên quyết định dựa trên kiểm định sai có thể dẫn tới khoản lỗ lớn hơn dự kiến.
Chi tiết dữ liệu mà backtest hay bỏ qua — nhận qua bản tin Stockup.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain, hơn 120 dự án thực tế; kết hợp kinh nghiệm đầu tư chứng khoán với phát triển hệ thống phân tích.