Đòn bẩy chứng khoán phái sinh
Đòn bẩy giúp nhà đầu tư giao dịch phái sinh với vốn ký quỹ nhỏ hơn giá trị hợp đồng, nhưng khuếch đại cả lãi và lỗ. Tìm hiểu cơ chế và ví dụ minh họa.
Đòn bẩy trong phái sinh là khả năng kiểm soát một giá trị hợp đồng lớn hơn nhiều lần số tiền ký quỹ thực nộp. Cơ chế này khuếch đại cả lãi và lỗ theo cùng tỷ lệ, nên biến động nhỏ của chỉ số cơ sở có thể tạo ra thay đổi lớn trong tài khoản.
Định nghĩa đầy đủ
Đòn bẩy chứng khoán phái sinh là tỷ lệ giữa giá trị hợp đồng tương lai và số tiền ký quỹ ban đầu nhà đầu tư phải nộp. Vì chỉ cần ký quỹ một phần giá trị hợp đồng, nhà đầu tư chịu tác động lãi/lỗ tương ứng với toàn bộ giá trị hợp đồng, khiến mức độ rủi ro cao hơn nhiều so với sở hữu tài sản cơ sở trực tiếp.
Đòn bẩy hoạt động như thế nào trong hợp đồng tương lai
Khi mở một vị thế VN30F1M, nhà đầu tư không phải trả toàn bộ giá trị hợp đồng mà chỉ cần nộp ký quỹ ban đầu — thường là một tỷ lệ nhỏ so với giá trị đó. Nhưng lãi/lỗ vẫn được tính trên toàn bộ giá trị hợp đồng, không giới hạn ở số ký quỹ đã nộp. Chênh lệch giữa "vốn thực bỏ ra" và "giá trị đang kiểm soát" chính là đòn bẩy.
Công thức tính tỷ lệ đòn bẩy
Tỷ lệ đòn bẩy = Giá trị hợp đồng / Số ký quỹ ban đầu phải nộp. Vì số ký quỹ ban đầu do VSD quy định theo phần trăm giá trị hợp đồng, tỷ lệ đòn bẩy thay đổi trực tiếp theo tỷ lệ ký quỹ ban đầu (IM) hiện hành tại từng thời điểm — không phải một con số cố định lâu dài.
Vì sao đòn bẩy khuếch đại cả lãi và lỗ
Vì lãi/lỗ luôn được tính trên toàn bộ giá trị hợp đồng, một biến động phần trăm nhỏ của chỉ số VN30 tương lai sẽ tương ứng với một biến động phần trăm lớn hơn nhiều lần trên số vốn ký quỹ thực nộp. Đòn bẩy không tạo thêm lợi nhuận kỳ vọng — nó chỉ khuếch đại biên độ dao động của kết quả, theo cả hai chiều.
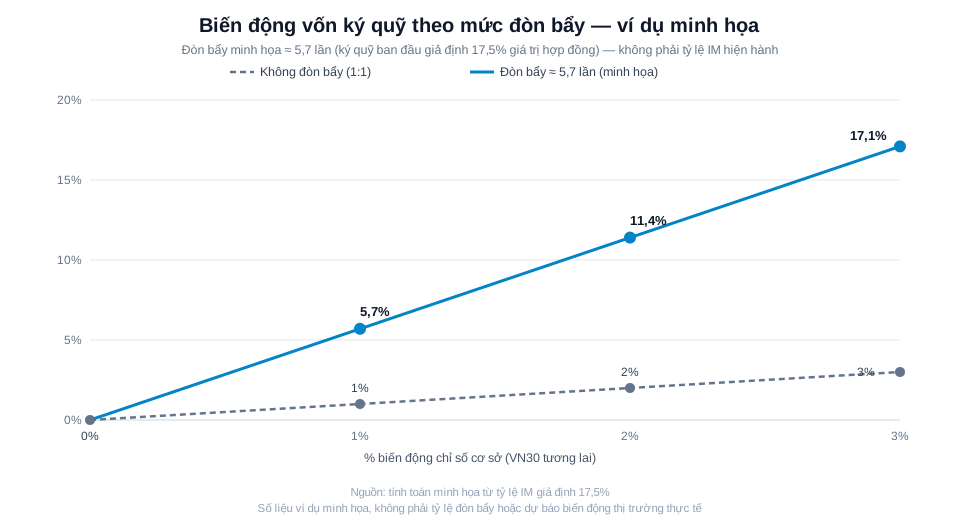
| % biến động chỉ số cơ sở | % biến động vốn ký quỹ (không đòn bẩy) | % biến động vốn ký quỹ (đòn bẩy ≈5,7 lần, minh họa) |
|---|---|---|
| 0% | 0% | 0% |
| 1% | 1% | 5,7% |
| 2% | 2% | 11,4% |
| 3% | 3% | 17,1% |
Ví dụ minh họa dùng lại mức đòn bẩy ≈5,7 lần đã nêu ở phần ví dụ trong bài (giá trị hợp đồng giả định 125.000.000đ, ký quỹ ban đầu giả định 17,5% ≈ 21.875.000đ) — không phải tỷ lệ IM hoặc dự báo biến động thị trường thực tế.
Đòn bẩy phái sinh khác gì margin mua cổ phiếu cơ sở
Về bản chất khuếch đại lãi/lỗ thì tương tự, nhưng margin mua cổ phiếu là một khoản vay có lãi suất từ công ty chứng khoán, trong khi đòn bẩy phái sinh đến từ cơ chế ký quỹ một phần giá trị hợp đồng, không phát sinh chi phí lãi vay riêng biệt. Chứng quyền có bảo đảm cũng có đòn bẩy nhưng theo cơ chế khác hẳn — xem so sánh hợp đồng tương lai và chứng quyền.
Quản trị rủi ro khi giao dịch có đòn bẩy
Không có cơ chế nào loại bỏ hoàn toàn rủi ro đòn bẩy ngoài việc chủ động kiểm soát quy mô vị thế. Ba cách thường dùng: giới hạn số lượng hợp đồng mở so với tổng tài sản, duy trì tỷ lệ ký quỹ dư so với mức tối thiểu thay vì để sát ngưỡng call margin, và theo dõi biến động tài khoản thường xuyên thay vì chỉ kiểm tra khi có vấn đề.
Ví dụ minh họa mức đòn bẩy của một vị thế VN30F1M
Ví dụ minh họa: giá trị 1 hợp đồng VN30F1M giả định 125.000.000đ (1.250 điểm × 100.000đ/điểm), ký quỹ ban đầu giả định 17,5% ≈ 21.875.000đ. Tỷ lệ đòn bẩy ≈ 125.000.000 / 21.875.000 ≈ 5,7 lần. Nếu chỉ số biến động 1%, mức lãi/lỗ trên vốn ký quỹ tương đương khoảng 5,7% — số liệu minh họa, không phải tỷ lệ IM áp dụng thực tế.
Đòn bẩy dễ hiểu sai ở đâu
- Nghĩ đòn bẩy cao đồng nghĩa lợi nhuận kỳ vọng cao hơn — thực chất đòn bẩy chỉ khuếch đại biến động kết quả theo cả hai chiều, không làm tăng xác suất thắng hay kỳ vọng lợi nhuận.
- Tin rằng mức lỗ tối đa bị giới hạn ở số ký quỹ đã nộp — vì lãi/lỗ tính trên toàn bộ giá trị hợp đồng, nếu không bổ sung ký quỹ kịp thời, khoản lỗ thực tế có thể vượt số vốn ban đầu.
- Áp một "tỷ lệ đòn bẩy chuẩn" cho mọi thời điểm — tỷ lệ đòn bẩy phụ thuộc trực tiếp vào tỷ lệ ký quỹ ban đầu do VSD quy định, có thể thay đổi theo biến động thị trường.
Câu hỏi thường gặp về đòn bẩy phái sinh
Đòn bẩy trong phái sinh thường ở mức bao nhiêu lần?
Mức đòn bẩy phụ thuộc trực tiếp vào tỷ lệ ký quỹ ban đầu do VSD quy định tại từng thời điểm, có thể thay đổi theo biến động thị trường; nhà đầu tư cần tra cứu tỷ lệ IM hiện hành trước khi tính toán, không có một con số cố định lâu dài.
Đòn bẩy cao có tốt hơn không?
Không nhất thiết. Đòn bẩy cao đồng nghĩa biến động tài khoản lớn hơn với cùng mức thay đổi của chỉ số cơ sở, làm tăng cả khả năng lãi nhanh lẫn rủi ro lỗ nhanh, đặc biệt khi thị trường biến động mạnh ngoài dự kiến.
Làm sao để kiểm soát rủi ro đòn bẩy?
Nhà đầu tư có thể giới hạn số lượng hợp đồng mở so với tổng tài sản, duy trì tỷ lệ ký quỹ dư so với mức tối thiểu, và theo dõi biến động tài khoản thường xuyên thay vì để tỷ lệ sử dụng tài khoản áp sát ngưỡng call margin.
Đòn bẩy phái sinh có giống đòn bẩy khi vay margin mua cổ phiếu không?
Về bản chất khuếch đại lãi/lỗ thì tương tự, nhưng margin cổ phiếu là khoản vay có lãi suất từ công ty chứng khoán, còn đòn bẩy phái sinh đến từ cơ chế ký quỹ một phần giá trị hợp đồng, không phát sinh chi phí lãi vay riêng biệt.
Vì sao mức lỗ trong phái sinh có thể vượt số tiền ký quỹ ban đầu?
Vì lãi/lỗ được tính trên toàn bộ giá trị hợp đồng chứ không giới hạn ở số ký quỹ đã nộp; nếu thị trường biến động mạnh và nhà đầu tư không bổ sung ký quỹ kịp thời, khoản lỗ thực tế có thể vượt vốn ban đầu.
Nguồn tham khảo
- VSD – Thông tin ký quỹ chứng khoán phái sinh – vsdc.vn – truy cập 26/08/2026
Tỷ lệ ký quỹ ban đầu quyết định trực tiếp mức đòn bẩy — số liệu ví dụ trong bài cần đối chiếu với công bố hiện hành của VSD.
Lưu ý rủi ro: Đòn bẩy khuếch đại cả lãi và lỗ. Nội dung trên đây không gợi ý mức đòn bẩy nên sử dụng và không phải nội dung tư vấn đầu tư.
Xem thêm bài VN30F1M là gì, Vị thế Long/Short trong phái sinh, Ký quỹ phái sinh khác ký quỹ chứng khoán cơ sở ở điểm nào, rủi ro phá sản tài khoản khi kiểm định chiến lược có đòn bẩy và cơ chế vận hành thị trường phái sinh là gì. Hiểu đúng về đòn bẩy trước khi giao dịch — đăng ký bản tin StockUp để nhận thêm kiến thức nền tảng về phái sinh.
Bài viết liên quan
- Vì Sao Đòn Bẩy Phái Sinh Thay Đổi Liên Tục?
Tỷ lệ đòn bẩy thực tế trong phái sinh không cố định mà biến động theo vốn chủ sở hữu tài khoản sau mỗi lần thanh toán lãi lỗ hằng ngày. Xem cơ chế đầy đủ.
- Giới Hạn Vị Thế & Hệ Số Nhân Kiểm Soát Rủi Ro Sao?
Giới hạn vị thế và hệ số nhân hợp đồng là hai công cụ HNX/VSDC dùng để kiểm soát rủi ro tập trung và quy mô đòn bẩy toàn hệ thống. Xem cơ chế đầy đủ.
- Đòn Bẩy Khuếch Đại Lãi Lỗ Qua Nhiều Phiên: Ví Dụ
Một ví dụ tài khoản minh họa từng bước qua 5 phiên cho thấy ký quỹ, mark-to-market, đòn bẩy động và giải chấp vận hành liên kết với nhau ra sao trong thực tế.
- Cơ Chế Gọi Ký Quỹ Bổ Sung (Margin Call) Phái Sinh
Gọi ký quỹ bổ sung diễn ra khi tỷ lệ sử dụng tài khoản chạm ngưỡng cảnh báo. Xem quy trình từng bước, từ cảnh báo đến hạn chót bổ sung vốn cho vị thế phái sinh.
- Hợp Đồng Tương Lai Khác Chứng Quyền Ở Điểm Nào?
Hợp đồng tương lai và chứng quyền có bảo đảm đều có đòn bẩy nhưng khác cơ chế, sàn giao dịch và mức lỗ tối đa. Xem bảng so sánh 8 tiêu chí cơ bản.
- Ký Quỹ Phái Sinh Khác Ký Quỹ Cổ Phiếu Ở Điểm Nào
Ký quỹ phái sinh không phải là khoản vay như margin cổ phiếu — đây là 4 khác biệt cơ chế quan trọng NĐT cần hiểu trước khi chuyển sang giao dịch VN30F1M.
- Rủi Ro Phá Sản Tài Khoản Khi Kiểm Định Chiến Lược
Lợi nhuận trung bình dương chưa có nghĩa là an toàn. Xem cách ước lượng rủi ro phá sản tài khoản khi kiểm định chiến lược VN30F1M có đòn bẩy.
- Tỷ Lệ Ký Quỹ Ban Đầu Ảnh Hưởng Thuế Phái Sinh Ra Sao
Thuế TNCN phái sinh tính trên giá trị ký quỹ ban đầu, nên khi VSDC đổi tỷ lệ ký quỹ, thuế và điểm hòa vốn đổi theo. Xem bảng ví dụ minh họa.
- Cơ Chế Cưỡng Chế Đóng Vị Thế (Giải Chấp) Phái Sinh
Giải chấp là bước xử lý sau khi nhà đầu tư không bổ sung ký quỹ đúng hạn. Xem quy trình từng bước và điều gì xảy ra với tài khoản sau khi giải chấp.
- Cơ Chế Vận Hành Ký Quỹ, Đòn Bẩy, Đáo Hạn
Ký quỹ, đòn bẩy và đáo hạn không vận hành tách rời mà tạo thành một vòng lặp xuyên suốt vòng đời một vị thế phái sinh VN30F1M. Xem cơ chế đầy đủ.
- Kiểm Định Chiến Lược Trung Bình Động Cắt Nhau VN30F1M
MA ngắn cắt lên MA dài là ý tưởng trend-following phổ biến nhất. Xem cách kiểm định trung thực ý tưởng này trên VN30F1M, gồm cả điểm yếu về độ trễ.