Thuế thu nhập cá nhân chứng khoán phái sinh
Khoản thuế Nhà nước thu trên hoạt động chuyển nhượng hợp đồng tương lai của cá nhân, được công ty chứng khoán khấu trừ tại nguồn trên giá trị chuyển nhượng, không phụ thuộc nhà đầu tư lãi hay lỗ trong kỳ.
Thuế TNCN chứng khoán phái sinh là khoản thuế Nhà nước thu trên hoạt động chuyển nhượng hợp đồng tương lai của cá nhân, được công ty chứng khoán khấu trừ tại nguồn trên giá trị chuyển nhượng. Khoản thuế này không phụ thuộc việc nhà đầu tư lãi hay lỗ trong kỳ giao dịch.
Định nghĩa đầy đủ
Thuế thu nhập cá nhân (TNCN) khi giao dịch chứng khoán phái sinh là khoản thuế Nhà nước thu trên hoạt động chuyển nhượng hợp đồng tương lai của cá nhân, được công ty chứng khoán khấu trừ tại nguồn trên giá trị chuyển nhượng — áp dụng không phụ thuộc việc nhà đầu tư lãi hay lỗ trong kỳ giao dịch đó.
Ai chịu trách nhiệm khấu trừ thuế TNCN phái sinh
Công ty chứng khoán nơi nhà đầu tư mở tài khoản là bên khấu trừ thuế tại nguồn ngay tại thời điểm phát sinh giao dịch chuyển nhượng. Nhà đầu tư không cần tự kê khai riêng cho từng giao dịch — khoản thuế được trừ trực tiếp trước khi phần còn lại được ghi nhận vào tài khoản.
Thuế TNCN phái sinh tính trên giá trị chuyển nhượng, không phải trên lợi nhuận
Đây là điểm khác biệt quan trọng nhất: thuế tính trên giá trị chuyển nhượng của giao dịch, không phải trên phần lãi/lỗ thực tế của nhà đầu tư. Cách tính này khác với thuế thu nhập doanh nghiệp thông thường vốn đánh trên lợi nhuận.
Vì sao thuế vẫn bị khấu trừ ngay cả khi vị thế đang lỗ
Vì căn cứ tính thuế là giá trị chuyển nhượng, không phải kết quả lãi/lỗ, nên nhà đầu tư vẫn bị khấu trừ thuế kể cả khi vị thế đó lỗ. Đây là điểm nhiều người mới dễ nhầm lẫn, cho rằng "lỗ thì không phải đóng thuế" — thực tế cơ chế khấu trừ tại nguồn không phân biệt lãi hay lỗ.
Thuế TNCN phái sinh khác thuế TNCN cổ phiếu cơ sở ở điểm nào
Cả hai đều là thuế chuyển nhượng chứng khoán, nhưng căn cứ tính thuế và văn bản pháp quy áp dụng cho phái sinh có thể khác với cổ phiếu cơ sở. Nhà đầu tư nên tra cứu văn bản thuế hiện hành áp dụng riêng cho chứng khoán phái sinh thay vì suy đoán từ quy định cổ phiếu.
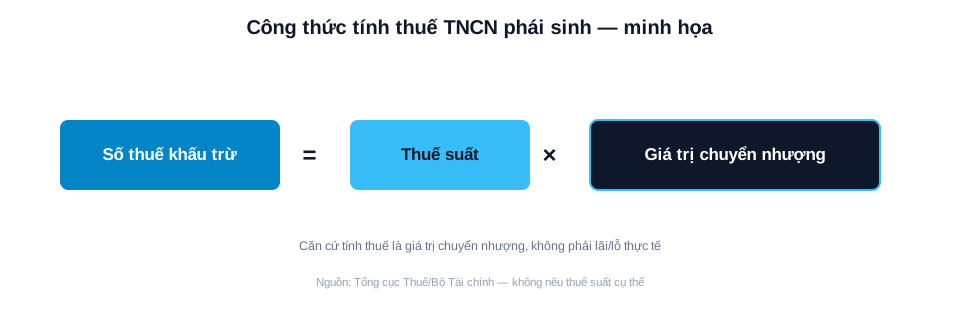
| Thành phần | Vai trò |
|---|---|
| Giá trị chuyển nhượng | Căn cứ tính thuế (không phải lãi/lỗ) |
| Thuế suất | Tỷ lệ áp dụng theo văn bản pháp quy hiện hành |
| Số thuế khấu trừ | Giá trị chuyển nhượng × thuế suất |
Sơ đồ công thức khái niệm, không nêu thuế suất cụ thể.
Ví dụ minh họa cách khấu trừ thuế trên một giao dịch VN30F1M
Ví dụ minh họa (không dùng thuế suất thật): nhà đầu tư thực hiện 1 giao dịch chuyển nhượng hợp đồng VN30F1M có giá trị chuyển nhượng minh họa 125.000.000đ, giả định thuế suất minh họa X% → số thuế TNCN khấu trừ tại nguồn = 125.000.000đ × X%. Khoản thuế này bị khấu trừ dù vị thế đó đang lãi hay lỗ.
Thuế TNCN phái sinh dễ hiểu sai ở đâu
- Nghĩ lỗ thì không phải đóng thuế — thuế tính trên giá trị chuyển nhượng, không phải trên lãi/lỗ, nên vẫn bị khấu trừ dù vị thế lỗ.
- Nhầm lẫn với thuế TNCN cổ phiếu cơ sở — hai loại có căn cứ tính và văn bản pháp quy áp dụng riêng, cần tra cứu đúng quy định cho phái sinh.
- Cho rằng cần tự kê khai từng giao dịch — công ty chứng khoán khấu trừ tại nguồn ngay khi giao dịch phát sinh.
Câu hỏi thường gặp về thuế TNCN chứng khoán phái sinh
Thuế TNCN phái sinh có tính khi vị thế đang lỗ không?
Có. Thuế được tính trên giá trị chuyển nhượng của giao dịch, không phải trên phần lãi/lỗ thực tế, nên nhà đầu tư vẫn bị khấu trừ thuế kể cả khi vị thế đó lỗ.
Ai là người khấu trừ thuế TNCN khi giao dịch phái sinh?
Công ty chứng khoán nơi nhà đầu tư mở tài khoản là bên khấu trừ thuế tại nguồn ngay tại thời điểm phát sinh giao dịch chuyển nhượng, nhà đầu tư không cần tự kê khai riêng cho từng giao dịch.
Thuế TNCN phái sinh khác thuế TNCN cổ phiếu cơ sở thế nào?
Cả hai đều là thuế chuyển nhượng chứng khoán, nhưng căn cứ tính thuế và văn bản pháp quy áp dụng cho phái sinh có thể khác với cổ phiếu cơ sở; nhà đầu tư nên tra cứu văn bản thuế hiện hành áp dụng riêng cho chứng khoán phái sinh.
Thuế suất TNCN phái sinh hiện nay là bao nhiêu?
Thuế suất cụ thể do văn bản pháp quy về thuế hiện hành quy định và có thể thay đổi theo thời gian; nhà đầu tư nên tra cứu trực tiếp quy định thuế mới nhất hoặc xác nhận với công ty chứng khoán trước khi tính toán.
Có cần tự kê khai thuế TNCN phái sinh hằng năm không?
Cơ chế khấu trừ tại nguồn thực hiện ngay khi giao dịch phát sinh; nghĩa vụ kê khai bổ sung (nếu có) phụ thuộc quy định thuế hiện hành, nhà đầu tư nên xác nhận với cơ quan thuế hoặc công ty chứng khoán để biết nghĩa vụ cụ thể.
Nguồn tham khảo
- Tổng cục Thuế/Bộ Tài chính – Quy định thuế TNCN đối với chuyển nhượng chứng khoán phái sinh – gdt.gov.vn – truy cập 02/09/2026
- UBCKNN – Văn bản pháp quy chứng khoán phái sinh (Nghị định 158/2020/NĐ-CP, sửa đổi bởi Nghị định 306/2025/NĐ-CP) – ssc.gov.vn – truy cập 02/09/2026
Văn bản và thuế suất hiện hành nêu trên cần đối chiếu trực tiếp với quy định mới nhất của Tổng cục Thuế/Bộ Tài chính trước khi áp dụng.
Lưu ý rủi ro: Nội dung trên đây là để tham khảo về cơ chế thuế, không phải tư vấn thuế cá nhân hay hướng dẫn kê khai. Nhà đầu tư nên tham khảo cơ quan thuế hoặc chuyên gia thuế cho tình huống cụ thể của mình.
Xem thêm bài Phí giao dịch (phí môi giới) và Điểm hoà vốn. Quy định thuế phái sinh có thể thay đổi — đăng ký bản tin StockUp để cập nhật kịp thời khi có điều chỉnh.
Bài viết liên quan
- Cách Tính Điểm Hoà Vốn Giao Dịch Phái Sinh
Điểm hoà vốn giao dịch phái sinh là số điểm biến động tối thiểu để bù đủ toàn bộ chi phí. Xem công thức, các thành phần chi phí và ví dụ tính cụ thể.
- Bị Giải Chấp Phái Sinh Mất Những Chi Phí Gì?
Bị giải chấp phái sinh mất khoản lỗ đã chốt, phí và thuế lượt đóng, cộng trượt giá do lệnh xử lý nhanh. Phân tích từng khoản và ví dụ minh họa.
- Điểm Hòa Vốn LONG Và SHORT VN30F1M Khác Nhau Vì Sao?
LONG và SHORT VN30F1M có điểm hòa vốn lệch nhau vì thuế lượt đóng tính trên giá thoát. Xem công thức, mức chênh thực tế và cách tự kiểm tra.
- Điểm Hòa Vốn VN30F1M Đổi Theo Giá Và Số Hợp Đồng?
Chỉ số càng cao, điểm hòa vốn VN30F1M càng lớn vì thuế tỉ lệ với giá; số hợp đồng thì không đổi điểm hòa vốn. Xem bảng ví dụ và tự kiểm tra.
- Cách Tính Chi Phí 1 Vòng Giao Dịch VN30F1M Từng Bước
5 bước tính chi phí một vòng VN30F1M: phí CTCK, phí Sở, phí bù trừ, thuế TNCN — kèm ví dụ khoảng 51.800đ (~0,52 điểm) và công cụ tính sẵn để tự kiểm tra.
- Có Phải Quyết Toán Thuế TNCN Phái Sinh Không?
Thuế TNCN phái sinh do CTCK khấu trừ trên từng lượt khớp. Có phải quyết toán không, lỗ cả năm có được hoàn không và chứng từ khấu trừ lấy ở đâu.
- Tỷ Lệ Ký Quỹ Ban Đầu Ảnh Hưởng Thuế Phái Sinh Ra Sao
Thuế TNCN phái sinh tính trên giá trị ký quỹ ban đầu, nên khi VSDC đổi tỷ lệ ký quỹ, thuế và điểm hòa vốn đổi theo. Xem bảng ví dụ minh họa.
- Thuế TNCN Giao Dịch Chứng Khoán Phái Sinh Tính Sao?
Thuế thu nhập cá nhân khi giao dịch chứng khoán phái sinh do CTCK khấu trừ tại nguồn. Tìm hiểu cách tính, thời điểm nộp và ví dụ minh họa.