Chiến lược đà giá nhiều phiên giữ vị thế theo hướng lợi nhuận của N phiên gần nhất. Kiểm định trung thực cần cố định cửa sổ nhìn lại trước khi xem kết quả, dùng chuỗi đã xử lý roll, trừ đủ chi phí và kiểm tra trên nhiều chế độ thị trường.
Định nghĩa đầy đủ
Chiến lược đà giá nhiều phiên (time-series momentum) là chiến lược xác định hướng vị thế dựa trên dấu của lợi nhuận tích lũy trong một cửa sổ quá khứ cố định: lợi nhuận dương thì giữ LONG, âm thì giữ SHORT, xem xét lại theo chu kỳ định trước.
Lưu ý rủi ro: Nội dung mang tính giáo dục, trình bày khung kiểm định một ý tưởng giao dịch, không công bố kết quả hiệu quả và không gợi ý áp dụng. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại; mọi quyết định giao dịch và rủi ro thuộc về người dùng.
Những điều cần nhớ
- Momentum dựa trên lợi nhuận quá khứ của chính tài sản, không dùng đường trung bình
- Dữ liệu chưa xử lý roll tạo tín hiệu giả tại các ngày chuyển hợp đồng
- Thử nhiều cửa sổ rồi chọn cái tốt nhất là thiên lệch dò nhiều tham số
- Chiến lược theo đà thường chịu thua lỗ liên tiếp khi thị trường đi ngang
- Mọi kết quả số của chiến lược phải đến từ kiểm định thật
Quy tắc chiến lược: cửa sổ nhìn lại và kỳ xem xét lại
Một chiến lược đà giá nhiều phiên được xác định bởi hai tham số chính:
- Cửa sổ nhìn lại (N phiên): khoảng thời gian dùng để đo lợi nhuận quá khứ. Lợi nhuận được tính bằng giá đóng cửa hiện tại so với giá đóng cửa N phiên trước.
- Kỳ xem xét lại (K phiên): tần suất đánh giá lại tín hiệu. Giữa hai lần xem xét, vị thế giữ nguyên.
Quy tắc đơn giản nhất: tại mỗi kỳ xem xét, nếu lợi nhuận N phiên dương thì giữ LONG, âm thì giữ SHORT. Một số biến thể thêm vùng trung tính (không giữ vị thế nếu lợi nhuận quá gần 0) hoặc điều chỉnh quy mô theo biến động.
Ví dụ minh họa quy tắc (không phải kết quả): cửa sổ 20 phiên, xem xét lại mỗi 5 phiên. Tại một kỳ xem xét, lợi nhuận 20 phiên là +3% → giữ LONG trong 5 phiên tới. Kỳ sau, lợi nhuận 20 phiên là −1% → chuyển sang SHORT. Mỗi lần chuyển hướng là hai lượt khớp: đóng vị thế cũ, mở vị thế mới.
Khung đánh giá chung áp dụng cho mọi ý tưởng trong cụm này được trình bày trong bài khung đánh giá trung thực ý tưởng giao dịch VN30F1M.
Momentum khác trung bình động cắt nhau và đột phá kênh giá thế nào
Ba ý tưởng này cùng thuộc nhóm theo xu hướng, nhưng đo "xu hướng" bằng cách khác nhau:
| Tiêu chí | Đà giá nhiều phiên | Trung bình động cắt nhau | Đột phá kênh giá |
|---|---|---|---|
| Đại lượng dùng | Lợi nhuận tích lũy N phiên | Vị trí hai đường trung bình | Giá so với đỉnh, đáy N phiên |
| Số tham số chính | 1–2 (N, K) | 2 (hai độ dài MA) | 1–2 (độ dài kênh, quy tắc thoát) |
| Luôn có vị thế | Thường có | Thường có | Tùy thiết kế |
| Độ trễ tín hiệu | Phụ thuộc N | Phụ thuộc MA dài | Phụ thuộc độ dài kênh |
Vì đo cùng một hiện tượng, các chiến lược này thường cho kết quả tương quan cao. Nếu đã kiểm định trung bình động cắt nhau hoặc đột phá kênh giá Donchian, nên so sánh trên cùng dữ liệu và cùng giả định chi phí để thấy momentum có thêm thông tin gì hay chỉ là cách viết khác của cùng một tín hiệu.
Chuẩn bị dữ liệu: chuỗi liên tục và roll
Momentum đo lợi nhuận qua nhiều phiên, nên cực kỳ nhạy với bước nhảy giả trong chuỗi giá. Chuỗi VN30F1M ghép nối các hợp đồng khác nhau; tại mỗi ngày chuyển hợp đồng, giá có thể nhảy vì chênh lệch giữa hai kỳ hạn chứ không vì thị trường biến động.
Nếu không xử lý, lợi nhuận N phiên bao trùm một ngày chuyển hợp đồng sẽ chứa phần chênh lệch đó — tạo tín hiệu giả, thậm chí đảo hướng vị thế. Cách điều chỉnh chuỗi và chọn ngày chuyển được phân tích trong bài phương pháp roll hợp đồng tương lai VN30F1M.
Quy tắc thực hành:
- Tính tín hiệu trên chuỗi đã điều chỉnh (back-adjusted) để lợi nhuận N phiên không chứa bước nhảy roll.
- Tính lãi lỗ giao dịch trên giá thật của hợp đồng đang nắm giữ.
- Ghi nhận chi phí roll như các lượt giao dịch thật.
Khung kiểm định: trong mẫu, ngoài mẫu và độ nhạy cửa sổ
Rủi ro lớn nhất khi kiểm định momentum là chọn cửa sổ N theo kết quả. Nếu thử N = 5, 10, 15, … 120 rồi chọn giá trị cho kết quả đẹp nhất, con số đó gần như chắc sẽ bị thổi phồng — hiện tượng thiên lệch dò nhiều tham số. Khung kiểm định đề xuất:
- Cố định N và K trước dựa trên lập luận (ví dụ khoảng một tháng giao dịch), ghi lại trước khi chạy.
- Chia dữ liệu trong mẫu, ngoài mẫu theo thời gian như trong bài chia dữ liệu trong mẫu và ngoài mẫu khi kiểm định chiến lược.
- Chạy độ nhạy: giữ nguyên quy tắc, thay N quanh giá trị đã chọn. Kết quả nên thay đổi từ từ; nếu chỉ đẹp ở đúng một giá trị N, đó là dấu hiệu khớp quá mức.
- Ghi số biến thể đã thử để người đọc đánh giá mức độ dò tham số.
- Kiểm tra theo chế độ thị trường: tách giai đoạn xu hướng và đi ngang, xem kết quả phụ thuộc giai đoạn nào.
Bài viết này không công bố kết quả kiểm định. Nếu cần đưa số liệu, chúng phải đến từ lần chạy thật trên dữ liệu đã kiểm tra, kèm đầy đủ giả định.
Chi phí giao dịch và tần suất đảo vị thế
Với chiến lược luôn có vị thế, mỗi lần đổi hướng tạo hai lượt khớp. Tần suất đổi hướng phụ thuộc N và K: cửa sổ ngắn, xem xét dày thì đổi hướng nhiều hơn.
Ví dụ minh họa (số giả định): trong một năm, chiến lược đổi hướng 30 lần và roll 12 lần. Tổng số vòng giao dịch khoảng 42; nếu chi phí mỗi vòng tương đương khoảng 0,5 điểm, chi phí cả năm khoảng 21 điểm mỗi hợp đồng — tức lợi nhuận gộp phải vượt 21 điểm mới bắt đầu có lãi ròng.
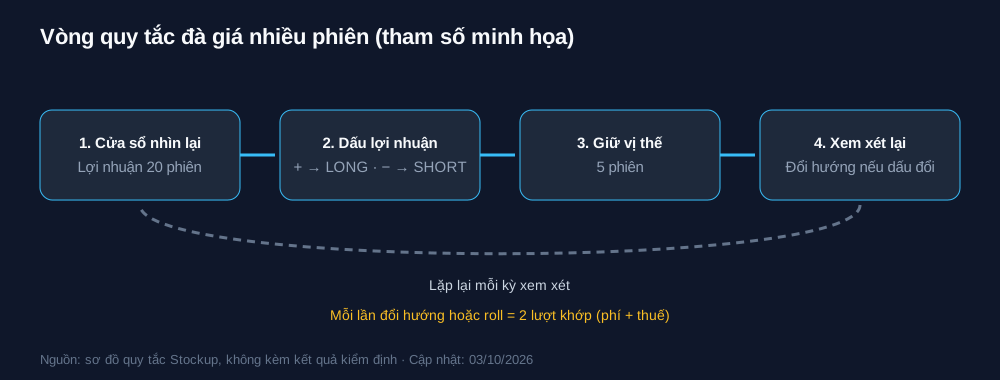
| Bước | Nội dung (ví dụ minh họa) |
|---|---|
| 1. Cửa sổ nhìn lại | Lợi nhuận 20 phiên trên chuỗi đã điều chỉnh roll |
| 2. Dấu lợi nhuận | Dương → LONG; âm → SHORT |
| 3. Giữ vị thế | 5 phiên (kỳ xem xét lại) |
| 4. Xem xét lại | Tính lại lợi nhuận 20 phiên, đổi hướng nếu dấu đổi |
| Chi phí | Mỗi lần đổi hướng: 2 lượt khớp; mỗi lần roll: 2 lượt khớp |
Tham số là ví dụ minh họa quy tắc, không phải tham số khuyến khích sử dụng và không kèm kết quả.
Rủi ro: đảo chiều mạnh và phụ thuộc chế độ thị trường
Chiến lược đà giá có hai điểm yếu cấu trúc:
- Đảo chiều đột ngột: vị thế theo hướng cũ chịu toàn bộ cú đảo chiều trước khi cửa sổ nhìn lại kịp ghi nhận. Với đòn bẩy phái sinh, một cú đảo chiều có thể tạo drawdown sâu và kích hoạt gọi ký quỹ.
- Thị trường đi ngang: lợi nhuận N phiên dao động quanh 0, tín hiệu đổi hướng liên tục, mỗi lần đổi hướng tốn chi phí mà không có xu hướng để bù.
Vì vậy kết quả kiểm định momentum phụ thuộc mạnh vào tỷ trọng giai đoạn xu hướng trong dữ liệu. Một giai đoạn kiểm định có xu hướng rõ có thể cho kết quả đẹp không lặp lại ở giai đoạn sau.
Câu hỏi thường gặp
Chiến lược momentum khác trung bình động cắt nhau thế nào?
Momentum dùng dấu của lợi nhuận tích lũy trong N phiên để quyết định hướng vị thế. Trung bình động cắt nhau dùng vị trí tương đối giữa hai đường trung bình có độ dài khác nhau. Cả hai đều theo xu hướng và thường cho tín hiệu tương quan cao, nhưng khác số tham số và độ trễ.
Cửa sổ nhìn lại bao nhiêu phiên khi kiểm định momentum?
Nên cố định trước khi xem kết quả, dựa trên lập luận về khoảng thời gian muốn nắm bắt, rồi kiểm tra độ nhạy quanh giá trị đó. Không nên thử hàng loạt cửa sổ rồi chọn cái tốt nhất, vì kết quả chọn lọc như vậy gần như luôn bị thổi phồng so với hiệu quả thật trên dữ liệu mới.
Momentum có hiệu quả trên hợp đồng tương lai chỉ số không?
Kết quả phụ thuộc giai đoạn dữ liệu, cách xử lý roll, chi phí và tham số. Bài viết không khẳng định chiến lược có hiệu quả hay không, mà trình bày khung để tự kiểm định một cách trung thực. Mọi kết luận cần đến từ kiểm định thật, có kiểm tra ngoài mẫu.
Roll hợp đồng ảnh hưởng tới chiến lược momentum thế nào?
Tại ngày chuyển hợp đồng, chuỗi giá ghép có thể nhảy vì chênh lệch giữa hai kỳ hạn. Nếu tính lợi nhuận N phiên trên chuỗi chưa điều chỉnh, bước nhảy này tạo lợi nhuận giả và có thể làm đổi hướng vị thế. Cần tính tín hiệu trên chuỗi đã điều chỉnh và tính lãi lỗ trên giá thật.
Chi phí giao dịch ảnh hưởng tới chiến lược momentum ra sao?
Mỗi lần đổi hướng tạo hai lượt khớp, mỗi lần roll cũng vậy. Cửa sổ ngắn và kỳ xem xét dày làm số lần đổi hướng tăng, chi phí tích lũy theo. Trong giai đoạn đi ngang, chi phí có thể chiếm phần lớn kết quả, nên phải trừ đủ chi phí ngay từ backtest.
Nguồn tham khảo
- Nghiên cứu học thuật về time-series momentum trên hợp đồng tương lai (tạp chí tài chính uy tín)
- HNX – Đặc tả hợp đồng tương lai chỉ số VN30 – hnx.vn – truy cập 03/10/2026
Tham số và chi phí trong bài là ví dụ minh họa; bài không công bố kết quả backtest.
Lưu ý rủi ro: Bài viết là khung kiểm định, không phải gợi ý áp dụng chiến lược. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Mỗi chiến lược đều cần một bài kiểm định trung thực — đăng ký bản tin Stockup để nhận bài kiểm định tiếp theo.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain — hơn 120 dự án thực tế, kết hợp kinh nghiệm đầu tư chứng khoán và phát triển hệ thống phân tích, giao dịch tài chính.