
Mô phỏng Monte Carlo tạo ra hàng nghìn kịch bản bằng cách xáo trộn lại thứ tự (hoặc lấy mẫu có hoàn lại) chuỗi lợi nhuận giao dịch đã có từ backtest, từ đó ước lượng khoảng dao động hiệu suất và drawdown có thể xảy ra — thay vì chỉ nhìn vào đúng 1 đường cong vốn lịch sử.
Định nghĩa đầy đủ
Kiểm định mô phỏng Monte Carlo (hay bootstrap chuỗi lợi nhuận) là kỹ thuật tạo ra nhiều kịch bản đường cong vốn giả lập bằng cách xáo trộn hoặc lấy mẫu lại các giao dịch đã ghi nhận từ backtest, giúp ước lượng khoảng tin cậy của lợi nhuận kỳ vọng và mức sụt giảm vốn tối đa có thể xảy ra, thay vì dựa vào một kịch bản lịch sử duy nhất.
Lưu ý rủi ro: Nội dung dưới đây mang tính giáo dục về phương pháp kiểm định chiến lược, không phải khuyến nghị đầu tư hay dự báo lợi nhuận cụ thể. Mô phỏng Monte Carlo chỉ ước lượng dựa trên dữ liệu lịch sử đã có, không dự báo diễn biến thị trường tương lai. Giao dịch chứng khoán phái sinh dùng đòn bẩy nên lãi và lỗ đều được khuếch đại.
Những điều cần nhớ
- Monte Carlo/bootstrap không tạo ra dữ liệu giá mới, chỉ xáo trộn lại thứ tự các giao dịch đã có từ backtest gốc
- Kỹ thuật này ước lượng khoảng dao động (ví dụ khoảng tin cậy 90%) cho lợi nhuận và drawdown, thay vì một con số đơn lẻ
- Số lần mô phỏng càng nhiều, ước lượng khoảng tin cậy càng ổn định, nhưng không làm tăng chất lượng dữ liệu gốc
- Chuỗi giao dịch gốc quá ngắn khiến kết quả mô phỏng vẫn kế thừa hạn chế về ý nghĩa thống kê từ dữ liệu gốc
- Monte Carlo kiểm tra rủi ro phân phối kết quả, walk-forward kiểm tra rủi ro theo thời gian — hai kỹ thuật bổ sung, không thay thế nhau
Vì sao một đường cong vốn duy nhất chưa đủ để đánh giá chiến lược
Một backtest thông thường chỉ tạo ra đúng 1 đường cong vốn — kết quả của đúng 1 chuỗi giao dịch theo đúng 1 trình tự thời gian đã xảy ra trong lịch sử. Vấn đề là trình tự đó chỉ là một trong vô số khả năng mà thị trường có thể đã diễn ra. Nếu vài giao dịch thua lỗ lớn rơi vào đầu chuỗi thay vì cuối chuỗi, đường cong vốn có thể trông rất khác — thậm chí chạm ngưỡng rút vốn trước khi kịp hồi phục, dù tổng lợi nhuận cuối kỳ không đổi.
Nhìn vào đúng 1 đường cong vốn duy nhất dễ khiến người kiểm định đánh giá quá lạc quan về mức độ "êm" của chiến lược — trong khi thứ tự xảy ra của các giao dịch thắng/thua cũng là một biến số ngẫu nhiên quan trọng, không kém gì tỷ lệ thắng hay biên lợi nhuận trung bình. Đây chính là khoảng trống mà kiểm định mô phỏng Monte Carlo được thiết kế để lấp đầy.
Monte Carlo/bootstrap chuỗi lợi nhuận hoạt động thế nào
Về bản chất, kỹ thuật này không mô phỏng giá tài sản cơ sở như Monte Carlo dùng trong định giá quyền chọn — nó lấy đúng tập hợp các giao dịch đã có từ backtest (mỗi giao dịch với kết quả lãi/lỗ đã biết) rồi tạo ra nhiều chuỗi mới bằng 2 cách phổ biến:
- Xáo trộn thứ tự (shuffle): giữ nguyên toàn bộ các giao dịch, chỉ đảo lại trình tự xuất hiện, rồi vẽ lại đường cong vốn theo trình tự mới.
- Lấy mẫu có hoàn lại (bootstrap resampling): chọn ngẫu nhiên từng giao dịch từ tập gốc (một giao dịch có thể được chọn lặp lại hoặc không được chọn lần nào) để tạo thành một chuỗi mới có cùng độ dài.
Lặp lại quá trình này hàng trăm đến hàng nghìn lần sẽ tạo ra một chùm đường cong vốn mô phỏng, mỗi đường là một kịch bản khả dĩ dựa trên cùng tập giao dịch gốc — không có giao dịch nào bị thêm bớt hay đổi giá trị, chỉ thứ tự hoặc tần suất xuất hiện khác nhau.
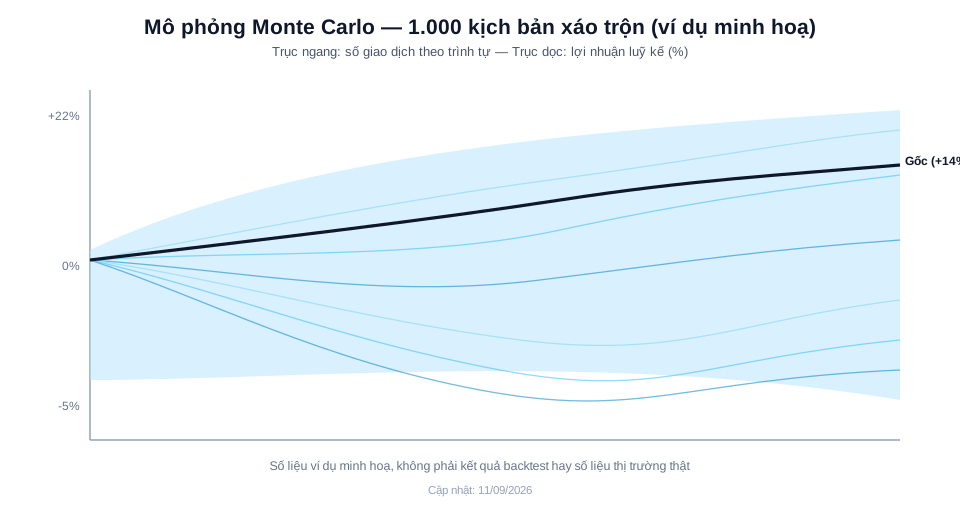
| Thước đo | Đường cong vốn gốc | Khoảng tin cậy 90% (1.000 lần mô phỏng, minh hoạ) |
|---|---|---|
| Lợi nhuận cuối kỳ | +14% | -5% đến +22% |
| Drawdown tối đa | 11% | 8% đến 19% |
Bảng dữ liệu minh hoạ đi kèm biểu đồ — số liệu giả định, không phải kết quả backtest hay dữ liệu thị trường thật.
Đọc kết quả: khoảng tin cậy lợi nhuận và drawdown tối đa
Ví dụ minh hoạ: từ 100 giao dịch backtest gốc, chạy 1.000 lần xáo trộn thứ tự (số minh hoạ) cho khoảng lợi nhuận từ -5% đến +22%, trong khi drawdown tối đa dao động từ 8% đến 19% tuỳ kịch bản xáo trộn. Đường cong vốn gốc (+14% lợi nhuận, 11% drawdown) chỉ là một điểm nằm trong khoảng dao động rộng đó — không phải điểm đại diện đáng tin cậy nhất cho tương lai.
Khi đọc kết quả, nên chú ý 2 con số: cận dưới của khoảng tin cậy lợi nhuận (kịch bản xấu vẫn có thể xảy ra dù cùng tập giao dịch gốc) và cận trên của khoảng tin cậy drawdown (mức sụt giảm vốn tệ nhất có khả năng xảy ra). Nếu cận dưới của lợi nhuận rơi về mức âm đáng kể, hoặc cận trên của drawdown vượt xa mức chấp nhận được, đó là dấu hiệu cần xem lại cỡ mẫu gốc hoặc độ ổn định của chiến lược.
Monte Carlo có thay thế được walk-forward không
Không. Hai kỹ thuật trả lời hai câu hỏi khác nhau. Kiểm định mô phỏng Monte Carlo trả lời: "nếu cùng tập giao dịch này xảy ra theo trình tự khác, kết quả có thể dao động trong khoảng nào?" — đây là rủi ro về phân phối/trình tự kết quả. Walk-forward trả lời câu hỏi khác: "chiến lược có còn hiệu quả khi áp dụng vào giai đoạn dữ liệu mới, chưa từng dùng để chọn tham số?" — đây là rủi ro về tính ổn định theo thời gian thực tế. Một câu hỏi thứ ba — kết quả có khác ngẫu nhiên hay không — thuộc về kiểm định hoán vị, phương pháp phá quan hệ tín hiệu–lợi nhuận thay vì chỉ xáo trộn thứ tự lệnh.
Một chiến lược có thể cho khoảng tin cậy Monte Carlo khá hẹp (ổn định về phân phối trình tự) nhưng vẫn thất bại ở walk-forward nếu quy luật thị trường mà nó dựa vào đã thay đổi. Vì vậy quy trình kiểm định đầy đủ nên dùng cả hai bước bổ sung cho nhau — tương tự cách kiểm định độ nhạy tham số cũng chỉ kiểm tra một loại rủi ro riêng biệt, không thay thế được walk-forward.
Giới hạn của kỹ thuật này — không tạo ra dữ liệu thị trường mới
Giới hạn quan trọng nhất cần nhớ: mô phỏng Monte Carlo/bootstrap không tạo ra thông tin thị trường mới, chỉ tổ chức lại (xáo trộn hoặc lấy mẫu lại) đúng tập giao dịch đã có từ backtest gốc. Nếu tập giao dịch gốc quá ít — chỉ vài chục giao dịch — thì dù chạy hàng nghìn lần mô phỏng, khoảng tin cậy thu được vẫn phản ánh đúng hạn chế của một cỡ mẫu nhỏ, chưa đủ ý nghĩa thống kê, không phải một kết quả đáng tin cậy hơn.
Ngoài ra, kỹ thuật này giả định các giao dịch trong tập gốc độc lập với nhau về trình tự — giả định có thể không hoàn toàn đúng nếu chiến lược có tính chất "chuỗi thắng/thua liên tiếp" mang tính hệ thống (ví dụ phụ thuộc chế độ thị trường). Vì vậy, kết quả mô phỏng nên được đọc cùng các chỉ số hiệu suất kiểm định khác, không tách rời.
Câu hỏi thường gặp
Monte Carlo trong kiểm định chiến lược có giống Monte Carlo trong định giá quyền chọn không?
Về nguyên lý mô phỏng ngẫu nhiên thì tương tự, nhưng ở đây áp dụng cho việc xáo trộn/lấy mẫu lại chuỗi giao dịch đã có, không phải mô phỏng đường giá tài sản cơ sở như trong định giá quyền chọn.
Cần bao nhiêu giao dịch gốc để chạy mô phỏng có ý nghĩa?
Không có ngưỡng cố định tuyệt đối, nhưng chuỗi giao dịch quá ít (vài chục giao dịch) khiến kết quả mô phỏng kém tin cậy — nên xem thêm bài về cỡ mẫu và ý nghĩa thống kê trước khi diễn giải khoảng tin cậy.
Khoảng tin cậy 90% từ mô phỏng nghĩa là gì?
Nghĩa là trong các kịch bản mô phỏng, khoảng 90% rơi vào khoảng giá trị được nêu — đây là ước lượng thống kê dựa trên dữ liệu lịch sử đã có, không phải cam kết kết quả tương lai sẽ nằm trong khoảng đó.
Mô phỏng Monte Carlo có giúp chọn tham số tốt hơn không?
Không trực tiếp; mục đích chính là đánh giá độ tin cậy của kết quả đã có, không phải công cụ tối ưu hoá tham số. Việc chọn tham số nên thực hiện qua các bước kiểm định khác trước.
Có cần chạy Monte Carlo cho mọi chiến lược không?
Đặc biệt hữu ích khi chuỗi giao dịch backtest ngắn hoặc khi cần đánh giá rủi ro drawdown kỹ hơn trước khi cân nhắc quy mô vốn phân bổ cho chiến lược đó.
Lưu ý rủi ro: Kiểm định mô phỏng Monte Carlo chỉ ước lượng khoảng dao động dựa trên dữ liệu lịch sử đã có, không dự báo lợi nhuận tương lai và không loại bỏ rủi ro thua lỗ khi giao dịch. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại. Nội dung trên đây là để tham khảo, không phải khuyến nghị đầu tư hay tư vấn cụ thể.
Xem thêm bài rủi ro phá sản tài khoản khi kiểm định chiến lược VN30F1M có đòn bẩy — cách kết hợp mô phỏng Monte Carlo để ước lượng xác suất cháy tài khoản, không chỉ nhìn khoảng tin cậy lợi nhuận. Muốn biết đường cong vốn backtest của bạn có phải là kịch bản "may mắn" nhất không? Đăng ký bản tin StockUp để nhận loạt bài về kiểm định chiến lược.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain, hơn 120 dự án thực tế; kết hợp kinh nghiệm đầu tư chứng khoán với phát triển hệ thống phân tích.