Drawdown
Drawdown là tỷ lệ hoặc số tiền giảm của giá trị tài khoản so với mức đỉnh cao nhất đạt được trước đó; max drawdown là mức giảm lớn nhất từ đỉnh tới đáy trong toàn giai đoạn, dùng để đánh giá rủi ro sụt vốn của chiến lược.
Drawdown Là Gì
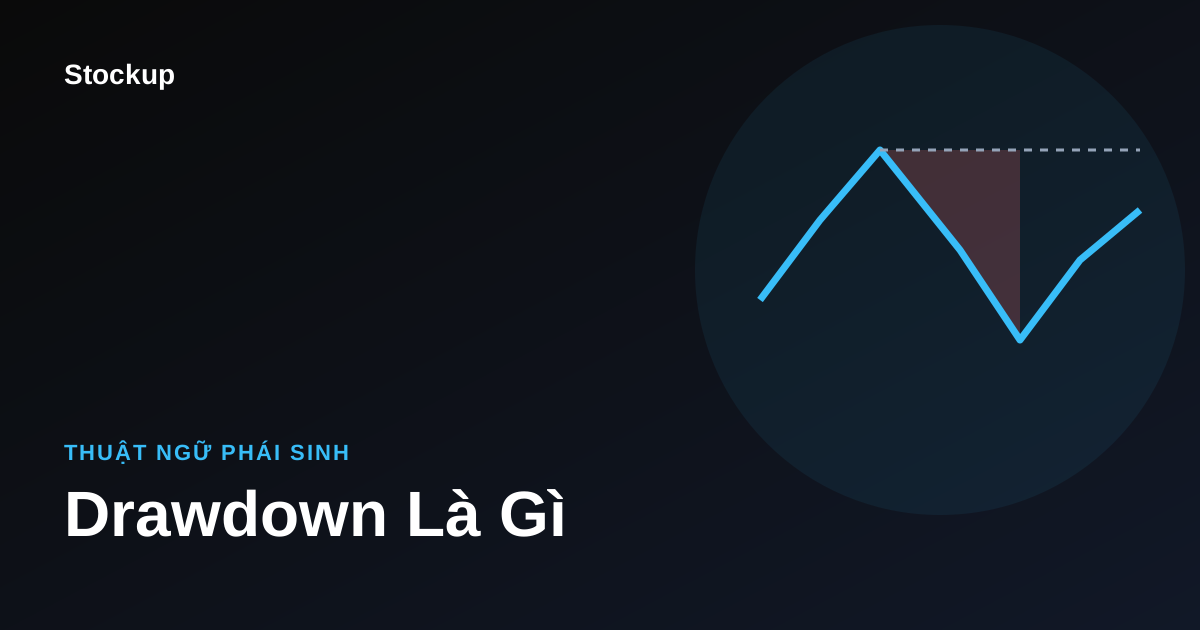
Drawdown là mức sụt giảm giá trị tài khoản (hoặc đường vốn chiến lược) tính từ đỉnh cao nhất trước đó tới đáy tiếp theo. Max drawdown là mức sụt lớn nhất trong cả giai đoạn — thước đo rủi ro cơ bản mà lợi nhuận cuối kỳ không thể hiện.
Định nghĩa đầy đủ
Drawdown là tỷ lệ hoặc số tiền giảm của giá trị tài khoản so với mức đỉnh cao nhất đạt được trước đó. Drawdown tối đa (max drawdown) là mức giảm lớn nhất từ đỉnh tới đáy trong toàn bộ giai đoạn quan sát, dùng để đánh giá rủi ro sụt vốn của chiến lược.
Lưu ý rủi ro: Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại — đòn bẩy làm drawdown sâu hơn tương ứng.
Những điều cần nhớ
- Drawdown tại một thời điểm = (đỉnh trước đó − giá trị hiện tại) ÷ đỉnh trước đó
- Để hồi phục từ drawdown d cần lợi nhuận d ÷ (1 − d)
- Drawdown 50% cần lợi nhuận 100% mới về lại đỉnh cũ
- Max drawdown trong backtest thường nhỏ hơn drawdown gặp phải trong thực tế
Công thức tính drawdown và max drawdown
Để tính drawdown, cần theo dõi hai thứ song song: giá trị tài khoản tại mỗi thời điểm, và mức đỉnh cao nhất tính tới thời điểm đó (running peak).
Drawdown(t) = (Đỉnh cao nhất tới t − Giá trị tại t) ÷ Đỉnh cao nhất tới t
- Khi tài khoản lập đỉnh mới, drawdown bằng 0.
- Khi tài khoản giảm dưới đỉnh, drawdown dương và tăng dần theo mức giảm.
- Max drawdown là giá trị drawdown lớn nhất trong cả giai đoạn.
Điểm khác biệt quan trọng: drawdown đo từ đỉnh, không đo từ vốn ban đầu. Một tài khoản đang lãi 20% so với vốn ban đầu vẫn có thể đang ở drawdown 15% nếu trước đó đã lãi tới 41%.
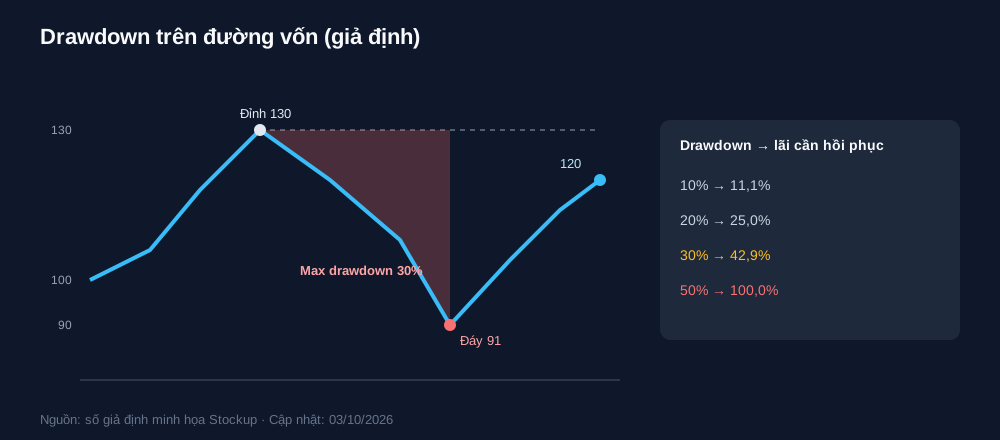
Ví dụ minh họa (số giả định): tài khoản bắt đầu ở 100, tăng lên 130, rồi giảm về 91, sau đó hồi lên 120.
- Đỉnh cao nhất trước khi giảm: 130.
- Drawdown tại đáy = (130 − 91) ÷ 130 = 30%.
- Dù tài khoản kết thúc ở 120 (lãi 20% so với vốn), max drawdown của giai đoạn vẫn là 30%.
Thời gian hồi phục
Ngoài độ sâu, drawdown còn có chiều thời gian:
- Thời gian sụt: từ đỉnh tới đáy.
- Thời gian hồi phục: từ đáy tới khi tài khoản vượt lại đỉnh cũ.
- Tổng thời gian dưới đỉnh: từ đỉnh cũ tới khi lập đỉnh mới.
Trong ví dụ trên, tài khoản chưa hồi phục (120 < 130), nên thời gian dưới đỉnh vẫn đang kéo dài. Muốn về lại 130 từ 120, tài khoản còn cần thêm khoảng 8,3% lợi nhuận — dù đã hồi được phần lớn quãng giảm từ đáy 91. Với người giao dịch thật, một drawdown vừa phải nhưng kéo dài nhiều tháng có thể khó chịu đựng hơn một drawdown sâu nhưng hồi phục nhanh. Báo cáo kiểm định tốt nên ghi cả hai chiều.
Vì sao drawdown lớn khó hồi phục (bất đối xứng)
Mất đi và lấy lại không đối xứng. Sau khi giảm d phần trăm, tài khoản còn (1 − d); muốn quay về mức cũ cần lãi d ÷ (1 − d) trên số vốn còn lại.
| Drawdown | Lợi nhuận cần để về lại đỉnh |
|---|---|
| 10% | 11,1% |
| 20% | 25,0% |
| 30% | 42,9% |
| 50% | 100,0% |
| 70% | 233,3% |
Bảng tính theo công thức d ÷ (1 − d); đường vốn trong hình là số giả định minh họa.
Bảng cho thấy drawdown càng sâu, quãng đường hồi phục càng dốc hơn nhiều. Đây là lý do nhiều phương pháp đánh giá chiến lược coi max drawdown là giới hạn cần kiểm soát, không chỉ là một con số tham khảo. Nếu drawdown đủ sâu để tài khoản bị đóng vị thế bắt buộc hoặc không còn đủ ký quỹ, việc hồi phục thậm chí không còn khả thi — rủi ro này được phân tích trong bài rủi ro phá sản tài khoản khi kiểm định chiến lược có đòn bẩy.
Đòn bẩy phóng đại drawdown thế nào
Với hợp đồng tương lai, drawdown thường được tính trên vốn ký quỹ thực bỏ ra, không trên giá trị danh nghĩa hợp đồng. Vì vậy đòn bẩy nhân trực tiếp độ sâu drawdown.
Ví dụ minh họa (số giả định): cùng một chiến lược có drawdown 6% trên giá trị danh nghĩa. Nếu dùng đòn bẩy 3 lần (vốn ký quỹ bằng một phần ba giá trị danh nghĩa), drawdown trên vốn khoảng 18%; đòn bẩy 5 lần cho khoảng 30%. Theo bảng trên, 30% đã cần gần 43% lợi nhuận mới hồi phục. Mỗi mức đòn bẩy không chỉ làm drawdown sâu hơn mà còn làm thời gian hồi phục dài hơn.
Ngoài ra, drawdown sâu trong tài khoản phái sinh có thể kích hoạt gọi ký quỹ bổ sung trước khi chiến lược kịp hồi phục — một ràng buộc mà backtest trên giá trị danh nghĩa không thấy.
Drawdown trong backtest và drawdown thực tế
Max drawdown trong báo cáo backtest là con số của một đường lịch sử duy nhất. Nếu cùng các lệnh đó xảy ra theo thứ tự khác — ví dụ năm lệnh thua lớn nhất dồn liền nhau thay vì rải rác — drawdown có thể sâu hơn nhiều, dù tổng lợi nhuận không đổi. Vì vậy max drawdown lịch sử nên được xem là một mẫu, không phải giới hạn trên.
Ba lý do khiến drawdown thực tế thường sâu hơn backtest:
- Thứ tự lãi lỗ ngẫu nhiên: tương lai không lặp lại đúng thứ tự quá khứ. Mô phỏng xáo trộn chuỗi lợi nhuận cho thấy dải drawdown có thể gặp — xem bài mô phỏng Monte Carlo chuỗi lợi nhuận chiến lược.
- Chi phí và trượt giá thật thường cao hơn giả định, nhất là trong những phiên biến động mạnh — đúng lúc drawdown đang hình thành.
- Khớp quá mức: nếu tham số được chọn để đường vốn trong mẫu đẹp, drawdown trong mẫu bị làm nhỏ đi một cách giả tạo.
Một cách đọc thận trọng: coi max drawdown của backtest là mức "đã từng xảy ra", và chuẩn bị tâm lý, vốn cho mức sâu hơn đáng kể.
Thuật ngữ liên quan
- Đọc chỉ số hiệu suất kiểm định — drawdown là một trong các chỉ số cốt lõi.
- Đòn bẩy chứng khoán phái sinh — yếu tố nhân độ sâu drawdown.
- Đọc chỉ số hiệu suất khi kiểm định chiến lược — cách đọc drawdown cùng các chỉ số khác.
Danh sách đầy đủ ở trang thuật ngữ phái sinh.
Câu hỏi thường gặp
Drawdown khác khoản lỗ thế nào?
Khoản lỗ thường được đo so với vốn ban đầu hoặc giá mở vị thế. Drawdown được đo so với đỉnh cao nhất trước đó của tài khoản. Vì vậy một tài khoản vẫn đang lãi so với vốn ban đầu có thể đồng thời đang ở drawdown đáng kể, nếu nó đã từng lãi nhiều hơn rồi mất bớt.
Drawdown nên tính theo phần trăm hay số tiền?
Có thể dùng cả hai. Phần trăm thuận tiện để so sánh giữa các chiến lược và các quy mô vốn khác nhau, và dùng trực tiếp trong công thức hồi phục. Số tiền giúp hình dung thiệt hại thực tế và đối chiếu với tài sản ký quỹ. Báo cáo kiểm định tốt thường ghi cả hai, kèm thời gian dưới đỉnh.
Max drawdown bao nhiêu thì được coi là cao?
Không có ngưỡng chung cho mọi người. Mức chấp nhận được phụ thuộc khả năng chịu rủi ro, quy mô vốn, mức đòn bẩy và mục tiêu của từng người. Điều quan trọng hơn là so max drawdown với lợi nhuận kỳ vọng và thời gian hồi phục, và xác định giới hạn của bản thân trước khi giao dịch.
Drawdown trong backtest có phản ánh drawdown thực tế không?
Chỉ một phần. Backtest chỉ là một đường lịch sử duy nhất; thứ tự lãi lỗ khác đi có thể tạo drawdown sâu hơn nhiều. Chi phí, trượt giá và ràng buộc ký quỹ trong thực tế cũng làm drawdown lớn hơn. Các phương pháp như mô phỏng Monte Carlo giúp ước lượng dải drawdown có thể gặp.
Đòn bẩy ảnh hưởng tới drawdown thế nào?
Đòn bẩy nhân độ sâu drawdown tính trên vốn thực bỏ ra xấp xỉ theo tỷ lệ đòn bẩy. Drawdown 6% trên giá trị danh nghĩa trở thành khoảng 30% với đòn bẩy 5 lần. Vì lợi nhuận cần để hồi phục tăng nhanh theo độ sâu, đòn bẩy cao làm quãng đường hồi phục dài hơn rất nhiều.
Nguồn tham khảo
- Tài liệu thuật ngữ quản lý rủi ro danh mục của tổ chức tài chính uy tín
Đường vốn và mức đòn bẩy trong bài là số giả định minh họa.
Lưu ý rủi ro: Bài viết giải thích chỉ số, không đưa ra ngưỡng drawdown "chấp nhận được" cho ai. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Đọc báo cáo kiểm định như người trong nghề — đăng ký bản tin Stockup để nhận thêm bài về chỉ số hiệu suất.