Sharpe ratio
Sharpe ratio là chỉ số lợi nhuận điều chỉnh theo rủi ro, bằng chênh lệch giữa lợi nhuận trung bình và lãi suất phi rủi ro chia cho độ lệch chuẩn lợi nhuận trong cùng giai đoạn; thường được năm hóa để so sánh.
Sharpe Ratio Là Gì
Sharpe ratio bằng lợi nhuận trung bình vượt lãi suất phi rủi ro chia cho độ lệch chuẩn lợi nhuận — cho biết mỗi đơn vị biến động được "trả" bao nhiêu lợi nhuận. Chỉ số này bỏ qua đuôi phân phối và thứ tự lãi lỗ, nên cần đọc cùng drawdown.
Định nghĩa đầy đủ
Sharpe ratio là chỉ số lợi nhuận điều chỉnh theo rủi ro, tính bằng chênh lệch giữa lợi nhuận trung bình của chiến lược và lãi suất phi rủi ro, chia cho độ lệch chuẩn của lợi nhuận trong cùng giai đoạn. Giá trị càng cao nghĩa là lợi nhuận trên mỗi đơn vị biến động càng lớn.
Lưu ý rủi ro: Nội dung mang tính giáo dục, không phải tư vấn đầu tư và không đặt ngưỡng Sharpe làm tiêu chí lựa chọn. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại.
Những điều cần nhớ
- Sharpe = (lợi nhuận trung bình − lãi suất phi rủi ro) ÷ độ lệch chuẩn lợi nhuận
- Năm hóa từ dữ liệu ngày: nhân Sharpe ngày với căn bậc hai số phiên giao dịch mỗi năm
- Sharpe coi biến động tăng và giảm như nhau, không phản ánh rủi ro đuôi
- Thử nhiều chiến lược rồi chọn Sharpe cao nhất làm kết quả bị thổi phồng
Công thức và cách năm hóa
Sharpe = (R̄ − Rf) ÷ σ
- R̄: lợi nhuận trung bình mỗi kỳ (ngày, tuần, tháng) của chiến lược.
- Rf: lãi suất phi rủi ro cùng kỳ — lợi nhuận có thể đạt được mà gần như không chịu rủi ro, ví dụ lãi suất tiền gửi ngắn hạn hoặc trái phiếu chính phủ.
- σ: độ lệch chuẩn của lợi nhuận mỗi kỳ — thước đo mức dao động.
Sharpe tính theo kỳ nào thì chỉ so được với Sharpe cùng kỳ. Để so sánh chung, người ta thường năm hóa. Nếu các kỳ độc lập với nhau, lợi nhuận trung bình tăng tỷ lệ thuận với số kỳ, còn độ lệch chuẩn tăng theo căn bậc hai số kỳ, nên:
Sharpe năm ≈ Sharpe ngày × √(số phiên mỗi năm)
Với khoảng 250 phiên mỗi năm, hệ số là √250 ≈ 15,8. Số phiên thực tế của thị trường Việt Nam mỗi năm có thể chênh vài phiên, ảnh hưởng không đáng kể tới kết quả.
Việc chọn lãi suất phi rủi ro cũng ảnh hưởng tới kết quả. Có thể dùng lãi suất tiền gửi kỳ hạn ngắn, lãi suất trái phiếu chính phủ ngắn hạn, hoặc đặt bằng 0 để đơn giản hóa — miễn là ghi rõ và dùng nhất quán khi so sánh. Với chiến lược phái sinh, một câu hỏi phụ là tiền ký quỹ có được hưởng lãi hay không: nếu không, lợi nhuận của chiến lược thực chất phải vượt cả phần lãi mà số tiền đó lẽ ra nhận được ở kênh khác.
Ví dụ tính Sharpe ratio
Ví dụ minh họa (số giả định):
- Lợi nhuận ngày trung bình của chiến lược: 0,05%.
- Lãi suất phi rủi ro quy đổi theo ngày: 0,02%.
- Độ lệch chuẩn lợi nhuận ngày: 1%.
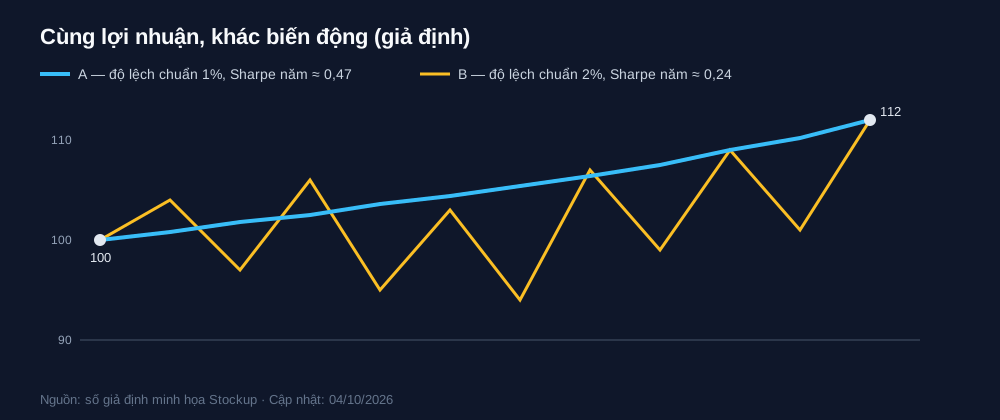
Sharpe ngày = (0,05% − 0,02%) ÷ 1% = 0,03. Sharpe năm ≈ 0,03 × 15,8 ≈ 0,47.
Hai chiến lược cùng lợi nhuận trung bình nhưng chiến lược thứ hai có độ lệch chuẩn 2% sẽ có Sharpe chỉ bằng một nửa — lợi nhuận như nhau nhưng phải chịu biến động gấp đôi.
| Chiến lược (giả định) | Lợi nhuận ngày trung bình | Độ lệch chuẩn ngày | Sharpe ngày (Rf 0,02%) | Sharpe năm (≈ ×15,8) |
|---|---|---|---|---|
| A — đường vốn mượt | 0,05% | 1% | 0,03 | 0,47 |
| B — đường vốn gồ ghề | 0,05% | 2% | 0,015 | 0,24 |
Số liệu giả định minh họa, không phải kết quả chiến lược thật.
Những gì Sharpe ratio không đo được
Sharpe gói cả chiến lược vào một con số, và vì vậy bỏ sót nhiều thứ:
- Hướng của biến động. Độ lệch chuẩn phạt cả những ngày lãi lớn lẫn những ngày lỗ lớn như nhau.
- Rủi ro đuôi. Chiến lược thu lãi nhỏ đều đặn nhưng thỉnh thoảng lỗ rất lớn có thể có Sharpe đẹp cho tới trước ngày lỗ lớn.
- Thứ tự lãi lỗ. Cùng một tập lợi nhuận ngày, sắp theo thứ tự khác cho cùng Sharpe nhưng drawdown rất khác.
- Tính ổn định theo thời gian. Một Sharpe tổng hợp có thể che giấu việc chiến lược chỉ hiệu quả trong một giai đoạn ngắn.
- Ràng buộc thực tế như gọi ký quỹ, thanh khoản hay chi phí khi quy mô tăng.
Vì vậy Sharpe nên được đọc như một chỉ số trong bộ chỉ số, không phải chỉ số duy nhất — xem cách đọc tổng hợp trong bài đọc chỉ số hiệu suất kiểm định.
Sharpe ratio trong backtest: vì sao dễ bị thổi phồng
Sharpe trong backtest thường cao hơn Sharpe đạt được khi giao dịch thật, vì:
- Chọn lọc: khi thử hàng chục biến thể và giữ biến thể có Sharpe cao nhất, con số được chọn chứa cả phần may mắn. Càng thử nhiều, phần may mắn càng lớn — đây là thiên lệch dò nhiều tham số.
- Chi phí thiếu: thiếu trượt giá hoặc tính phí thấp hơn thực tế làm tăng lợi nhuận trung bình mà gần như không đổi độ lệch chuẩn.
- Mẫu ngắn: với ít dữ liệu, Sharpe ước lượng dao động rất rộng; một giai đoạn thuận lợi ngắn có thể cho Sharpe rất cao.
- Cách tính lợi nhuận với phái sinh: tính lợi nhuận trên giá trị danh nghĩa hay trên vốn ký quỹ cho các con số khác nhau về quy mô; phải nêu rõ cơ sở tính.
Cách đọc thận trọng: so Sharpe trong mẫu và ngoài mẫu, và ghi rõ số biến thể đã thử — như hướng dẫn trong bài đọc chỉ số hiệu suất khi kiểm định chiến lược.
Sharpe, Sortino và drawdown
Một số chỉ số bổ sung khắc phục từng điểm yếu của Sharpe:
| Chỉ số | Đo gì | Bổ sung cho Sharpe ở điểm nào |
|---|---|---|
| Sharpe | Lợi nhuận vượt trên tổng biến động | — |
| Sortino | Lợi nhuận vượt trên biến động phía giảm | Không phạt những ngày lãi lớn |
| Max drawdown | Mức sụt sâu nhất từ đỉnh | Phản ánh thứ tự lãi lỗ và rủi ro sụt vốn |
| Profit factor | Tổng lãi so với tổng lỗ theo lệnh | Nhìn theo từng giao dịch thay vì theo ngày |
Đọc cùng lúc ba chỉ số Sharpe, drawdown và profit factor cho bức tranh đầy đủ hơn nhiều so với từng chỉ số riêng lẻ.
Thuật ngữ liên quan
- Drawdown — nên đọc cùng Sharpe.
- Đọc chỉ số hiệu suất kiểm định — bộ chỉ số tổng hợp.
- Thiên lệch dò nhiều tham số — lý do Sharpe backtest bị thổi phồng.
Danh sách đầy đủ ở trang thuật ngữ phái sinh.
Câu hỏi thường gặp
Sharpe ratio bao nhiêu là tốt?
Không có ngưỡng tuyệt đối áp dụng cho mọi trường hợp. Sharpe phụ thuộc kỳ tính, giai đoạn dữ liệu, cách tính lợi nhuận và mức lãi suất phi rủi ro. Nó chỉ có ý nghĩa khi so sánh các chiến lược trong cùng điều kiện, và cần đọc kèm drawdown, số lệnh, kết quả ngoài mẫu thay vì dùng một ngưỡng cố định.
Sharpe ratio âm nghĩa là gì?
Sharpe âm nghĩa là lợi nhuận trung bình của chiến lược thấp hơn lãi suất phi rủi ro trong cùng giai đoạn. Nói cách khác, chịu biến động mà còn thu được ít hơn kênh gần như không rủi ro. Khi Sharpe âm, việc so sánh độ lớn giữa các chiến lược cũng trở nên khó diễn giải.
Sharpe ratio backtest cao có đáng tin không?
Cần thận trọng. Sharpe backtest cao có thể đến từ việc chọn biến thể tốt nhất trong nhiều lần thử, thiếu chi phí thực tế, hoặc dữ liệu quá ngắn. Nên kiểm tra số biến thể đã thử, Sharpe ngoài mẫu và độ ổn định qua các giai đoạn trước khi tin vào con số này.
Sharpe ratio khác Sortino ratio thế nào?
Sharpe chia lợi nhuận vượt cho độ lệch chuẩn của toàn bộ lợi nhuận, tức phạt cả biến động tăng lẫn giảm. Sortino chỉ dùng biến động của những kỳ lợi nhuận thấp hơn ngưỡng, nên không phạt những ngày lãi lớn. Với chiến lược có phân phối lợi nhuận lệch, hai chỉ số có thể cho kết luận khác nhau.
Sharpe ratio có dùng cho chiến lược phái sinh được không?
Được, nhưng cần nêu rõ lợi nhuận được tính trên cơ sở nào: vốn ký quỹ thực bỏ ra hay giá trị danh nghĩa hợp đồng. Với đòn bẩy, lợi nhuận và độ lệch chuẩn cùng thay đổi theo tỷ lệ, nhưng rủi ro gọi ký quỹ và thanh lý bắt buộc không được phản ánh trong Sharpe.
Nguồn tham khảo
- Tài liệu gốc hoặc giáo trình về Sharpe ratio từ tổ chức tài chính uy tín
Lợi nhuận và độ lệch chuẩn trong bài là số giả định minh họa.
Lưu ý rủi ro: Bài viết giải thích chỉ số, không dùng Sharpe làm tiêu chí lựa chọn chiến lược. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Một con số không kể hết câu chuyện — đăng ký bản tin Stockup để học đọc báo cáo hiệu suất đầy đủ.