Contango và backwardation
Contango là trạng thái giá hợp đồng tương lai cao hơn giá giao ngay hoặc kỳ hạn xa đắt hơn kỳ hạn gần; backwardation là trạng thái ngược lại. Với hợp đồng chỉ số, trạng thái phụ thuộc lãi suất, cổ tức kỳ vọng và cung cầu.
Contango Và Backwardation Là Gì
Contango là trạng thái giá hợp đồng tương lai cao hơn giá tài sản cơ sở (basis dương); backwardation là khi giá tương lai thấp hơn (basis âm). Với hợp đồng chỉ số, trạng thái này phụ thuộc lãi suất, cổ tức và cung cầu, và hội tụ về 0 tại đáo hạn.
Định nghĩa đầy đủ
Contango và backwardation mô tả quan hệ giữa giá hợp đồng tương lai và giá giao ngay của tài sản cơ sở. Contango là khi giá tương lai cao hơn giá giao ngay hoặc kỳ hạn xa đắt hơn kỳ hạn gần; backwardation là trạng thái ngược lại.
Lưu ý rủi ro: Nội dung mang tính giáo dục, không phải tư vấn đầu tư; trạng thái basis không phải tín hiệu giao dịch. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại.
Những điều cần nhớ
- Basis dương tương ứng contango, basis âm tương ứng backwardation
- Giá hợp lý lý thuyết: F ≈ S × (1 + (r − d) × t), với t là thời gian còn lại tính theo năm
- Basis hội tụ về 0 tại ngày đáo hạn
- Trạng thái basis VN30F1M thực tế thay đổi theo từng thời kỳ
Contango và backwardation trên đường cấu trúc kỳ hạn
Nếu xếp giá của các kỳ hạn hợp đồng tương lai theo thứ tự ngày đáo hạn — giá giao ngay, rồi F1M, F2M, F1Q, F2Q — ta có một đường gọi là cấu trúc kỳ hạn. Hình dạng của đường này cho biết trạng thái thị trường:
- Contango: đường dốc lên. Kỳ hạn càng xa, giá càng cao.
- Backwardation: đường dốc xuống. Kỳ hạn càng xa, giá càng thấp.
- Phẳng hoặc hỗn hợp: các kỳ hạn gần bằng nhau, hoặc dốc lên ở đoạn này, dốc xuống ở đoạn khác.
Cách các kỳ hạn được đặt tên và dịch chuyển được giải thích trong bài 4 kỳ hạn hợp đồng VN30. Trong nhiều tài liệu, hai thuật ngữ này được dùng theo hai nghĩa gần nhau: so giá tương lai với giá giao ngay (dùng basis), hoặc so các kỳ hạn với nhau (dùng độ dốc cấu trúc kỳ hạn). Trong đa số trường hợp, hai cách nhìn cho cùng một kết luận.
Nguyên nhân: lãi suất, cổ tức và cung cầu
Với hợp đồng tương lai chỉ số, giá hợp lý lý thuyết xuất phát từ lập luận "chi phí nắm giữ" (cost of carry): thay vì mua rổ cổ phiếu hôm nay, có thể mua hợp đồng tương lai và giữ tiền ở kênh sinh lãi. Vì vậy:
- Lãi suất đẩy giá tương lai lên. Tiền không phải bỏ ra ngay có thể sinh lãi, nên giá tương lai hợp lý cao hơn giá giao ngay.
- Cổ tức kéo giá tương lai xuống. Người giữ hợp đồng tương lai không nhận cổ tức của các cổ phiếu trong rổ, nên giá tương lai hợp lý thấp hơn tương ứng.
- Cung cầu làm lệch khỏi giá hợp lý. Khi nhiều người muốn mở vị thế bán để phòng ngừa, giá tương lai có thể bị đẩy xuống dưới mức lý thuyết; khi nhu cầu mua lớn, nó có thể cao hơn.
Nếu lãi suất cao hơn tỷ suất cổ tức kỳ vọng, giá hợp lý nằm trên giá giao ngay — contango. Nếu cổ tức kỳ vọng trong thời gian còn lại lớn (mùa chốt quyền cổ tức), giá hợp lý có thể nằm dưới — backwardation. Cung cầu có thể khuếch đại hoặc đảo ngược trạng thái lý thuyết.
Liên hệ với basis VN30F1M
Basis = giá hợp đồng tương lai − giá chỉ số cơ sở. Contango tương ứng basis dương, backwardation tương ứng basis âm. Contango, backwardation là tên của trạng thái; basis là con số đo trạng thái đó.
Ví dụ minh họa (số giả định): chỉ số VN30 ở 1.300 điểm, lãi suất năm giả định 5%, tỷ suất cổ tức năm giả định 2%, còn 30 ngày tới đáo hạn.
- Giá hợp lý ≈ 1.300 × (1 + (5% − 2%) × 30/365) ≈ 1.300 × 1,00247 ≈ 1.303,2 điểm.
- Basis lý thuyết ≈ +3,2 điểm → contango.
- Nếu giá thị trường của hợp đồng là 1.298, basis thực tế là −2 điểm → backwardation, lệch khỏi mức lý thuyết khoảng 5,2 điểm.
Dù trạng thái nào, basis luôn hội tụ về 0 khi tới ngày đáo hạn, vì khi đó hợp đồng được tất toán theo giá trị chỉ số. Cơ chế hội tụ được phân tích trong bài hội tụ giá phái sinh và cơ sở khi gần đáo hạn.
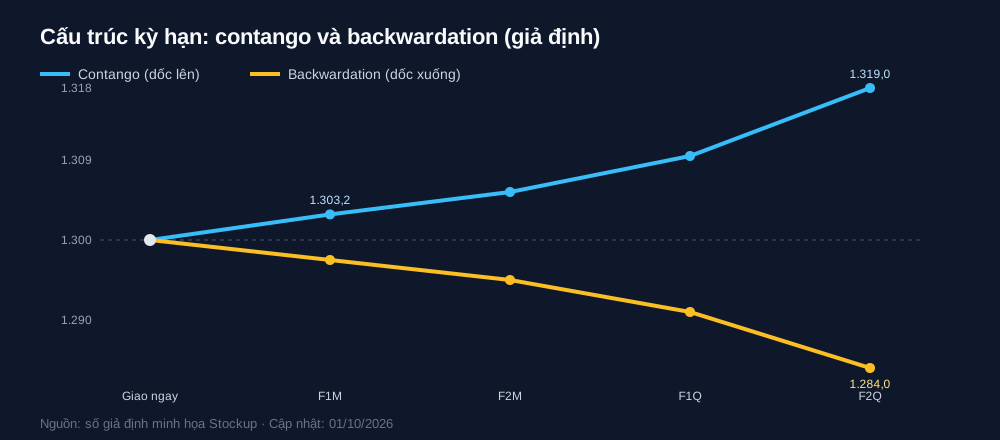
| Điểm trên cấu trúc kỳ hạn | Contango (giả định) | Backwardation (giả định) |
|---|---|---|
| Giá giao ngay (chỉ số) | 1.300,0 | 1.300,0 |
| F1M | 1.303,2 | 1.297,5 |
| F2M | 1.306,0 | 1.295,0 |
| F1Q | 1.310,5 | 1.291,0 |
| F2Q | 1.319,0 | 1.284,0 |
Số liệu giả định minh họa hình dạng đường cong, không phải giá thị trường thật.
Contango, backwardation và chi phí rollover
Người giữ vị thế qua nhiều kỳ hạn phải chuyển (roll) từ hợp đồng sắp đáo hạn sang hợp đồng kế tiếp. Chênh lệch giá giữa hai hợp đồng tại thời điểm chuyển ảnh hưởng trực tiếp tới kết quả:
- Vị thế LONG trong contango: mỗi lần roll là bán hợp đồng rẻ hơn, mua hợp đồng đắt hơn. Nếu cấu trúc giữ nguyên, phần chênh này dần "ăn mòn" kết quả khi hợp đồng mới hội tụ xuống giá giao ngay.
- Vị thế LONG trong backwardation: ngược lại, roll là bán hợp đồng đắt hơn, mua hợp đồng rẻ hơn, phần hội tụ có lợi cho vị thế.
- Vị thế SHORT: tác động đảo chiều so với LONG.
Đây là lý do người phòng ngừa rủi ro bằng hợp đồng tương lai trong thời gian dài cần tính cấu trúc kỳ hạn vào chi phí. Phân tích chi tiết có trong bài chi phí rollover hợp đồng tương lai.
Hiểu lầm: backwardation không phải tín hiệu giảm giá
Một hiểu lầm phổ biến: "hợp đồng tương lai thấp hơn chỉ số nghĩa là thị trường đang dự đoán giá giảm". Cách hiểu này bỏ qua ba điều:
- Cổ tức kỳ vọng có thể tự nó tạo backwardation hoàn toàn hợp lý, không liên quan kỳ vọng tăng giảm.
- Nhu cầu phòng ngừa — nhiều người mở vị thế bán để bảo vệ danh mục — đẩy giá tương lai xuống mà không phải vì họ nghĩ thị trường sẽ đi xuống.
- Cơ chế arbitrage có giới hạn: khi khó bán khống rổ cổ phiếu cơ sở, chênh lệch âm có thể tồn tại lâu mà không bị khép lại.
Ngược lại, contango cũng không có nghĩa thị trường "lạc quan". Trạng thái basis cần được đọc cùng lãi suất, lịch cổ tức và thanh khoản, không nên dùng đơn lẻ làm căn cứ giao dịch.
Thuật ngữ liên quan
- Basis — con số đo trạng thái contango, backwardation.
- Kỳ hạn hợp đồng VN30 — các điểm trên cấu trúc kỳ hạn.
- Phòng ngừa rủi ro bằng hợp đồng tương lai — nơi cấu trúc kỳ hạn ảnh hưởng chi phí.
- Hợp đồng tương lai là gì — khái niệm nền.
Danh sách đầy đủ ở trang thuật ngữ phái sinh.
Câu hỏi thường gặp
VN30F1M đang contango hay backwardation?
Không có câu trả lời cố định. Trạng thái phụ thuộc basis tại từng thời điểm, và basis thay đổi theo lãi suất, lịch cổ tức của các cổ phiếu trong rổ, cung cầu và thời gian còn lại tới đáo hạn. Cách xác định là so giá hợp đồng với giá trị chỉ số VN30 tại cùng một thời điểm, với dữ liệu được đồng bộ đúng giờ.
Backwardation có phải tín hiệu thị trường sắp giảm không?
Không nhất thiết. Backwardation có thể xuất phát từ cổ tức kỳ vọng, nhu cầu phòng ngừa của người nắm cổ phiếu hoặc giới hạn trong việc bán khống rổ cơ sở. Những nguyên nhân này không liên quan tới kỳ vọng về hướng giá. Dùng trạng thái basis đơn lẻ làm tín hiệu giao dịch dễ dẫn tới kết luận sai.
Contango ảnh hưởng tới rollover thế nào?
Khi thị trường contango, người giữ vị thế LONG roll sang kỳ hạn sau phải mua hợp đồng đắt hơn hợp đồng vừa đóng. Nếu cấu trúc duy trì, phần chênh này dần mất đi khi hợp đồng mới hội tụ về giá giao ngay, làm giảm kết quả. Vị thế SHORT chịu tác động ngược lại.
Mùa cổ tức ảnh hưởng tới basis VN30 thế nào?
Người nắm hợp đồng tương lai không nhận cổ tức của cổ phiếu trong rổ, nên cổ tức kỳ vọng trước ngày đáo hạn làm giảm giá hợp lý của hợp đồng. Khi nhiều cổ phiếu lớn trong rổ chốt quyền cổ tức trong thời gian còn lại của hợp đồng, basis lý thuyết có thể chuyển sang âm, tức backwardation.
Contango khác basis thế nào?
Basis là một con số cụ thể: giá hợp đồng tương lai trừ giá tài sản cơ sở. Contango và backwardation là tên gọi của trạng thái mà con số đó thể hiện — basis dương là contango, basis âm là backwardation. Ngoài ra, hai thuật ngữ này còn được dùng để mô tả độ dốc giữa các kỳ hạn với nhau.
Nguồn tham khảo
- HNX – Thông tin giá hợp đồng tương lai và chỉ số cơ sở – hnx.vn
- HOSE – Thông tin chỉ số VN30 – hsx.vn
Lãi suất, cổ tức và giá trong bài là giả định minh họa.
Lưu ý rủi ro: Bài viết giải thích khái niệm, không dùng trạng thái basis làm căn cứ giao dịch. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Basis kể nhiều điều hơn giá — đăng ký bản tin Stockup để nhận các phân tích basis VN30F1M.