Trên 675 phiên từ 2024, basis đóng cửa của VN30F1M không lớn dần theo thời gian còn lại tới đáo hạn như mô hình chi phí vốn mô tả. Thứ thay đổi là độ phân tán: độ lệch chuẩn 5,88 điểm khi còn hơn 5 phiên, 4,62 điểm ở 5 phiên cuối.
Định nghĩa đầy đủ
Số phiên tới đáo hạn là số phiên giao dịch còn lại sau phiên đang xét cho tới ngày giao dịch cuối cùng của hợp đồng; ngày đáo hạn có giá trị 0. Đọc basis theo đại lượng này cho biết khoảng chênh giữa hợp đồng và chỉ số cơ sở thay đổi ra sao khi gần ngày thanh toán.
Lưu ý rủi ro: Nội dung mang tính giáo dục về cơ chế và dữ liệu, không phải tư vấn đầu tư và không gợi ý giao dịch quanh ngày đáo hạn. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại.
Những điều cần nhớ
- Mẫu: 675 phiên có basis đóng cửa, 02/01/2024 → 05/10/2026, trong đó 33 ngày đáo hạn
- Trung bình basis ở mọi nhóm nằm trong khoảng −1,58 đến +1,02 điểm, không tăng theo thời gian còn lại
- Độ lệch chuẩn: 5,88 điểm khi còn hơn 5 phiên; 4,62 điểm ở 5 phiên cuối
- Còn 1–2 phiên: chỉ 15,2% số phiên có basis lệch quá 5 điểm; khi còn từ 16 phiên: 37,5%
- Ngày đáo hạn, basis đóng cửa vẫn khác 0: trung bình −1,58 điểm, độ lệch chuẩn 4,37
Dữ liệu tính đến phiên 05/10/2026, phiên bản tính toán pos-v1, đã đối soát cuối ngày.
Lý thuyết nói gì
Basis là giá hợp đồng tương lai trừ giá trị chỉ số cơ sở. Mô hình định giá cơ bản coi giá hợp đồng bằng giá cơ sở cộng chi phí vốn của việc nắm giữ rổ cổ phiếu tới ngày đáo hạn, trừ cổ tức nhận được. Từ đó có hai suy luận:
- Basis "hợp lý" tỉ lệ với thời gian còn lại: còn càng nhiều ngày, basis càng lớn.
- Tới ngày đáo hạn, basis về 0, vì hợp đồng được thanh toán theo chính chỉ số.
Suy luận thứ hai là cơ chế hội tụ, được giải thích ở bài cơ chế hội tụ giá phái sinh về chỉ số cơ sở. Basis dương và basis âm kéo dài có tên riêng: contango và backwardation.
Mô hình dựa trên giả định có người sẵn sàng kinh doanh chênh lệch giữa hai thị trường mỗi khi giá lệch khỏi mức hợp lý. Bài này không tranh luận lý thuyết; nó đặt lý thuyết cạnh số đo. Cùng cách chia theo số phiên còn lại, bài biến động và loại phiên theo số phiên tới đáo hạn đo biên độ phiên và tỉ lệ từng loại phiên.
Số đo: 675 phiên chia theo số phiên còn lại
Mỗi phiên từ 02/01/2024 đến 05/10/2026 được xếp vào một nhóm theo số phiên còn lại tới ngày đáo hạn của hợp đồng tháng gần nhất. Basis là basis đóng cửa: giá khớp ATC của hợp đồng trừ chỉ số VN30 ở cùng phút.
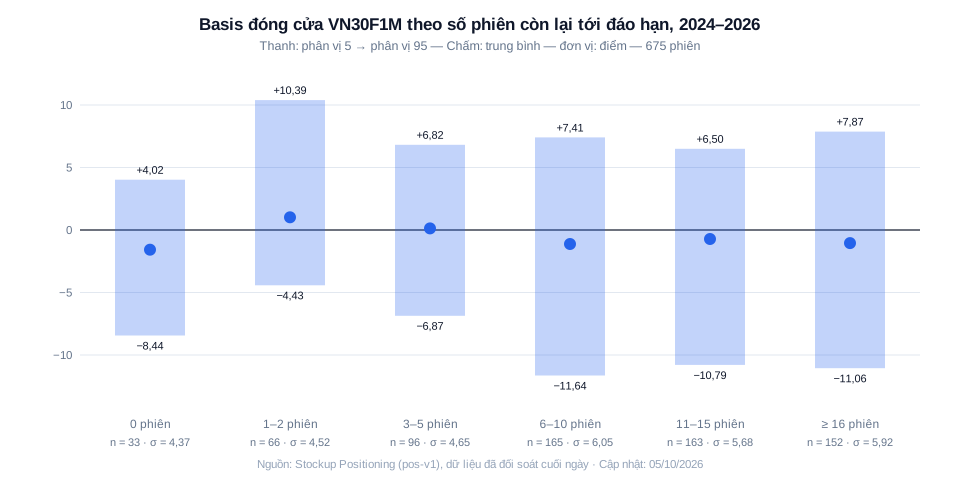
| Số phiên còn lại | Số phiên | Trung bình | Độ lệch chuẩn | Phân vị 5 | Phân vị 95 | Lệch quá 5 điểm |
|---|---|---|---|---|---|---|
| 0 (ngày đáo hạn) | 33 | −1,58 | 4,37 | −8,44 | +4,02 | 30,3% |
| 1–2 | 66 | +1,02 | 4,52 | −4,43 | +10,39 | 15,2% |
| 3–5 | 96 | +0,13 | 4,65 | −6,87 | +6,82 | 26,0% |
| 6–10 | 165 | −1,12 | 6,05 | −11,64 | +7,41 | 33,3% |
| 11–15 | 163 | −0,72 | 5,68 | −10,79 | +6,50 | 31,3% |
| Từ 16 | 152 | −1,05 | 5,92 | −11,06 | +7,87 | 37,5% |
Đơn vị: điểm. "Lệch quá 5 điểm" là tỷ lệ phiên có trị tuyệt đối của basis lớn hơn 5 điểm. Mẫu không gồm 3 phiên thiếu nến chỉ số và 6 phiên chưa được đối soát.
Ba điều đọc được từ bảng.
Trung bình không đi theo thời gian còn lại. Nếu suy luận thứ nhất đúng, trung bình basis phải dương và giảm dần từ nhóm "từ 16 phiên" xuống nhóm "0". Số đo cho thấy trung bình của cả sáu nhóm quanh quẩn gần 0, từ −1,58 đến +1,02, và nhóm còn nhiều phiên nhất lại âm (−1,05).
Độ phân tán co lại ở các phiên cuối. Gộp lại: 480 phiên còn hơn 5 phiên tới đáo hạn có độ lệch chuẩn 5,88 điểm; 195 phiên thuộc 5 phiên cuối có độ lệch chuẩn 4,62 điểm. Đuôi âm thu hẹp rõ nhất: phân vị 5 đi từ khoảng −11 điểm lên −4,43 điểm ở nhóm còn 1–2 phiên.
Ngày đáo hạn không cho basis bằng 0. Trong 33 ngày đáo hạn, basis đóng cửa có trung bình −1,58 điểm, độ lệch chuẩn 4,37; chỉ 13 ngày có basis trong khoảng ±2 điểm. Giá trị thấp nhất là −9,57 (16/10/2025), cao nhất +4,18.
Vì sao ngày đáo hạn basis đóng cửa vẫn khác 0
Hội tụ là hội tụ về giá thanh toán cuối cùng, không phải về giá đóng cửa của chỉ số. Giá thanh toán cuối cùng do Sở xác định từ giá trị chỉ số trong ngày giao dịch cuối cùng theo công thức riêng — xem bài giá thanh toán cuối cùng và giá thanh toán hằng ngày. Giá khớp ATC của hợp đồng phản ánh ước tính của thị trường về mức thanh toán đó, còn giá trị chỉ số ở phút ATC chỉ là một điểm trong chuỗi dùng để tính.
Vì vậy basis đóng cửa ngày đáo hạn đo khoảng cách giữa hai thứ không buộc phải bằng nhau. Con số −1,58 điểm trung bình không phải bằng chứng hội tụ thất bại; nó là hệ quả của cách đo.
Một kỳ đáo hạn gần đây: tháng 9/2026
| Phiên | Hợp đồng | Số phiên còn lại | Basis đóng cửa |
|---|---|---|---|
| 14/09/2026 | 41I1G9000 | 3 | +2,33 |
| 15/09/2026 | 41I1G9000 | 2 | −3,04 |
| 16/09/2026 | 41I1G9000 | 1 | −1,29 |
| 17/09/2026 | 41I1G9000 | 0 | +0,49 |
| 18/09/2026 | 41I1GA000 | 19 | +5,83 |
| 05/10/2026 | 41I1GA000 | 8 | +5,64 |
Trong bốn phiên cuối của hợp đồng tháng 9, basis dao động trong khoảng −3,04 đến +2,33 điểm và kết thúc ở +0,49. Phiên 18/09 là phiên đầu tiên hợp đồng tháng 10 trở thành tháng gần nhất: số phiên còn lại nhảy từ 0 lên 19 và basis là +5,83. Bước nhảy này là hệ quả của việc chuyển hợp đồng — chi tiết ở bài bước nhảy giá tại ngày roll.
Ví dụ minh họa: giả sử lãi suất 5% một năm, chỉ số ở 1.900 điểm, còn 20 ngày lịch tới đáo hạn và bỏ qua cổ tức. Chi phí vốn lý thuyết ≈ 1.900 × 5% × 20/365 ≈ 5,2 điểm. Theo mô hình, basis nên vào khoảng +5 điểm. Số đo ở nhóm "từ 16 phiên" có trung bình −1,05 điểm và 90% số phiên nằm trong khoảng −11,06 đến +7,87: khoảng dao động thực tế rộng gấp nhiều lần mức chi phí vốn.
Hệ quả với việc đọc và xử lý dữ liệu
- Không quy basis về "một năm" theo số ngày còn lại. Vì trung bình không tỉ lệ với thời gian còn lại, phép chia basis cho số ngày tới đáo hạn tạo ra con số khuếch đại nhiễu ở những ngày sát đáo hạn.
- So basis với lịch sử gần đây của chính nó. Đây là cách basis z-score làm: chuẩn hóa theo 20 phiên gần nhất ở cùng khung giờ.
- Tách tuần đáo hạn khi lập baseline. Do độ phân tán co lại ở các phiên cuối, đưa chúng vào baseline làm độ lệch chuẩn nhỏ đi một cách giả tạo. Trong 678 phiên của chuỗi, 129 phiên thuộc tuần đáo hạn.
- Ghi rõ dùng basis nào. Các con số ở đây là basis đóng cửa; basis trung bình phiên cho bức tranh hơi khác — xem bài basis trung bình phiên và basis đóng cửa.
Giới hạn của phép đo
- Một giai đoạn, ba năm. Mẫu gồm 33 kỳ đáo hạn. Quan hệ giữa basis và thời gian còn lại có thể khác ở giai đoạn lãi suất hoặc cấu trúc thị trường khác.
- Nhóm ngày đáo hạn nhỏ. 33 quan sát là ít; phân vị 5 và 95 của nhóm này kém ổn định.
- Chưa tách cổ tức. Các đợt chốt quyền cổ tức của cổ phiếu trong rổ làm basis hợp lý thấp đi; bài này không điều chỉnh yếu tố đó.
Hiệu ứng theo lịch quanh ngày đáo hạn ở góc độ chiến lược được kiểm định riêng trong bài kiểm định hiệu ứng mùa vụ quanh ngày đáo hạn.
Câu hỏi thường gặp
Basis VN30F1M có giảm dần về 0 khi gần đáo hạn không?
Độ phân tán của basis thu hẹp ở các phiên cuối, nhưng mức trung bình thì không đi theo một đường giảm dần. Trên 675 phiên, độ lệch chuẩn là 5,88 điểm khi còn hơn 5 phiên và 4,62 điểm ở 5 phiên cuối. Trung bình của mọi nhóm đều gần 0, từ −1,58 đến +1,02 điểm.
Vì sao ngày đáo hạn basis đóng cửa không bằng 0?
Vì hợp đồng hội tụ về giá thanh toán cuối cùng, được Sở xác định từ giá trị chỉ số trong ngày giao dịch cuối cùng theo công thức riêng, không phải về giá trị chỉ số ở phút đóng cửa. Trong 33 ngày đáo hạn của mẫu, basis đóng cửa có trung bình −1,58 điểm và chỉ 13 ngày nằm trong khoảng ±2 điểm.
Số phiên tới đáo hạn tính thế nào?
Đó là số phiên giao dịch sau phiên đang xét cho tới ngày giao dịch cuối cùng của hợp đồng tháng gần nhất, không tính ngày nghỉ. Ngày đáo hạn có giá trị 0. Ví dụ phiên 05/10/2026 của hợp đồng 41I1GA000, đáo hạn 15/10/2026, có 8 phiên còn lại và 10 ngày lịch.
Basis có tỉ lệ với thời gian còn lại như mô hình chi phí vốn không?
Dữ liệu 2024–2026 không cho thấy điều đó. Nhóm còn từ 16 phiên có basis trung bình −1,05 điểm, thấp hơn nhóm còn 1–2 phiên (+1,02 điểm). Khoảng dao động thực tế của basis rộng hơn nhiều lần mức chi phí vốn lý thuyết, nên yếu tố cung cầu ngắn hạn lấn át thành phần chi phí vốn.
Tuần đáo hạn là gì trong dữ liệu basis?
Là các phiên nằm cùng tuần với ngày đáo hạn và không sau ngày đáo hạn. Trong chuỗi 678 phiên có 129 phiên như vậy. Chúng được đánh dấu riêng và bị loại khỏi baseline khi tính basis z-score, vì độ phân tán của basis trong những phiên này nhỏ hơn giai đoạn thường.
Có nên quy basis ra phần trăm một năm không?
Với dữ liệu VN30F1M, phép quy đổi này dễ gây hiểu sai. Nó giả định basis tỉ lệ với thời gian còn lại, điều mà số đo không ủng hộ. Ở những ngày sát đáo hạn, chia cho một số ngày rất nhỏ biến dao động vài điểm thành con số phần trăm rất lớn mà không mang thêm thông tin.
Nguồn tham khảo
- HNX – Hợp đồng tương lai chỉ số VN30: ngày giao dịch cuối cùng và phương thức thanh toán – hnx.vn – truy cập 05/10/2026
- VSDC – Quy chế bù trừ, thanh toán chứng khoán phái sinh: giá thanh toán cuối cùng – vsdc.vn – truy cập 05/10/2026
- HOSE – Quy tắc xây dựng và quản lý chỉ số HOSE-Index (chỉ số VN30) – hsx.vn – truy cập 05/10/2026
- Dữ liệu thị trường: Stockup Positioning, phiên bản
pos-v1, dữ liệu đã đối soát cuối ngày
Ngày đáo hạn và cách xác định giá thanh toán cuối cùng theo quy định hiện hành của Sở và VSDC, được rà soát định kỳ 6 tháng. Các con số thống kê gắn với mẫu 675 phiên đã nêu.
Lưu ý rủi ro: Bài viết mô tả số liệu đã xảy ra và một cơ chế của thị trường, không gợi ý hành động giao dịch nào quanh ngày đáo hạn. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Lý thuyết cho khung, số đo cho thực tế — đăng ký bản tin Stockup để nhận các bài đối chiếu cơ chế phái sinh với dữ liệu thật.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain, hơn 120 dự án thực tế; kết hợp kinh nghiệm đầu tư chứng khoán với phát triển hệ thống phân tích.