Phòng ngừa rủi ro bằng hợp đồng tương lai
Phòng ngừa rủi ro bằng hợp đồng tương lai là nắm giữ vị thế hợp đồng tương lai biến động ngược chiều với danh mục tài sản hiện có, nhằm giảm dao động giá trị tổng thể trong một khoảng thời gian; số hợp đồng ước lượng theo giá trị danh mục, beta và giá trị hợp đồng.
Phòng Ngừa Rủi Ro (Hedging) Bằng Hợp Đồng Tương Lai Là Gì
Phòng ngừa rủi ro bằng hợp đồng tương lai là mở vị thế phái sinh ngược chiều với tài sản đang nắm giữ, để lãi bên này bù một phần lỗ bên kia. Hedging giảm rủi ro nhưng cũng giảm lợi nhuận khi thị trường đi đúng hướng, và không loại bỏ hết rủi ro.
Định nghĩa đầy đủ
Phòng ngừa rủi ro (hedging) bằng hợp đồng tương lai là chiến thuật nắm giữ một vị thế hợp đồng tương lai có biến động giá ngược chiều với danh mục tài sản hiện có, nhằm giảm mức dao động giá trị tổng thể của danh mục trong một khoảng thời gian xác định.
Lưu ý rủi ro: Nội dung mang tính giáo dục, không phải tư vấn đầu tư và không gợi ý tỷ lệ hay thời điểm phòng ngừa. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại; vị thế phòng ngừa vẫn có thể bị gọi ký quỹ.
Những điều cần nhớ
- Số hợp đồng ước lượng ≈ (giá trị danh mục × beta) ÷ (giá hợp đồng × hệ số nhân)
- Danh mục càng khác rổ VN30, hiệu quả phòng ngừa bằng hợp đồng VN30 càng giảm
- Basis thay đổi trong thời gian phòng ngừa làm kết quả lệch so với dự tính
- Phòng ngừa dài hơn một kỳ hạn cần rollover và phát sinh chi phí
Nguyên lý bù trừ lãi lỗ
Giả sử một nhà đầu tư nắm danh mục cổ phiếu và lo ngại thị trường giảm trong vài tuần tới, nhưng không muốn bán cổ phiếu (vì chi phí, thuế hay lý do dài hạn). Họ có thể mở vị thế bán (SHORT) hợp đồng tương lai chỉ số VN30. Khi thị trường giảm:
- Danh mục cổ phiếu mất giá trị.
- Vị thế SHORT có lãi, vì giá hợp đồng giảm.
Hai biến động ngược chiều bù trừ nhau, giá trị tổng thể dao động ít hơn. Ngược lại, khi thị trường tăng, danh mục tăng giá trị nhưng vị thế SHORT lỗ — phần tăng bị "trả lại". Đây là bản chất của phòng ngừa: đổi một phần lợi nhuận tiềm năng lấy sự ổn định. Hai loại vị thế được giải thích trong bài vị thế LONG và SHORT phái sinh.
Ước lượng số hợp đồng: giá trị danh mục, beta và hệ số nhân
Số hợp đồng cần thiết phụ thuộc ba yếu tố:
Số hợp đồng ≈ (Giá trị danh mục × Beta) ÷ (Giá hợp đồng tương lai × Hệ số nhân)
- Giá trị danh mục: tổng giá trị thị trường của cổ phiếu cần phòng ngừa.
- Beta: mức nhạy của danh mục so với chỉ số VN30. Beta 1,1 nghĩa là khi chỉ số biến động 1%, danh mục thường biến động khoảng 1,1%. Beta ước lượng từ dữ liệu quá khứ và có thể thay đổi.
- Giá hợp đồng × hệ số nhân: giá trị danh nghĩa của một hợp đồng.
Ví dụ minh họa (số giả định):
- Danh mục 2 tỷ đồng, beta giả định 1,1.
- Giá hợp đồng 1.300 điểm, hệ số nhân 100.000 đồng/điểm → giá trị một hợp đồng 130 triệu đồng.
- Số hợp đồng ≈ 2.000.000.000 × 1,1 ÷ 130.000.000 ≈ 16,9 → khoảng 17 hợp đồng SHORT.
Vì chỉ giao dịch được số nguyên hợp đồng, phòng ngừa luôn lệch một chút so với con số lý thuyết. Với danh mục nhỏ, phần lệch do làm tròn có thể đáng kể so với tổng giá trị.
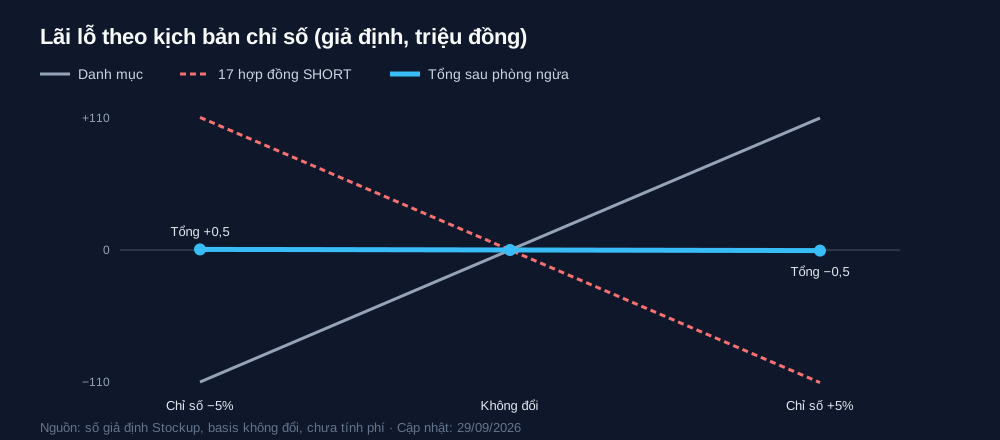
| Kịch bản chỉ số (giả định) | Danh mục (beta 1,1) | 17 hợp đồng SHORT | Tổng sau phòng ngừa |
|---|---|---|---|
| Giảm 5% (−65 điểm) | −110 triệu | +110,5 triệu | +0,5 triệu |
| Không đổi | 0 | 0 | 0 |
| Tăng 5% (+65 điểm) | +110 triệu | −110,5 triệu | −0,5 triệu |
Bảng giả định basis không đổi, danh mục biến động đúng theo beta, chưa tính phí, thuế và rollover — thực tế sẽ lệch khỏi bảng này.
Rủi ro còn lại: basis risk và sai khác danh mục
Bảng trên đẹp vì giả định mọi thứ hoàn hảo. Thực tế còn hai nguồn rủi ro:
Basis risk. Giá hợp đồng tương lai không di chuyển y hệt chỉ số — khoảng cách giữa chúng là basis, và basis thay đổi theo thời gian, cổ tức, cung cầu. Nếu basis thu hẹp hoặc mở rộng trong thời gian phòng ngừa, lãi lỗ của vị thế SHORT lệch khỏi mức dự tính dù chỉ số di chuyển đúng như kịch bản.
Sai khác danh mục. Hợp đồng VN30 bám theo 30 cổ phiếu cụ thể. Danh mục chứa cổ phiếu ngoài rổ, hoặc tỷ trọng khác rổ, sẽ có những ngày đi ngược chỉ số. Beta chỉ mô tả xu hướng trung bình, không bảo đảm từng ngày. Danh mục càng khác VN30, phần rủi ro không phòng ngừa được càng lớn.
Chi phí của việc phòng ngừa
Phòng ngừa không miễn phí. Các khoản cần tính:
- Phí và thuế giao dịch cho mỗi lượt mở, đóng vị thế hợp đồng tương lai.
- Ký quỹ: vị thế SHORT cần tài sản ký quỹ; khi thị trường tăng, vị thế lỗ và có thể bị gọi ký quỹ bổ sung — dù danh mục cổ phiếu đang lãi tương ứng, lãi đó nằm ở tài khoản khác.
- Rollover: phòng ngừa dài hơn thời hạn hợp đồng cần chuyển vị thế sang kỳ hạn sau, phát sinh thêm phí và chênh lệch giá giữa hai kỳ hạn — phân tích trong bài chi phí rollover hợp đồng tương lai.
- Chi phí cơ hội: phần lợi nhuận mất đi khi thị trường tăng.
Điểm dễ bị bỏ qua nhất là rủi ro thanh khoản giữa hai tài khoản: lỗ trên vị thế phòng ngừa phải thanh toán bằng tiền ngay trong ngày, trong khi lãi trên cổ phiếu chưa thành tiền cho tới khi bán.
Hedging khác đầu cơ thế nào
Cùng là vị thế SHORT hợp đồng tương lai, nhưng hai mục đích khác nhau:
| Tiêu chí | Phòng ngừa (hedging) | Đầu cơ |
|---|---|---|
| Có tài sản nền cần bảo vệ | Có | Không |
| Mục tiêu | Giảm dao động của danh mục | Thu lợi từ biến động giá |
| Kết quả khi thị trường đi ngược vị thế phái sinh | Lỗ phái sinh, danh mục lãi bù lại | Lỗ thuần |
| Quy mô vị thế | Theo giá trị danh mục và beta | Theo quyết định của người giao dịch |
Một vị thế phòng ngừa quá lớn so với danh mục thực chất đã chứa một phần đầu cơ.
Thuật ngữ liên quan
- Hợp đồng tương lai là gì — công cụ dùng để phòng ngừa.
- Vị thế LONG và SHORT — chiều vị thế phòng ngừa.
- Basis — nguồn rủi ro còn lại.
- Chỉ số VN30 — tài sản cơ sở của hợp đồng.
Danh sách đầy đủ ở trang thuật ngữ phái sinh.
Câu hỏi thường gặp
Hedging có làm mất lợi nhuận khi thị trường tăng không?
Có. Khi thị trường tăng, danh mục cổ phiếu tăng giá trị nhưng vị thế SHORT hợp đồng tương lai lỗ tương ứng, nên phần lớn lợi nhuận bị bù trừ. Đây là cái giá của sự ổn định: phòng ngừa làm giảm dao động theo cả hai chiều, không chỉ chiều giảm. Nếu chỉ muốn tránh chiều giảm, cần công cụ khác với hồ sơ lãi lỗ khác.
Danh mục không giống VN30 có phòng ngừa được không?
Được một phần. Mức hiệu quả phụ thuộc mức độ tương quan giữa danh mục và chỉ số VN30. Danh mục gồm nhiều cổ phiếu trong rổ VN30 với tỷ trọng gần rổ thường được phòng ngừa tốt hơn. Danh mục nhiều cổ phiếu vừa và nhỏ ngoài rổ có thể biến động khác chỉ số đáng kể, làm phần rủi ro còn lại lớn.
Basis risk là gì?
Basis risk là rủi ro phát sinh từ việc giá hợp đồng tương lai và chỉ số cơ sở (hoặc danh mục) không di chuyển giống hệt nhau. Chênh lệch giữa hai giá thay đổi theo thời gian còn lại tới đáo hạn, cổ tức kỳ vọng và cung cầu, khiến kết quả phòng ngừa lệch khỏi mức tính toán ban đầu dù thị trường đi đúng kịch bản.
Phòng ngừa bằng hợp đồng tương lai tốn những chi phí gì?
Gồm phí và thuế mỗi lượt giao dịch hợp đồng, chi phí cơ hội của tài sản ký quỹ, chi phí rollover khi phòng ngừa kéo dài qua nhiều kỳ hạn, và phần lợi nhuận mất đi khi thị trường tăng. Ngoài ra còn rủi ro phải nộp thêm ký quỹ bằng tiền khi vị thế phòng ngừa lỗ trong ngày.
Hedging có phải là đoán thị trường giảm không?
Không. Mục đích của phòng ngừa là giảm dao động giá trị của tài sản đang có, không phải kiếm lợi từ việc đoán hướng thị trường. Người phòng ngừa chấp nhận mất phần lợi nhuận nếu thị trường tăng để đổi lấy việc hạn chế thiệt hại nếu thị trường giảm. Vị thế lớn hơn nhu cầu phòng ngừa đã mang tính đầu cơ.
Nguồn tham khảo
- HNX – Tài liệu giới thiệu hợp đồng tương lai chỉ số VN30 và mục đích phòng ngừa rủi ro – hnx.vn – truy cập 29/09/2026
- HOSE – Phương pháp tính chỉ số VN30 – hsx.vn – truy cập 29/09/2026
Giá trị danh mục, beta và giá hợp đồng trong bài là giả định minh họa.
Lưu ý rủi ro: Bài viết giải thích nguyên lý phòng ngừa, không gợi ý tỷ lệ hay thời điểm phòng ngừa cho danh mục cụ thể. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Phái sinh không chỉ để đầu cơ — đăng ký bản tin Stockup để nhận các bài về quản trị rủi ro danh mục.