Calendar spread là mở đồng thời vị thế mua một kỳ hạn và bán kỳ hạn khác của cùng tài sản cơ sở, nên lãi lỗ phụ thuộc thay đổi chênh lệch giữa hai kỳ hạn thay vì hướng thị trường. Kiểm định cần dữ liệu đồng bộ, đủ chi phí hai chân và tính tới thanh khoản mỏng của kỳ hạn xa.
Định nghĩa đầy đủ
Chiến lược chênh lệch lịch (calendar spread) trên hợp đồng tương lai là nắm giữ đồng thời một vị thế LONG và một vị thế SHORT trên hai kỳ hạn khác nhau của cùng tài sản cơ sở, nhằm thu lợi từ thay đổi chênh lệch giá giữa hai kỳ hạn, thay vì từ biến động giá chung.
Lưu ý rủi ro: Nội dung mang tính giáo dục, trình bày khung kiểm định một ý tưởng giao dịch, không công bố hiệu quả và không gợi ý áp dụng. Chiến lược hai chân vẫn có rủi ro và vẫn dùng đòn bẩy — lãi và lỗ đều bị khuếch đại.
Những điều cần nhớ
- Lãi lỗ của calendar spread phụ thuộc thay đổi chênh lệch basis giữa hai kỳ hạn
- Chi phí giao dịch nhân đôi vì mỗi lần mở, đóng đều có hai chân
- Chính sách ký quỹ cho vị thế đối ứng khác kỳ hạn theo quy định của VSDC
- Thanh khoản kỳ hạn xa thường thấp hơn, làm trượt giá ở chân đó cao hơn
- Mọi kết quả số của chiến lược phải đến từ kiểm định thật
Cơ chế lãi lỗ của chênh lệch lịch
Với calendar spread, đại lượng được giao dịch không phải giá của một hợp đồng, mà là khoảng cách giữa giá hai hợp đồng:
Spread = Giá kỳ hạn xa − Giá kỳ hạn gần (ví dụ F2M − F1M)
- Vị thế "mua spread": LONG kỳ hạn xa, SHORT kỳ hạn gần — có lãi khi khoảng cách mở rộng.
- Vị thế "bán spread": SHORT kỳ hạn xa, LONG kỳ hạn gần — có lãi khi khoảng cách thu hẹp.
Khi toàn thị trường tăng hoặc giảm đều, hai chân bù trừ cho nhau, nên kết quả gần như không đổi. Đây là điểm khác cơ bản với giao dịch một chiều: calendar spread giảm mạnh rủi ro theo hướng thị trường nhưng không loại bỏ rủi ro — nó thay bằng rủi ro của chính khoảng cách.
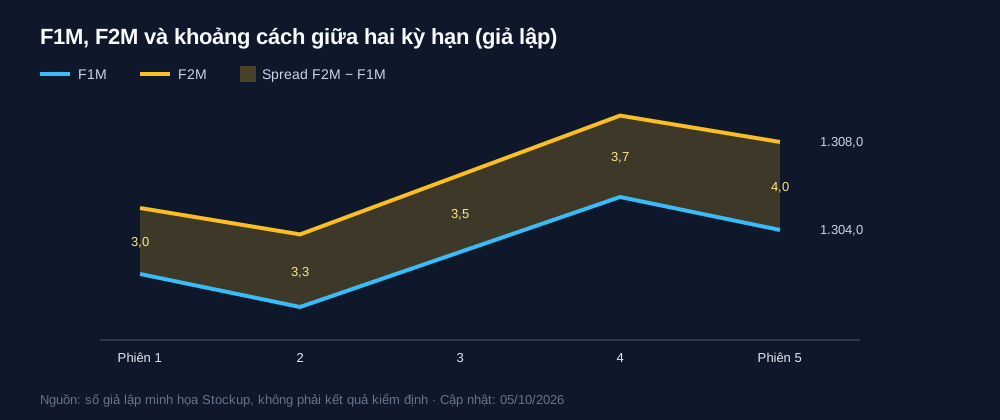
Ví dụ minh họa (số giả định): mở LONG F2M ở 1.305 và SHORT F1M ở 1.302, spread ban đầu 3,0 điểm. Sau 5 phiên, F2M ở 1.308, F1M ở 1.304, spread 4,0 điểm.
- Chân LONG F2M: +3 điểm. Chân SHORT F1M: −2 điểm.
- Lãi gộp: +1,0 điểm = 1,0 × 100.000 = 100.000 đồng, trước chi phí của 2 chân × 2 lượt (mở và đóng).
Điều gì làm chênh lệch F1M–F2M thay đổi
Khoảng cách giữa hai kỳ hạn phản ánh chênh lệch basis của chúng — và basis mỗi kỳ hạn chịu tác động bởi:
- Thời gian còn lại tới đáo hạn: basis của kỳ hạn gần hội tụ về 0 nhanh hơn khi tiến sát ngày đáo hạn, trong khi kỳ hạn xa vẫn còn basis. Cơ chế này được giải thích trong bài hội tụ giá phái sinh và cơ sở khi gần đáo hạn.
- Lãi suất và cổ tức kỳ vọng: thay đổi kỳ vọng cổ tức trong khoảng giữa hai ngày đáo hạn làm khoảng cách thay đổi — liên hệ với trạng thái contango và backwardation.
- Dòng rollover: vài phiên trước đáo hạn, lệnh chuyển vị thế từ F1M sang F2M có thể làm khoảng cách lệch tạm thời.
- Cung cầu riêng của từng kỳ hạn, đặc biệt khi một kỳ hạn thanh khoản mỏng.
Calendar spread vì vậy gần với các ý tưởng khai thác độ lệch giá hơn là theo xu hướng. So sánh với ý tưởng đặt cược vào basis giữa hợp đồng và chỉ số trong bài kiểm định hội tụ basis VN30F1M, và nguyên lý chung trong bài kinh doanh chênh lệch giá (arbitrage).
Dữ liệu cần có: đồng bộ hai hợp đồng
Kiểm định calendar spread đòi hỏi dữ liệu khắt khe hơn chiến lược một chân:
- Giá hai hợp đồng tại cùng thời điểm. Lấy giá đóng cửa F1M và F2M từ hai nguồn có thời điểm khác nhau tạo spread giả — cùng loại lỗi đồng bộ mô tả trong bài về dữ liệu basis.
- Định danh hợp đồng thật, không chỉ nhãn F1M/F2M. Sau mỗi ngày đáo hạn, nhãn dịch chuyển; spread "F2M − F1M" trước và sau ngày đó là của hai cặp hợp đồng khác nhau. Cách các nhãn dịch chuyển có trong bài 4 kỳ hạn hợp đồng VN30.
- Quy tắc xử lý khi kỳ hạn gần sắp đáo hạn: đóng spread trước một số phiên, hoặc chuyển sang cặp mới — phải cố định trước.
- Giá mua, bán tốt nhất (nếu có) cho cả hai chân, vì giá khớp cuối của kỳ hạn thanh khoản thấp có thể không phản ánh giá thực sự giao dịch được.
Cách chọn hợp đồng khi ghép chuỗi được định nghĩa ngắn tại lựa chọn hợp đồng F1M, F2M khi ghép chuỗi.
Chi phí hai chân và thanh khoản F2M
Mỗi vòng calendar spread gồm bốn lượt khớp: mở hai chân, đóng hai chân. Chi phí cố định (phí, thuế) vì vậy gấp đôi một giao dịch một chiều, trong khi biên lợi nhuận mục tiêu — sự thay đổi của khoảng cách — thường nhỏ hơn nhiều so với biến động giá một chiều.
Chi phí thị trường cũng bất đối xứng: chân F1M thường có spread mua bán hẹp, chân F2M rộng hơn trong phần lớn thời gian của tháng. Phân bổ thanh khoản giữa các kỳ hạn được phân tích trong bài thanh khoản phân bổ theo kỳ hạn hợp đồng VN30. Trong backtest, giả định khớp ở giá giữa cho chân F2M thường quá lạc quan.
| Phiên (giả lập) | F1M | F2M | Spread F2M − F1M |
|---|---|---|---|
| 1 (mở vị thế) | 1.302,0 | 1.305,0 | 3,0 |
| 2 | 1.300,5 | 1.303,8 | 3,3 |
| 3 | 1.303,0 | 1.306,5 | 3,5 |
| 4 | 1.305,5 | 1.309,2 | 3,7 |
| 5 (đóng vị thế) | 1.304,0 | 1.308,0 | 4,0 |
Số liệu giả lập minh họa cơ chế; không phải giá thật và không phải kết quả kiểm định.
Ký quỹ và rủi ro còn lại
Về nguyên tắc, hai vị thế ngược chiều trên cùng tài sản cơ sở có rủi ro tổng thấp hơn tổng rủi ro từng chân, nên một số hệ thống bù trừ áp dụng mức ký quỹ giảm cho vị thế đối ứng khác kỳ hạn. Việc VSDC có áp dụng cơ chế này hay không, và mức cụ thể, cần đối chiếu quy định hiện hành. Nếu không có ưu đãi, chiến lược phải ký quỹ đủ cho cả hai chân, làm giảm hiệu quả sử dụng vốn.
Rủi ro còn lại cần đưa vào kiểm định:
- Rủi ro khoảng cách: spread có thể đi ngược dự tính và mở rộng mạnh quanh ngày đáo hạn hoặc mùa cổ tức.
- Rủi ro chân: một chân khớp, chân kia không khớp kịp — trong thời gian đó vị thế là một chiều hoàn toàn.
- Rủi ro đáo hạn: kỳ hạn gần đáo hạn khi spread chưa đạt mục tiêu buộc phải đóng hoặc chuyển cặp.
- Rủi ro ký quỹ từng chân: nếu ký quỹ tính riêng, một chân lỗ lớn có thể bị gọi ký quỹ dù tổng spread lãi.
Khung kiểm định trung thực
- Cố định quy tắc vào, ra (ví dụ theo độ lệch của spread so với trung bình N phiên) trước khi xem kết quả.
- Dùng dữ liệu đồng bộ hai hợp đồng theo mã thật, xử lý rõ ngày chuyển cặp.
- Trừ đủ chi phí bốn lượt mỗi vòng và giả định trượt giá riêng cho chân kỳ hạn xa.
- Chia trong mẫu, ngoài mẫu theo thời gian, như với mọi ý tưởng trong cụm — tương tự khung trong bài kiểm định chiến lược đà giá nhiều phiên.
- Tách kết quả theo khoảng cách tới đáo hạn, vì hành vi spread gần đáo hạn khác hẳn đầu tháng.
Bài viết không công bố kết quả. Số liệu, nếu được đưa vào sau này, phải đến từ lần chạy thật với giả định ghi rõ.
Câu hỏi thường gặp
Calendar spread VN30 có rủi ro thấp hơn giao dịch một chiều không?
Rủi ro theo hướng thị trường giảm đáng kể vì hai chân bù trừ khi thị trường tăng giảm đều. Nhưng rủi ro không biến mất: khoảng cách giữa hai kỳ hạn vẫn có thể đi ngược dự tính, chân kỳ hạn xa có thanh khoản mỏng, và hai chân có thể không khớp đồng thời. Với đòn bẩy, những rủi ro này vẫn đáng kể.
Chênh lệch F1M và F2M thay đổi thế nào trước ngày đáo hạn?
Khi F1M tiến sát đáo hạn, basis của nó hội tụ về 0 nhanh hơn F2M, nên khoảng cách giữa hai hợp đồng thường thay đổi theo. Hoạt động rollover trong vài phiên cuối cũng có thể làm khoảng cách lệch tạm thời. Mức độ và hướng thay đổi không cố định, cần quan sát trên dữ liệu thật.
Ký quỹ cho vị thế calendar spread có được giảm không?
Điều này phụ thuộc chính sách ký quỹ vị thế đối ứng của VSDC tại từng thời điểm. Một số hệ thống bù trừ trên thế giới giảm ký quỹ cho vị thế ngược chiều khác kỳ hạn vì rủi ro tổng thấp hơn. Cần đối chiếu quy định hiện hành trước khi tính hiệu quả sử dụng vốn của chiến lược.
Thanh khoản F2M ảnh hưởng tới calendar spread ra sao?
F2M thường có spread mua bán rộng hơn và độ sâu sổ lệnh mỏng hơn F1M, nên chân F2M chịu trượt giá cao hơn khi mở và đóng. Với chiến lược có biên lợi nhuận mục tiêu nhỏ, chi phí này có thể chiếm phần lớn kết quả. Backtest cần giả định trượt giá riêng cho chân F2M.
Kiểm định calendar spread cần dữ liệu gì?
Cần giá của cả hai hợp đồng tại cùng thời điểm, định danh theo mã hợp đồng thật chứ không chỉ nhãn F1M, F2M, quy tắc rõ ràng cho ngày chuyển cặp, và nếu có thể, giá mua bán tốt nhất để ước lượng chi phí thực thi. Dữ liệu lệch thời điểm giữa hai chân tạo ra spread giả.
Nguồn tham khảo
- VSDC – Chính sách ký quỹ cho vị thế đối ứng chứng khoán phái sinh – vsdc.vn – truy cập 05/10/2026
- HNX – Đặc tả hợp đồng tương lai chỉ số VN30 – hnx.vn – truy cập 05/10/2026
Giá và spread trong bài là số giả lập minh họa; bài không công bố kết quả backtest.
Lưu ý rủi ro: Bài viết là khung kiểm định, không phải gợi ý áp dụng chiến lược. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Giao dịch chênh lệch cần hiểu cả cấu trúc kỳ hạn — đăng ký bản tin Stockup để nhận thêm bài chiến lược đã kiểm định trung thực.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain, hơn 120 dự án thực tế; kết hợp kinh nghiệm đầu tư chứng khoán với phát triển hệ thống phân tích.