Kinh doanh chênh lệch giá (arbitrage) phái sinh
Kinh doanh chênh lệch giá trong phái sinh là việc đồng thời mở vị thế ngược chiều trên hợp đồng tương lai và rổ tài sản cơ sở khi giá hợp đồng lệch khỏi giá hợp lý, nhằm thu lợi từ sự hội tụ giá; chi phí hai chân tạo ra vùng không arbitrage.
Kinh Doanh Chênh Lệch Giá (Arbitrage) Trong Phái Sinh Là Gì
Arbitrage trong phái sinh là mua bên rẻ, bán bên đắt giữa hợp đồng tương lai và rổ tài sản cơ sở khi giá lệch khỏi mức hợp lý, rồi chờ chênh lệch hội tụ. Chi phí, thuế và rủi ro thực thi khiến chênh lệch nhỏ thường không khai thác được.
Định nghĩa đầy đủ
Kinh doanh chênh lệch giá (arbitrage) trong phái sinh là việc đồng thời mở vị thế ngược chiều trên hợp đồng tương lai và tài sản cơ sở khi giá hợp đồng lệch khỏi giá hợp lý, nhằm thu lợi từ sự hội tụ giá. Hoạt động này góp phần giữ basis trong một khoảng hợp lý.
Lưu ý rủi ro: Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Arbitrage trong thực tế không phải lợi nhuận "không rủi ro"; hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại.
Những điều cần nhớ
- Arbitrage cần vị thế đồng thời trên cả hợp đồng tương lai và rổ cổ phiếu cơ sở
- Vùng không arbitrage rộng xấp xỉ bằng tổng chi phí giao dịch của hai chân
- Giới hạn bán khống cổ phiếu cơ sở khiến chiều arbitrage ngược khó thực hiện
- Arbitrage thực tế có rủi ro khớp lệnh, rủi ro sai lệch rổ và rủi ro ký quỹ
Nguyên lý: giá hợp lý và vùng không arbitrage
Giá hợp đồng tương lai chỉ số có một mức "hợp lý" lý thuyết, tính từ giá chỉ số, lãi suất và cổ tức kỳ vọng trong thời gian còn lại — cách tính được trình bày trong bài contango và backwardation. Nếu giá thị trường của hợp đồng lệch xa khỏi mức này, về lý thuyết có một giao dịch hai chân khóa được phần chênh lệch:
- Hợp đồng đắt hơn giá hợp lý: bán hợp đồng, mua rổ cổ phiếu cơ sở, giữ tới đáo hạn.
- Hợp đồng rẻ hơn giá hợp lý: mua hợp đồng, bán rổ cổ phiếu cơ sở, giữ tới đáo hạn.
Tại đáo hạn, giá hợp đồng hội tụ về giá trị chỉ số, nên phần lệch ban đầu (trừ chi phí nắm giữ) trở thành lợi nhuận, bất kể thị trường tăng hay giảm.
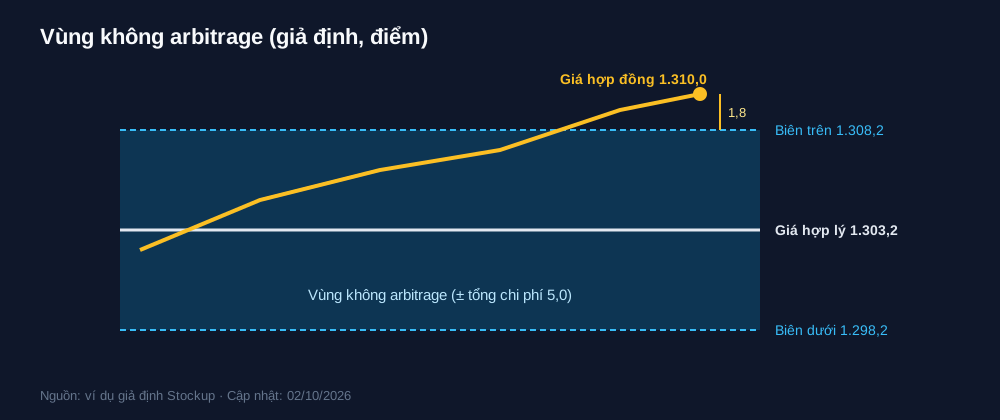
Nhưng mỗi chân đều tốn chi phí: phí và thuế giao dịch hợp đồng, phí và thuế mua bán cổ phiếu, chi phí vốn, chi phí vay chứng khoán (nếu bán khống). Chỉ khi độ lệch lớn hơn tổng chi phí, giao dịch mới có ý nghĩa. Vì vậy quanh giá hợp lý tồn tại một vùng không arbitrage — trong vùng này, giá có thể lệch mà không ai có động lực kéo nó về.
Cash-and-carry và chiều ngược lại
Hai chiều giao dịch có tên riêng:
Cash-and-carry (hợp đồng đắt): vay hoặc dùng vốn mua rổ cổ phiếu VN30 theo đúng tỷ trọng, đồng thời bán hợp đồng tương lai tương ứng giá trị. Chiều này tương đối khả thi về mặt cơ chế, nhưng cần vốn lớn để mua đủ 30 cổ phiếu với tỷ trọng sát rổ.
Reverse cash-and-carry (hợp đồng rẻ): bán rổ cổ phiếu, đồng thời mua hợp đồng tương lai. Chiều này đòi hỏi bán được cổ phiếu mình không có — tức bán khống hoặc đã sẵn nắm rổ cổ phiếu. Khi việc bán khống bị giới hạn, chiều này khó thực hiện, và giá hợp đồng có thể nằm dưới giá hợp lý khá lâu mà không bị kéo lên.
Sự bất đối xứng này là một lý do basis âm có thể tồn tại dai dẳng hơn basis dương.
Chi phí và rủi ro thực thi
Ví dụ minh họa (số giả định): giá hợp lý của hợp đồng là 1.303,2 điểm; hợp đồng đang giao dịch ở 1.310,0 — lệch 6,8 điểm. Giả định tổng chi phí cả hai chân (mở và đóng, cả hợp đồng lẫn rổ cổ phiếu, cộng chi phí vốn) tương đương 5,0 điểm. Phần còn lại khoảng 1,8 điểm — trước khi tính các rủi ro dưới đây:
- Rủi ro khớp lệnh: mua 30 mã cổ phiếu cùng lúc với bán hợp đồng không bao giờ khớp đồng thời hoàn hảo. Trong vài giây chênh lệch, giá có thể đi mất phần lợi nhuận mỏng.
- Rủi ro sai lệch rổ: không mua được đúng tỷ trọng chỉ số VN30 vì lô tối thiểu, làm tròn khối lượng, nên danh mục không biến động giống hệt chỉ số.
- Rủi ro cổ tức: cổ tức thực tế khác kỳ vọng làm giá hợp lý thay đổi.
- Rủi ro ký quỹ: trong thời gian giữ, vị thế hợp đồng có thể lỗ và bị gọi ký quỹ bổ sung, dù chân cổ phiếu lãi tương ứng — đòi hỏi tiền mặt dự phòng.
- Rủi ro tái cơ cấu rổ: rổ VN30 được điều chỉnh định kỳ; nếu thay đổi xảy ra trong thời gian giữ, danh mục phải cơ cấu lại.
| Thành phần (ví dụ minh họa) | Điểm |
|---|---|
| Giá hợp lý | 1.303,2 |
| Giá hợp đồng trên thị trường | 1.310,0 |
| Độ lệch | 6,8 |
| Tổng chi phí hai chân (giả định) | 5,0 |
| Biên trên vùng không arbitrage | 1.308,2 |
| Phần còn lại trước rủi ro thực thi | 1,8 |
Số liệu giả định minh họa; chi phí thực tế phụ thuộc biểu phí, thuế, chi phí vốn và quy mô giao dịch.
Vì sao basis thực tế vẫn lệch giá hợp lý
Nếu arbitrage hoạt động hoàn hảo, basis sẽ luôn bằng mức lý thuyết. Thực tế không như vậy vì:
- Vùng không arbitrage — trong khoảng chi phí, không ai có động lực can thiệp.
- Bất đối xứng hai chiều — chiều bán khống khó hơn chiều mua rổ.
- Giới hạn vốn — số tổ chức đủ vốn và công cụ thực thi rổ 30 mã không nhiều.
- Cung cầu ngắn hạn — nhu cầu phòng ngừa lớn có thể đẩy giá hợp đồng lệch nhanh hơn tốc độ arbitrage kéo về.
Hiện tượng basis hội tụ về 0 khi gần đáo hạn, và cách kiểm định một ý tưởng giao dịch dựa trên nó, được phân tích trong bài kiểm định hội tụ basis VN30F1M.
Arbitrage khác hedging và đầu cơ thế nào
| Tiêu chí | Arbitrage | Phòng ngừa (hedging) | Đầu cơ |
|---|---|---|---|
| Có tài sản nền sẵn | Không bắt buộc | Có | Không |
| Số chân giao dịch | Hai (hợp đồng và rổ cơ sở) | Một chân phái sinh, bù cho danh mục có sẵn | Thường một |
| Mục tiêu | Thu độ lệch giá | Giảm dao động danh mục | Thu lợi từ hướng giá |
| Phụ thuộc hướng thị trường | Về lý thuyết là không | Giảm phụ thuộc | Có |
Ba mục đích có thể dùng cùng công cụ nhưng khác hoàn toàn về rủi ro. Chi tiết về phòng ngừa có trong bài phòng ngừa rủi ro bằng hợp đồng tương lai.
Thuật ngữ liên quan
- Contango và backwardation — trạng thái giá mà arbitrage tác động.
- Basis — con số arbitrage khai thác.
- Phòng ngừa rủi ro bằng hợp đồng tương lai — mục đích khác của cùng công cụ.
- Chỉ số VN30 — rổ cơ sở của chân cổ phiếu.
Danh sách đầy đủ ở trang thuật ngữ phái sinh.
Câu hỏi thường gặp
Nhà đầu tư cá nhân có thực hiện arbitrage VN30F1M được không?
Về nguyên lý là có thể, nhưng rất khó ở quy mô nhỏ. Cần đủ vốn để mua rổ 30 cổ phiếu sát tỷ trọng chỉ số, công cụ đặt lệnh đồng thời nhiều mã, và tiền mặt dự phòng cho ký quỹ. Chi phí giao dịch trên quy mô nhỏ thường chiếm phần lớn hoặc vượt độ lệch giá có thể khai thác.
Arbitrage có phải là lợi nhuận không rủi ro?
Trên lý thuyết, arbitrage hoàn hảo là không rủi ro. Trong thực tế, luôn có rủi ro khớp lệnh không đồng thời, sai lệch giữa danh mục và rổ chỉ số, cổ tức khác kỳ vọng, gọi ký quỹ bổ sung và thay đổi rổ VN30. Những rủi ro này có thể xóa sạch phần chênh lệch mỏng và gây lỗ.
Chi phí giao dịch ảnh hưởng tới arbitrage thế nào?
Chi phí của cả hai chân tạo ra một vùng quanh giá hợp lý trong đó arbitrage không có lợi. Chỉ khi giá hợp đồng lệch ra ngoài vùng này, giao dịch mới có ý nghĩa. Chi phí càng cao, vùng càng rộng, và basis càng có thể lệch xa khỏi mức lý thuyết mà không bị kéo về.
Arbitrage khác phòng ngừa rủi ro thế nào?
Phòng ngừa bắt đầu từ một danh mục có sẵn và dùng hợp đồng tương lai để giảm dao động của nó. Arbitrage không cần danh mục có sẵn; nó chủ động mở cả hai chân để khai thác độ lệch giá giữa hợp đồng và rổ cơ sở. Mục tiêu và cách đánh giá rủi ro của hai hoạt động khác nhau.
Vì sao basis không luôn bằng giá hợp lý?
Vì chi phí giao dịch tạo vùng không arbitrage, việc bán khống cổ phiếu cơ sở bị giới hạn, số bên đủ vốn thực hiện arbitrage không nhiều, và cung cầu ngắn hạn có thể đẩy giá lệch nhanh hơn tốc độ arbitrage kéo về. Tất cả khiến basis thực tế dao động quanh mức lý thuyết thay vì trùng khớp.
Nguồn tham khảo
- HOSE – Phương pháp tính chỉ số VN30 – hsx.vn – truy cập 02/10/2026
- UBCKNN – Quy định về giao dịch bán khống, vay và cho vay chứng khoán – ssc.gov.vn
Giá hợp lý, chi phí và độ lệch trong bài là giả định minh họa.
Lưu ý rủi ro: Bài viết giải thích nguyên lý, không trình bày arbitrage như lợi nhuận bảo đảm. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
"Không rủi ro" hiếm khi đúng — đăng ký bản tin Stockup để nhận phân tích trung thực về các chiến thuật phái sinh.