Thuế TNCN với giao dịch phái sinh được CTCK khấu trừ trên từng lượt khớp theo thuế suất cố định. Theo cách hiểu phổ biến, khoản này không phụ thuộc lãi lỗ nên lỗ cả năm cũng không được hoàn — nhưng nghĩa vụ quyết toán cụ thể cần đối chiếu văn bản thuế hiện hành.
Định nghĩa đầy đủ
Quyết toán thuế TNCN là việc cá nhân tổng hợp thu nhập chịu thuế và số thuế đã nộp trong năm để xác định số thuế phải nộp thêm hoặc được hoàn. Với thu nhập từ chứng khoán phái sinh, thuế đã được khấu trừ trên từng giao dịch theo thuế suất cố định.
Lưu ý rủi ro: Nội dung mang tính giáo dục, không phải tư vấn đầu tư và không phải tư vấn thuế. Quy định thuế có thể thay đổi; hãy đối chiếu văn bản hiện hành hoặc hỏi cơ quan thuế cho trường hợp cụ thể. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại.
Những điều cần nhớ
- Thuế TNCN phái sinh thu trên mỗi lượt khớp, không phụ thuộc giao dịch lãi hay lỗ
- CTCK khấu trừ và nộp thay thuế cho nhà đầu tư cá nhân
- Nghĩa vụ quyết toán với thu nhập từ phái sinh theo Luật Thuế TNCN hiện hành
- Luật thuế có thể thay đổi; bài viết sẽ cập nhật ngày sửa đổi khi có văn bản mới
Thuế phái sinh được thu thế nào trong năm
Khác với thuế thu nhập từ tiền lương — tính trên thu nhập ròng cả năm, có giảm trừ gia cảnh — thuế TNCN với giao dịch chứng khoán phái sinh được thu ngay trên từng giao dịch. Mỗi lượt khớp (cả mở lẫn đóng vị thế) phát sinh một khoản thuế tính theo thuế suất cố định trên một cơ sở tính thuế quy định — hiện được hiểu là giá trị ký quỹ ban đầu của lượt khớp đó.
Công ty chứng khoán nơi nhà đầu tư giao dịch là bên khấu trừ: thuế được trừ thẳng vào tài khoản sau mỗi giao dịch và CTCK nộp thay vào ngân sách. Cách tính chi tiết cho từng lượt được trình bày trong bài thuế thu nhập cá nhân khi giao dịch phái sinh và định nghĩa ngắn tại thuế TNCN giao dịch phái sinh là gì. Khi tỷ lệ ký quỹ ban đầu thay đổi, thuế mỗi lượt cũng thay đổi theo — xem bài tỷ lệ ký quỹ ban đầu ảnh hưởng thuế TNCN phái sinh thế nào.
Hệ quả thực tế: thuế là một phần của tổng chi phí giao dịch phái sinh tính trên mỗi lượt, giống phí — chứ không phải khoản tính một lần vào cuối năm như thuế trên lợi nhuận.
Khấu trừ theo từng giao dịch có phải là thuế cuối cùng
Câu hỏi trung tâm của bài: số thuế đã bị khấu trừ trong năm có phải là nghĩa vụ cuối cùng, hay phải cộng thu nhập phái sinh vào quyết toán cuối năm?
Theo cách hiểu phổ biến của khung pháp lý hiện hành về thuế TNCN với thu nhập từ chuyển nhượng chứng khoán, thuế suất cố định trên từng giao dịch là phương pháp tính thuế riêng: thu nhập này không cộng chung với thu nhập từ tiền lương, tiền công để tính theo biểu thuế lũy tiến, và khoản đã khấu trừ được xem là nghĩa vụ đã hoàn thành cho giao dịch đó.
Tuy nhiên, bài viết không khẳng định kết luận pháp lý cho mọi trường hợp. Luật Thuế TNCN có thể được sửa đổi, và cách áp dụng có thể khác nhau với cá nhân cư trú, không cư trú hoặc có nhiều nguồn thu nhập. Khi có văn bản mới, nội dung bài sẽ được cập nhật và ghi ngày sửa đổi.
Lỗ cả năm có được hoàn thuế không
Đây là câu hỏi hay gặp nhất sau mỗi năm giao dịch không thuận lợi. Vì thuế thu trên từng lượt khớp và không phụ thuộc lãi lỗ, theo cách hiểu phổ biến, lỗ ròng cả năm không làm phát sinh quyền hoàn thuế đã khấu trừ — khác với thuế tính trên lợi nhuận ròng ở một số thị trường khác.
Ví dụ minh họa (số giả định; thuế mỗi lượt lấy theo mức tham chiếu ở giá minh họa 1.980,4 điểm trong bài hướng dẫn tính chi phí giao dịch VN30F1M):
- Một năm có 200 lượt khớp (100 vòng mở, đóng một hợp đồng).
- Thuế trung bình khoảng 16.800 đồng mỗi lượt.
- Tổng thuế đã khấu trừ ≈ 200 × 16.800 = 3.360.000 đồng.
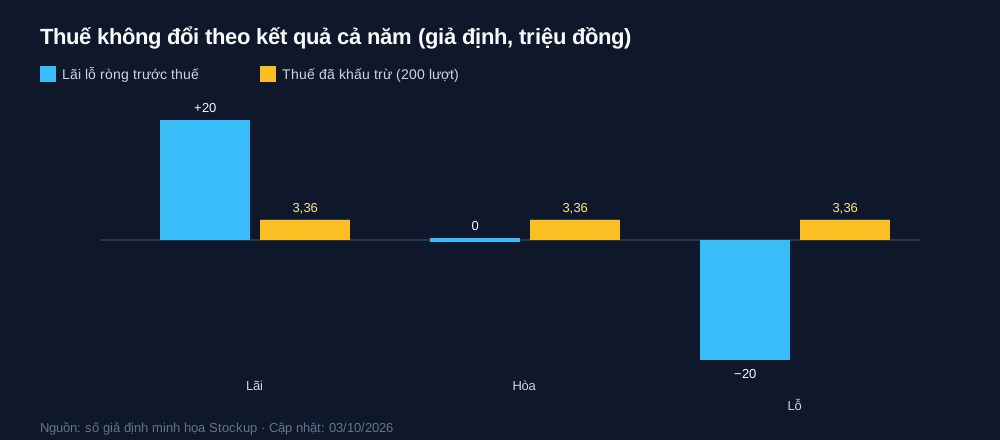
Con số 3,36 triệu đồng này giống nhau dù tài khoản kết thúc năm lãi, hòa hay lỗ. Bạn có thể xem thuế mỗi lượt theo đúng giá của mình trên công cụ tính chi phí giao dịch phái sinh.
| Kịch bản (giả định) | Lãi lỗ ròng cả năm trước thuế | Thuế đã khấu trừ (200 lượt) | Kết quả sau thuế |
|---|---|---|---|
| Lãi | +20.000.000 | 3.360.000 | +16.640.000 |
| Hòa | 0 | 3.360.000 | −3.360.000 |
| Lỗ | −20.000.000 | 3.360.000 | −23.360.000 |
Số liệu giả định minh họa; lãi lỗ ròng đã trừ phí nhưng chưa trừ thuế. Thuế mỗi lượt thực tế phụ thuộc giá, tỷ lệ ký quỹ và quy định hiện hành.
Bảng cho thấy vì sao với người giao dịch nhiều lượt, thuế là chi phí cố định theo tần suất, cần tính trước — không phải khoản "chỉ trả khi có lãi".
Chứng từ khấu trừ thuế và nơi tra cứu
Dù không phải quyết toán riêng cho phần thu nhập này (theo cách hiểu phổ biến), nhà đầu tư vẫn có thể cần chứng từ khấu trừ thuế, ví dụ để đối chiếu, chứng minh nghĩa vụ đã hoàn thành hoặc phục vụ thủ tục khác. Các cách tra cứu:
- Sao kê giao dịch và thuế trên ứng dụng hoặc website của CTCK, thường có mục lịch sử thuế đã khấu trừ.
- Yêu cầu chứng từ khấu trừ thuế TNCN trực tiếp từ CTCK nơi giao dịch.
- Tra cứu trên hệ thống của cơ quan thuế với mã số thuế cá nhân, nếu CTCK đã kê khai theo mã số thuế của bạn.
Nên kiểm tra thông tin mã số thuế, căn cước trong hồ sơ tài khoản chứng khoán có chính xác không, vì sai lệch có thể khiến dữ liệu khấu trừ không khớp.
Khi nào cần hỏi cơ quan thuế
Một số tình huống nên hỏi trực tiếp cơ quan thuế hoặc chuyên gia thuế thay vì tự suy luận:
- Có thu nhập từ nhiều nguồn và không rõ phần nào phải cộng vào quyết toán.
- Là cá nhân không cư trú hoặc thay đổi tình trạng cư trú trong năm.
- Có thông tin về luật thuế mới hoặc sửa đổi có hiệu lực trong năm.
- Phát hiện số thuế khấu trừ trên sao kê không khớp với số lượt giao dịch.
Vì chi phí thuế ảnh hưởng tới mọi phép tính kết quả, nó cũng làm tăng thiệt hại trong các tình huống bất lợi — như đã phân tích trong bài chi phí khi bị giải chấp phái sinh.
Câu hỏi thường gặp
Thuế TNCN phái sinh có phải tự kê khai không?
Theo cơ chế hiện hành, công ty chứng khoán là bên khấu trừ và nộp thay thuế trên từng lượt giao dịch của nhà đầu tư cá nhân, nên thông thường nhà đầu tư không phải tự kê khai từng giao dịch. Nghĩa vụ kê khai hay quyết toán trong những trường hợp đặc biệt cần đối chiếu văn bản hiện hành hoặc hỏi cơ quan thuế.
Giao dịch phái sinh lỗ cả năm có được hoàn thuế không?
Theo cách hiểu phổ biến, không. Thuế được khấu trừ trên từng lượt khớp theo thuế suất cố định, không phụ thuộc kết quả lãi lỗ của giao dịch hay của cả năm, nên lỗ ròng không làm phát sinh quyền hoàn. Kết luận này cần được đối chiếu với văn bản thuế hiện hành, đặc biệt khi luật có sửa đổi.
Thu nhập phái sinh có cộng vào thu nhập tiền lương khi quyết toán không?
Theo cách hiểu phổ biến của khung pháp lý hiện hành, thu nhập từ chuyển nhượng chứng khoán tính thuế theo thuế suất cố định trên từng giao dịch, không cộng chung với thu nhập từ tiền lương để áp biểu thuế lũy tiến. Tuy vậy, cần đối chiếu hướng dẫn hiện hành, vì các quy định này có thể thay đổi.
Xin chứng từ khấu trừ thuế phái sinh ở đâu?
Liên hệ công ty chứng khoán nơi bạn giao dịch phái sinh, vì đây là đơn vị khấu trừ và nộp thay thuế. Nhiều CTCK cho phép tra lịch sử thuế đã khấu trừ trên ứng dụng hoặc website, và cấp chứng từ khi có yêu cầu. Nên kiểm tra mã số thuế trong hồ sơ tài khoản trước.
Luật thuế thay đổi có ảnh hưởng tới thuế phái sinh không?
Có thể. Thuế suất, cơ sở tính thuế và cách quản lý thuế với thu nhập từ chứng khoán đều do luật và văn bản hướng dẫn quy định, và có thể được sửa đổi. Khi có văn bản mới, cần kiểm tra lại cả cách tính thuế mỗi lượt lẫn nghĩa vụ quyết toán, thay vì dựa vào thông tin cũ.
Nguồn tham khảo
- Thông tư 25/2018/TT-BTC (thuế TNCN với chứng khoán phái sinh) – thuvienphapluat.vn – truy cập 03/10/2026
- Luật Thuế thu nhập cá nhân hiện hành và văn bản hướng dẫn – thuvienphapluat.vn – truy cập 03/10/2026
Số lượt giao dịch, thuế mỗi lượt và lãi lỗ trong bài là giả định minh họa.
Lưu ý rủi ro: Bài viết không phải tư vấn thuế và không gợi ý tần suất giao dịch. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Quy định thuế thay đổi là chi phí của bạn đổi theo — đăng ký bản tin Stockup để nhận tóm tắt khi có văn bản mới.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain — hơn 120 dự án thực tế, kết hợp kinh nghiệm đầu tư chứng khoán và phát triển hệ thống phân tích, giao dịch tài chính.