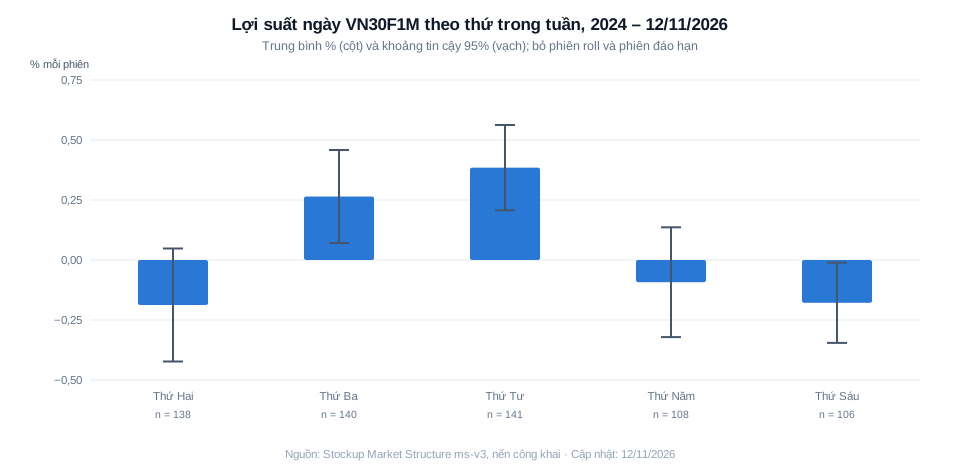
Trên 633 phiên VN30F1M từ 2024 tới 12/11/2026 (hợp đồng cuối mẫu 41I1GB000), lợi suất ngày trung bình của thứ Tư là +0,38%, thứ Sáu là −0,18%. Hai khác biệt này còn ý nghĩa sau hiệu chỉnh Bonferroni; biên độ theo ATR thì không khác nhau giữa các thứ.
Định nghĩa đầy đủ
Hiệu ứng ngày trong tuần là giả thuyết rằng lợi suất hoặc biến động của một tài sản khác nhau có hệ thống theo thứ trong tuần. Muốn kiểm định đúng phải so cả năm nhóm cùng lúc, hiệu chỉnh cho việc so nhiều lần và kiểm tra lại trên một giai đoạn khác.
Lưu ý rủi ro: Hợp đồng tương lai chỉ số VN30 dùng đòn bẩy: một điểm biến động bằng 100.000 đồng trên mỗi hợp đồng, nên lãi và lỗ đều lớn hơn nhiều lần số tiền ký quỹ bỏ ra. Nội dung chỉ nhằm mục đích giáo dục, không phải lời mời mua bán.
Những điều cần nhớ
- Mẫu: 633 phiên, 02/01/2024 – 12/11/2026; bỏ 34 phiên roll, 34 phiên đáo hạn và cặp phiên không liền nhau do thiếu dữ liệu
- Trung bình lợi suất ngày: thứ Hai −0,19%, thứ Ba +0,26%, thứ Tư +0,38%, thứ Năm −0,09%, thứ Sáu −0,18%
- So năm nhóm cùng lúc (Kruskal–Wallis): p = 0,00002; sau hiệu chỉnh Bonferroni còn thứ Tư (p = 0,0004) và thứ Sáu (p = 0,025)
- Biên độ ngày theo ATR gần như như nhau giữa các thứ (0,79 tới 0,88; Kruskal–Wallis p = 0,65)
- Thứ Tư dương, thứ Sáu âm ở cả 2024–2025 và 2026; chưa trừ chi phí, không phải lợi nhuận
Dữ liệu tính đến phiên 12/11/2026; số đo phiên bản ms-v3 và pos-v1, đã đối soát cuối ngày; lợi suất tính bằng giá đóng cửa trong cùng hợp đồng.
Chia mẫu và loại trừ
Mỗi phiên của phái sinh VN30 được gán vào thứ của nó, lợi suất tính từ giá đóng cửa phiên trước tới giá đóng cửa phiên đó, chỉ khi hai phiên liền nhau và thuộc cùng một hợp đồng (cách tính ở bài lợi suất phái sinh VN30 theo điểm hay phần trăm). Hai nhóm phiên bị loại:
- 34 phiên roll. Giá đóng cửa phiên trước thuộc hợp đồng cũ, nên "lợi suất" của phiên này trộn chênh lệch giữa hai hợp đồng.
- 34 phiên đáo hạn. Đáo hạn luôn rơi vào thứ Năm (hoặc ngày trước đó nếu nghỉ lễ). Giữ lại sẽ làm nhóm thứ Năm chứa hành vi riêng của ngày đáo hạn, đã được đo ở bài kiểm định mùa vụ quanh ngày đáo hạn VN30F1M.
Ngoài ra, 5 phiên có phiên liền trước thiếu dữ liệu nến bị loại để không tính nhầm thay đổi của hai phiên thành một. Vì vậy nhóm thứ Năm và thứ Sáu ít phiên hơn (108 và 106) so với ba thứ đầu tuần (138 tới 141). Thứ Sáu còn ít vì phiên roll hay rơi vào thứ Sáu ngay sau ngày đáo hạn.
Lợi suất và biên độ theo thứ
| Thứ | Số phiên | Trung bình (%) | Khoảng tin cậy 95% (%) | Trung bình (điểm) | Phiên tăng (%) | Biên độ/ATR (trung vị) | p thô | p sau Bonferroni (×5) |
|---|---|---|---|---|---|---|---|---|
| Thứ Hai | 138 | −0,19 | −0,42 … 0,05 | −3,6 | 48,6 | 0,88 | 0,0160 | 0,0800 |
| Thứ Ba | 140 | 0,26 | 0,07 … 0,46 | 4,6 | 62,1 | 0,79 | 0,0182 | 0,0911 |
| Thứ Tư | 141 | 0,38 | 0,21 … 0,56 | 6,4 | 62,4 | 0,87 | 0,0001 | 0,0004 |
| Thứ Năm | 108 | −0,09 | −0,32 … 0,14 | −2,0 | 50,0 | 0,83 | 0,1557 | 0,7786 |
| Thứ Sáu | 106 | −0,18 | −0,35 … −0,01 | −3,2 | 41,5 | 0,80 | 0,0051 | 0,0254 |
Bảng chứa đúng các giá trị đã vẽ (cột trung bình và khoảng tin cậy) cùng các cột kiểm định. p so mỗi thứ với bốn thứ còn lại (kiểm định z, phương sai không bằng nhau).
Thứ Hai, thứ Năm và thứ Sáu có trung bình âm, thứ Ba và thứ Tư dương. Tỷ lệ phiên tăng cũng khác nhau: 62,1% ở thứ Ba, 62,4% ở thứ Tư, 41,5% ở thứ Sáu. Trung bình theo điểm cùng chiều: thứ Tư +6,4 điểm, thứ Hai −3,6 điểm, thứ Sáu −3,2 điểm.
Biên độ thì khác. Tính biên độ phiên chia ATR của phiên trước, năm thứ có trung vị 0,79 tới 0,88; kiểm định Kruskal–Wallis cho p = 0,65, tức không có bằng chứng phiên nào biến động mạnh hơn hẳn. Thứ khác nhau ở hướng, không ở độ rộng.
So năm nhóm: vì sao cần hiệu chỉnh
So năm thứ là năm phép so, không phải một. Nếu mỗi phép so dùng ngưỡng p < 0,05 thì xác suất có ít nhất một "phát hiện" chỉ do ngẫu nhiên đã khoảng 23%. Đây là dạng nhỏ của vấn đề được phân tích ở bài data snooping khi đo nhiều tham số và trang thiên lệch do nhiều tham số.
Hai cách xử lý được dùng ở đây:
- Một kiểm định chung cho cả năm nhóm. Kruskal–Wallis trên lợi suất cho H = 27,3, p = 0,00002: năm nhóm khó có chung một phân phối.
- Hiệu chỉnh Bonferroni cho từng thứ. Mỗi thứ được so với bốn thứ còn lại, p nhân 5. Sau hiệu chỉnh, thứ Tư còn p = 0,0004 và thứ Sáu p = 0,025; thứ Hai p = 0,08, thứ Ba p = 0,09, thứ Năm p = 0,78.
Kết quả đứng được sau hiệu chỉnh: thứ Tư cao hơn và thứ Sáu thấp hơn các thứ còn lại. Câu "thứ Hai giảm" không đủ bằng chứng sau hiệu chỉnh, dù trung bình âm.
Tách 2024–2025 và 2026
Một kết quả thật nên lặp lại ở giai đoạn khác. Chia mẫu thành 2024–2025 và 2026 (cách chia trong mẫu, ngoài mẫu ở bài chia dữ liệu trong mẫu và ngoài mẫu):
| Thứ | Trung bình 2024–2025 (%) | Trung bình 2026 (%) | Số phiên 2026 |
|---|---|---|---|
| Thứ Hai | −0,01 | −0,61 | 41 |
| Thứ Ba | +0,26 | +0,28 | 43 |
| Thứ Tư | +0,30 | +0,57 | 43 |
| Thứ Năm | +0,02 | −0,35 | 34 |
| Thứ Sáu | −0,13 | −0,30 | 32 |
Thứ Ba và thứ Tư giữ dấu dương, thứ Sáu giữ dấu âm ở cả hai giai đoạn. Thứ Hai và thứ Năm gần 0 ở 2024–2025 rồi âm rõ ở 2026, năm VN30F1M giảm khoảng 11%. Phản ví dụ của chính năm 2026 là chỗ cần chú ý: phần âm của thứ Hai mới xuất hiện trong một năm giảm, nên rất có thể là đặc điểm của giai đoạn hơn là của ngày.
Giới hạn
- Cỡ mẫu. 2026 chỉ có 32 tới 43 phiên mỗi thứ; khoảng tin cậy rộng. Cách đọc cỡ mẫu có ở bài cỡ mẫu và ý nghĩa thống kê khi kiểm định.
- Trung bình nhạy với vài phiên lớn. Ở cả năm thứ, trung vị gần 0 hơn trung bình (thứ Tư: +0,23% so với +0,38%); một vài phiên tăng hoặc giảm mạnh có thể kéo trung bình của cả nhóm.
- Thứ không phải nguyên nhân. Lịch công bố thông tin, lịch nghỉ lễ và lịch đáo hạn đều gắn với thứ trong tuần; bài không tách được các yếu tố này.
- Chưa trừ chi phí, không phải lợi nhuận. Số liệu mô tả giá đóng cửa đã xảy ra, không mô tả kết quả của bất kỳ cách giao dịch nào.
Câu hỏi thường gặp
Phái sinh VN30 có hiệu ứng thứ Hai không?
Không đủ bằng chứng. Trung bình thứ Hai là −0,19% mỗi phiên, nhưng sau hiệu chỉnh Bonferroni p = 0,08, và phần âm gần như chỉ đến từ năm 2026 (−0,61%); giai đoạn 2024–2025 trung bình gần bằng 0.
Thứ nào biến động mạnh nhất?
Không thứ nào nổi bật. Biên độ phiên chia ATR phiên trước có trung vị 0,79 tới 0,88 ở cả năm thứ, và kiểm định chung cho p = 0,65. Khác biệt giữa các thứ nằm ở hướng của lợi suất, không ở độ rộng của biến động.
Vì sao phải hiệu chỉnh khi so nhiều nhóm?
Vì càng so nhiều nhóm, càng dễ có một nhóm "khác thường" chỉ do ngẫu nhiên. Với năm phép so ở ngưỡng 5%, xác suất có ít nhất một kết quả giả khoảng 23%. Bonferroni nhân p của từng phép so với số phép so để giữ tổng xác suất sai ở mức 5%.
Phiên đáo hạn thứ Năm có làm lệch kết quả không?
Có thể, nên 34 phiên đáo hạn đã bị loại. Nếu giữ lại, nhóm thứ Năm sẽ trộn hành vi của ngày thanh toán hợp đồng, vốn có đặc điểm riêng về giá đóng cửa và khối lượng, với hành vi của một thứ Năm thông thường.
Kết quả này dùng để làm gì?
Để mô tả dữ liệu và minh họa cách kiểm định một hiệu ứng lịch. Số liệu chưa trừ chi phí, không phải lợi nhuận, và không cho biết phiên thứ Tư tới sẽ ra sao. Một khác biệt có ý nghĩa thống kê trên mẫu cũ vẫn có thể biến mất ở giai đoạn sau.
Cỡ mẫu bao nhiêu là đủ?
Không có con số chung; phụ thuộc vào độ lớn khác biệt so với độ phân tán. Ở đây mỗi thứ có 106 tới 141 phiên, độ lệch chuẩn lợi suất ngày khoảng 1,2%, nên chỉ khác biệt cỡ 0,3% mỗi phiên mới phân biệt được với nhiễu.
Nguồn tham khảo
- HNX – Lịch giao dịch và ngày giao dịch cuối cùng hợp đồng tương lai chỉ số VN30 – hnx.vn – truy cập 12/11/2026
- CFA Institute – Multiple testing and data snooping in investment research – cfainstitute.org – truy cập 12/11/2026
- Dữ liệu thị trường: Stockup Market Structure (
ms-v3), nến ngày và ATR công khai; Stockup Positioning (pos-v1) để xác định phiên đáo hạn; số liệu Stockup tự tính
Lịch giao dịch và quy tắc đáo hạn rà soát định kỳ 6 tháng; số liệu gắn với mốc 12/11/2026.
Lưu ý rủi ro: Một khác biệt thống kê trên dữ liệu quá khứ không phải căn cứ để giao dịch theo thứ trong tuần. Phái sinh dùng đòn bẩy — một phiên ngược chiều đủ làm mất phần lớn mọi chênh lệch trung bình nhỏ.
Kiểm định có cỡ mẫu và phản ví dụ, không có lời hứa lợi nhuận — đăng ký bản tin Stockup.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain, hơn 120 dự án thực tế; kết hợp kinh nghiệm đầu tư chứng khoán với phát triển hệ thống phân tích.