Trên 1.288 lệnh VN30F1M từ 02/01/2024 tới 17/11/2026, chiến lược mẫu VWAP Pullback cho R trung bình −0,09R trước chi phí và −0,20R sau chi phí; 18,0% số lệnh có lãi. 82% số lệnh thoát vì giá đóng thủng VWAP ngay sau khi vào.
VWAP Pullback là gì
VWAP Pullback là chiến lược tiếp diễn xu hướng: khi khung 60 phút đang tăng (EMA 20 trên EMA 50), chờ giá hồi về chạm VWAP của phiên rồi một nến 5 phút đóng tăng trở lại trên VWAP thì vào Long; chiều Short đối xứng. Rủi ro mỗi lệnh được đặt trước bằng Stop cách giá vào 2 ATR.
Lưu ý rủi ro: Hợp đồng tương lai chỉ số VN30 dùng đòn bẩy: một điểm biến động bằng 100.000 đồng trên mỗi hợp đồng, nên lãi và lỗ đều lớn hơn nhiều lần số tiền ký quỹ. Chiến lược mẫu là giả thuyết chưa kiểm chứng; kết quả lịch sử không lặp lại. Nội dung chỉ nhằm mục đích giáo dục, không phải lời mời mua bán.
Những điều cần nhớ
- Điều kiện: EMA 20 > EMA 50 khung 60 phút, giá thấp nhất ≤ VWAP, giá đóng > VWAP và > giá mở; cửa sổ 09:15–14:00 (
EVERGREEN) - 1.288 lệnh 02/01/2024 – 17/11/2026: 369 (2024), 454 (2025), 465 (2026)
- R trung bình −0,09R trước chi phí, −0,20R sau chi phí; khoảng tin cậy 95%: −0,25 tới −0,14R
- Lệnh có lãi sau chi phí: 18,0%; R trung vị 6,3 điểm; chi phí bằng 0,10R mỗi lệnh (trung vị)
- 1.051 trên 1.288 lệnh (81,6%) thoát vì giá đóng dưới VWAP − 0,1 ATR, trung bình −0,46R mỗi lệnh
Dữ liệu tới phiên 17/11/2026 (hợp đồng cuối mẫu 41I1GB000, tức VN30F1M giai đoạn này); chạy mẫu vwap-pullback-vn30f1m v1.0 bằng engine Stockup rulespec-1.0.0, nến 1 phút, chế độ Edge (khối lượng thập phân), chi phí mức cơ sở.
Vì sao dùng bộ quy tắc này
Người giao dịch theo xu hướng trong ngày hay gặp một câu hỏi: giá đang tăng thì vào ở đâu? Vào lúc giá vừa phá đỉnh thì Stop phải đặt xa; chờ "giá điều chỉnh" thì không biết điều chỉnh tới đâu. VWAP Pullback trả lời bằng một mốc có định nghĩa rõ: VWAP, giá trung bình theo khối lượng của phiên.
Giả thuyết của template là: trong ngày có xu hướng, bên chiếm ưu thế bảo vệ VWAP, nên khi giá hồi về VWAP rồi đóng tăng lại, xu hướng có cơ hội tiếp tục. Vào ở VWAP cho Stop gần hơn đuổi theo phá vỡ. Bộ lọc EMA khung 60 phút giữ cho lệnh mua chỉ xuất hiện trong xu hướng tăng của khung lớn.
Giá trị của bản mẫu là mọi câu hỏi đã có câu trả lời trước khi vào lệnh: điều kiện vào, Stop, chốt 2R, lối thoát khi thủng VWAP, số hợp đồng. Nhờ vậy đo được chiến lược ra bao nhiêu lệnh, mỗi lệnh mất bao nhiêu khi sai, thay vì đánh giá bằng vài biểu đồ đẹp. Số liệu phía dưới cho thấy giả thuyết này chưa đứng được trên VN30F1M với tham số gốc.
Bộ quy tắc đầy đủ của VWAP Pullback
Bộ quy tắc dưới đây là bản rút gọn của chiến lược mẫu vwap-pullback-vn30f1m v1.0, viết đủ các phần như một bộ quy tắc giao dịch. Phần in nghiêng ở cột cuối là lý do có quy tắc đó.
| Phần | Quy tắc | Vì sao |
|---|---|---|
| Phạm vi | VN30F1M, nến 5 phút, giao dịch trong ngày | Khung 5 phút đủ nhiều tín hiệu, ít nhiễu hơn 1 phút |
| Tín hiệu Long | Nến 5 phút đóng trong 09:15–14:00; EMA 20 > EMA 50 khung 60 phút; giá thấp nhất ≤ VWAP phiên; giá đóng > VWAP; giá đóng > giá mở | Xu hướng khung lớn tăng, giá vừa chạm VWAP và có nến tăng xác nhận |
| Tín hiệu Short | Đối xứng: EMA 20 < EMA 50 khung 60 phút; giá cao nhất ≥ VWAP; giá đóng < VWAP và < giá mở | Cùng logic cho xu hướng giảm |
| Stop ban đầu | Cách giá vào 2 ATR 14 nến 5 phút; bỏ tín hiệu nếu R < 3 điểm | Khoảng dừng theo biến động; R quá nhỏ thì chi phí chiếm phần lớn |
| Thoát | Chốt toàn bộ ở 2R; đóng khi một nến đóng dưới VWAP − 0,1 ATR (Long) | Giả thuyết hỏng khi giá không giữ được VWAP |
| Giá vào | LO ở giá đóng nến tín hiệu + 0,5 điểm (Long) hoặc − 0,5 điểm (Short); hết hạn sau 120 giây, không đuổi giá | Giới hạn trượt giá; chấp nhận lỡ tín hiệu khi giá chạy quá nhanh |
| Khối lượng | N = nhỏ nhất của: rủi ro 0,5% vốn ÷ R, ký quỹ ban đầu tối đa 50% vốn, 10 hợp đồng; N = 0 thì bỏ tín hiệu | Rủi ro mỗi lệnh cố định theo vốn, không theo cảm giác |
| Kỷ luật | Tối đa 3 lệnh mỗi ngày, một vị thế tại một thời điểm | Chặn giao dịch dồn dập trong một phiên xấu |
| Ngày không giao dịch | Ngày giao dịch cuối cùng của hợp đồng, ngày có sự kiện công bố trong giờ, ngày thiếu dữ liệu hoặc chưa đủ dữ liệu khởi động chỉ báo | Bỏ những phiên mà giá hoặc dữ liệu không bình thường |
| Thoát cuối phiên | Đóng toàn bộ lúc 14:25:00; không gửi lệnh trong 11:30–13:00 | Không mang vị thế qua ATC và qua đêm |
Nến 60 phút dùng cho bộ lọc là nến đã đóng gần nhất; engine không dùng giá của nến 60 phút đang chạy. Bẫy nhìn trước khi tự viết bộ lọc khung lớn được đo ở bài lọc đa khung thời gian khi backtest.
Ví dụ mẫu trên phiên thật
Hai lệnh dưới đây được chọn theo quy tắc cố định để tránh chọn lọc: lệnh có lãi và lệnh chạm Stop ban đầu gần ngày chốt nhất trong danh sách lệnh của engine.
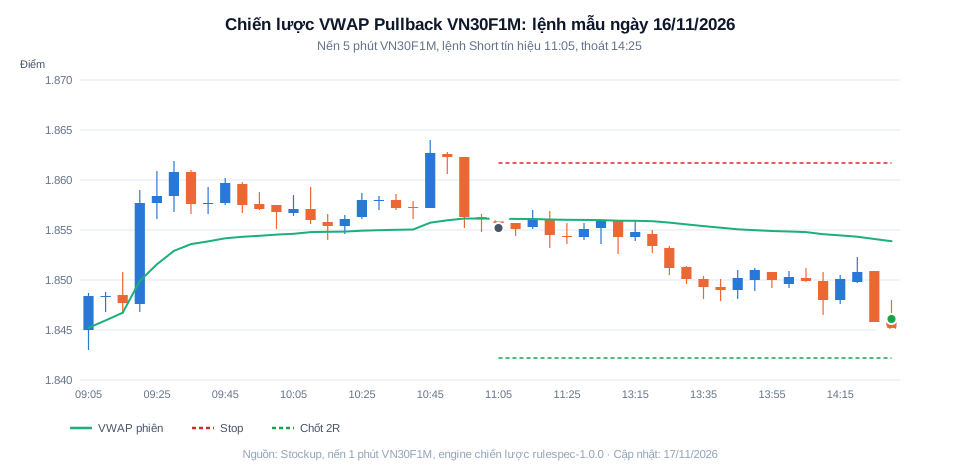
| Nến đóng lúc | Mở | Cao | Thấp | Đóng | VWAP phiên (điểm) |
|---|---|---|---|---|---|
| 10:55 | 1.862,3 | 1.862,3 | 1.855,2 | 1.856,3 | 1.856,15 |
| 11:00 | 1.856,3 | 1.856,6 | 1.854,8 | 1.856,2 | 1.856,14 |
| 11:05 | 1.856,2 | 1.856,2 | 1.855,1 | 1.855,7 | 1.856,13 |
| 11:10 | 1.855,7 | 1.855,7 | 1.854,4 | 1.855,1 | 1.856,11 |
| 11:15 | 1.855,3 | 1.857,0 | 1.855,1 | 1.856,1 | 1.856,10 |
| 11:20 | 1.856,1 | 1.856,9 | 1.853,2 | 1.854,5 | 1.856,05 |
Bảng trích 6 trên 48 nến của phiên; nến tín hiệu đóng lúc 11:05. Chỉ báo tính lại theo định nghĩa của engine, chỉ để minh họa; mức Stop, giá vào, giá thoát lấy từ danh sách lệnh của engine.
| Mục | Lệnh có lãi | Lệnh chạm Stop ban đầu |
|---|---|---|
| Phiên, chiều | 16/11/2026, Short | 02/10/2026, Short |
| Nến tín hiệu đóng lúc | 11:05 | 13:10 |
| Giá đóng nến tín hiệu (điểm) | 1.855,7 | 1.887,9 |
| Giá vào, LO khớp (điểm) | 1.855,2 | 1.887,4 |
| Stop ban đầu (điểm) | 1.861,7 | 1.893,9 |
| R = khoảng cách tới Stop (điểm) | 6,5 | 6,5 |
| Mức chốt 2R (điểm) | 1.842,2 | 1.874,4 |
| Thoát lúc, lý do | 14:25, đóng lúc 14:25 | 13:19, chạm Stop |
| Giá thoát (điểm) | 1.846,1 | 1.894,9 |
| Lãi/lỗ trước chi phí, 1 hợp đồng | 9,1 điểm = 910.000 đồng | −7,5 điểm = −750.000 đồng |
| Chi phí một vòng, 1 hợp đồng | 66.861 đồng | 67.548 đồng |
| MFE / MAE (theo R) | 1,45 / −0,28 | 0,26 / −0,83 |
| Kết quả sau chi phí | +1,30R | −1,26R |
Lệnh có lãi ngày 16/11/2026 là Short: khung 60 phút đang giảm, giá hồi lên chạm VWAP rồi nến 11:05 đóng giảm dưới VWAP. Giá không quay lại trên VWAP, cũng chưa chạm mức 2R, nên lệnh đóng lúc 14:25 với 9,1 điểm. Lệnh chạm Stop ngày 02/10/2026 cũng là Short, giá vượt ngược 7,5 điểm trong 9 phút, gồm 1 điểm trượt giá mô phỏng. Hai lệnh có cùng R 6,5 điểm; khác biệt nằm hoàn toàn ở hướng giá sau khi vào.
Ví dụ minh họa về khối lượng: vốn 500 triệu đồng, rủi ro 0,5% là 2,5 triệu đồng. Với R bằng trung vị 6,3 điểm, mỗi hợp đồng chịu rủi ro 630.000 đồng, nên N theo rủi ro là 3. Ký quỹ ở giá 1.850 điểm, tỷ lệ 17% là 31,45 triệu đồng mỗi hợp đồng; giới hạn 50% vốn cho phép 7. Số hợp đồng là nhỏ nhất của 3, 7 và 10, tức 3.
Số liệu 02/01/2024 – 17/11/2026
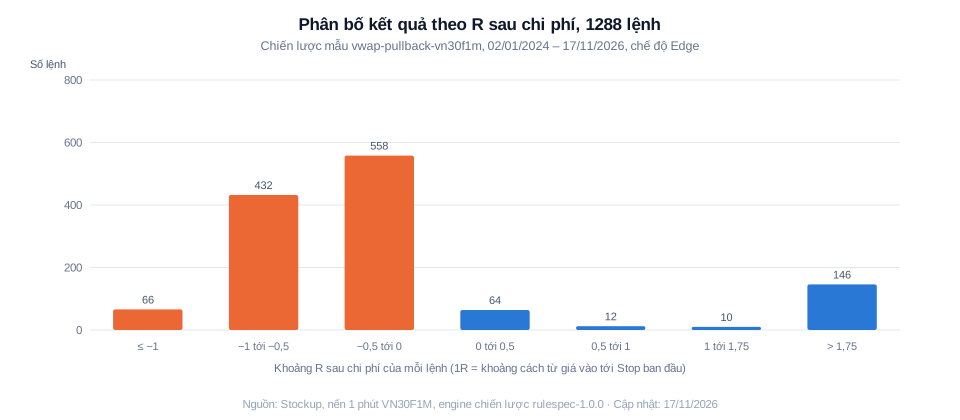
| Khoảng R sau chi phí | Số lệnh | Tỷ lệ (%) |
|---|---|---|
| ≤ −1 | 66 | 5,1 |
| −1 tới −0,5 | 432 | 33,5 |
| −0,5 tới 0 | 558 | 43,3 |
| 0 tới 0,5 | 64 | 5,0 |
| 0,5 tới 1 | 12 | 0,9 |
| 1 tới 1,75 | 10 | 0,8 |
| > 1,75 | 146 | 11,3 |
Bảng chứa đúng các giá trị đã vẽ; tổng 1.288 lệnh.
| Năm | Số lệnh | R TB trước chi phí | R TB sau chi phí | Lệnh có lãi sau chi phí (%) |
|---|---|---|---|---|
| 2024 | 369 | −0,168R | −0,310R | 14,9 |
| 2025 | 454 | −0,051R | −0,152R | 20,0 |
| 2026 (tới 17/11) | 465 | −0,059R | −0,149R | 18,5 |
| Chỉ Long | 770 | −0,103R | −0,217R | 17,5 |
| Chỉ Short | 518 | −0,063R | −0,165R | 18,7 |
| Lý do thoát | Số lệnh | Tỷ lệ (%) | R TB sau chi phí |
|---|---|---|---|
| đóng dưới/trên VWAP ∓ 0,1 ATR | 1051 | 81,6 | −0,460R |
| chốt 2R | 145 | 11,3 | +1,883R |
| chạm Stop | 51 | 4,0 | −1,331R |
| đóng lúc 14:25 | 41 | 3,2 | +0,620R |
Con số đáng chú ý nhất là cột lý do thoát. Lối thoát "giá đóng thủng VWAP − 0,1 ATR" kích hoạt ở 81,6% số lệnh, vì giá vào nằm ngay sát VWAP: chỉ cần một nến 5 phút đóng lệch qua VWAP một chút là lệnh bị đóng, trung bình mất 0,46R. Chỉ 145 lệnh (11,3%) đi được tới mức chốt 2R. Cách thoát này giữ khoản lỗ mỗi lệnh nhỏ, nhưng cắt đi phần lớn lệnh trước khi giả thuyết có thời gian đúng. Kết quả âm ở cả ba năm và cả hai chiều; khoảng tin cậy 95% của R trung bình sau chi phí nằm hoàn toàn dưới 0.
Kết quả trên dữ liệu lịch sử, không phải lợi nhuận và không lặp lại theo thời gian. Chi phí mức cơ sở: thuế 0,1% tính theo tỷ lệ ký quỹ, phí giả định 17.700 đồng mỗi lần khớp, trượt Stop 1 điểm.
Khi nào bộ quy tắc hỏng
Những điều kiện dưới đây làm VWAP Pullback ra lệnh sai liên tục; một số đã thấy rõ trong số liệu, một số là giới hạn của cách định nghĩa:
- Phiên đi ngang quanh VWAP. Giá cắt qua VWAP nhiều lần nên điều kiện "chạm rồi đóng lại" thỏa liên tục, mỗi lần đều bị lối thoát thủng VWAP đóng lại. Chuỗi thua dài nhất trong mẫu là 36 lệnh liên tiếp.
- Bộ lọc khung lớn trễ. EMA 20 và EMA 50 của khung 60 phút chỉ đổi thứ tự sau vài giờ, nên ngày đảo chiều sớm vẫn bị coi là đang có xu hướng.
- Lối thoát quá sát. Khoảng đệm 0,1 ATR dưới VWAP nhỏ hơn biên độ của một nến 5 phút bình thường, nên phần lớn lệnh bị đóng do dao động ngẫu nhiên.
Muốn đo lại với tham số khác, có thể mở chiến lược mẫu này trong Stockup. Chọn bộ tham số cho số đẹp nhất trên cùng dữ liệu là dò tham số; kết quả cần kiểm lại ngoài mẫu theo walk-forward.
Câu hỏi thường gặp
VWAP Pullback là gì?
Là chiến lược vào theo xu hướng khi giá hồi về VWAP của phiên. Với chiều Long, khung 60 phút phải đang tăng, giá chạm VWAP rồi một nến 5 phút đóng tăng trên VWAP. Stop cách giá vào 2 ATR, chốt ở 2R, và đóng sớm khi giá đóng dưới VWAP một khoảng nhỏ.
Vì sao cần EMA khung 60 phút?
Để chỉ mua lại trong xu hướng tăng của khung lớn. Không có bộ lọc này, mọi lần giá chạm VWAP đều thành tín hiệu, kể cả ở ngày đang giảm mạnh. Bộ lọc dùng nến 60 phút đã đóng, nên nó phản ứng chậm vài giờ khi xu hướng đổi chiều.
Vì sao phần lớn lệnh thoát vì thủng VWAP?
Vì giá vào nằm ngay cạnh VWAP, còn khoảng đệm thoát chỉ bằng 0,1 ATR. Một nến 5 phút đóng lệch qua VWAP là đủ để lệnh bị đóng. Trong mẫu, 81,6% số lệnh thoát theo cách này, trung bình mất 0,46R, trước khi giá có dịp đi tới mức 2R.
Ngày đi ngang thì chiến lược làm gì?
Chiến lược không có bộ lọc nhận biết ngày đi ngang ngoài EMA khung 60 phút. Ngày giá quanh quẩn VWAP sinh nhiều tín hiệu và nhiều lần thoát lỗ nhỏ, tới khi chạm giới hạn 3 lệnh mỗi ngày. Chiến lược VWAP ±2σ được viết riêng cho kiểu ngày đó, với giả thuyết ngược lại.
Chiều Short hoạt động thế nào?
Đối xứng với Long: khung 60 phút giảm, giá hồi lên chạm VWAP rồi nến 5 phút đóng giảm dưới VWAP. Trong mẫu có 518 lệnh Short, R trung bình sau chi phí −0,17R, gần với chiều Long (−0,22R); không chiều nào cho kết quả dương.
Đổi Stop hay khoảng đệm thoát được không?
Được, khi mở mẫu trong Stockup có thể đổi hệ số ATR của Stop, khoảng đệm 0,1 ATR và mức chốt. Mỗi lần đổi là một giả thuyết mới, cần chạy lại trên cùng dữ liệu và kiểm ngoài mẫu; chọn bộ tham số cho số đẹp nhất trên cùng dữ liệu dễ dẫn tới khớp quá mức.
Nguồn tham khảo
- CME Group Education – Futures trading education – cmegroup.com – truy cập 17/11/2026
- HNX – Quy chế giao dịch, giờ giao dịch và các loại lệnh chứng khoán phái sinh – hnx.vn – truy cập 17/11/2026
- Stockup – Chiến lược mẫu
vwap-pullback-vn30f1mv1.0 (Bản đọc 11 mục) và engine kiểm địnhrulespec-1.0.0– stockup.vn – truy cập 17/11/2026 - Dữ liệu thị trường: nến 1 phút VN30F1M của nhà cung cấp dữ liệu mà engine Stockup dùng ở chế độ 1 phút, tới phiên 17/11/2026
Tham số chiến lược mẫu, phí, thuế, tỷ lệ ký quỹ rà soát định kỳ 6 tháng; số liệu gắn với mốc 17/11/2026.
Lưu ý rủi ro: Bài viết mô tả kết quả kiểm định một giả thuyết, không gợi ý mức giá, thời điểm hay chiều giao dịch. Phái sinh dùng đòn bẩy, một lần chạm Stop của chiến lược này đã tương đương khoảng 730.000 đồng mỗi hợp đồng ở R trung vị.
Nhận bộ quy tắc tiếp theo kèm lệnh mẫu trên phiên thật — đăng ký bản tin Stockup.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain, hơn 120 dự án thực tế; kết hợp kinh nghiệm đầu tư chứng khoán với phát triển hệ thống phân tích.