Warmup (giai đoạn khởi động)
Warmup là giai đoạn ở đầu một chuỗi dữ liệu mà một số đo chưa tính được vì cửa sổ của nó chưa đủ nến hoặc đủ phiên — ATR cần 14 nến, cửa sổ so sánh 20 nến, baseline 20 phiên; số đo để trống kèm mã lý do, không điền giá trị tạm.
Warmup (giai đoạn khởi động) là khoảng đầu chuỗi mà một số đo chưa có giá trị vì chưa đủ dữ liệu. Sau kỳ roll của VN30F1M, ATR 14 nến khung 5 phút trống 13 nến đầu, còn EMA 50 và hướng xu hướng trống 149 nến, tức hơn ba phiên.
Định nghĩa đầy đủ
Warmup là giai đoạn ở đầu một chuỗi dữ liệu mà một số đo chưa tính được vì cửa sổ của nó chưa đủ nến hoặc đủ phiên: ATR cần 14 nến, cửa sổ so sánh cần 20 nến, baseline cần 20 phiên. Trong giai đoạn này số đo để trống kèm mã lý do, không điền giá trị tạm.
Lưu ý rủi ro: Nội dung mang tính giáo dục về cách dữ liệu được dựng, không phải tư vấn đầu tư. Một số đo trống hay có giá trị đều không phải căn cứ để vào hay ra lệnh. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại.
Những điều cần nhớ
- Ba nguồn warmup: số nến của cửa sổ, số phiên của baseline, và việc chuỗi reset khi đổi hợp đồng
- Hợp đồng mới 41I1GB000: atr_14 trống 13 nến 5 phút đầu, vùng 20 nến trống 19 nến
- EMA 20 có từ nến thứ 60; EMA 50 và hướng xu hướng có từ nến thứ 150 của hợp đồng
- Baseline đi theo bí danh nên basis_z và nhãn volatility không warmup lại ở kỳ roll
- Đầu lịch sử: nhãn volatility đầu tiên ở phiên thứ 21 (30/01/2024); ATR khung ngày chỉ có ở 246/688 phiên
Dữ liệu tính đến phiên 16/10/2026; số đo từ phiên bản ms-v3 và pos-v1, đã đối soát cuối ngày; quy tắc gán nhãn regime-v1.
Ba loại warmup
Warmup theo số nến. Mọi số đo dùng một cửa sổ trượt đều cần đủ nến trước khi có giá trị. ATR 14 nến cần 14 nến; vùng giá 20 nến cần 20 nến. Mã lý do: warmup.
Warmup sau kỳ roll. Chuỗi VN30F1M là một bí danh: mỗi tháng nó trỏ sang một hợp đồng mới sau ngày đáo hạn. Các số đo dựa trên giá được tính theo từng hợp đồng, vì giá của hợp đồng cũ và mới khác nhau một khoảng basis — nối chúng lại sẽ tạo ra biến động giả. Mỗi kỳ roll vì vậy bắt đầu một warmup mới. Mã lý do: warmup_after_roll. Hệ quả ở khung ngày được phân tích trong bài khung ngày VN30F1M reset theo hợp đồng.
Warmup theo số phiên. Các số đo so với lịch sử, như basis z-score hay tỉ số biến động, cần 20 phiên làm baseline theo khe giờ. Baseline này đi theo bí danh, không theo hợp đồng, nên chỉ trống ở đầu lịch sử dữ liệu, không trống lại ở mỗi kỳ roll. Mã lý do: insufficient_history.
Warmup sau kỳ roll: đo trên hợp đồng mới
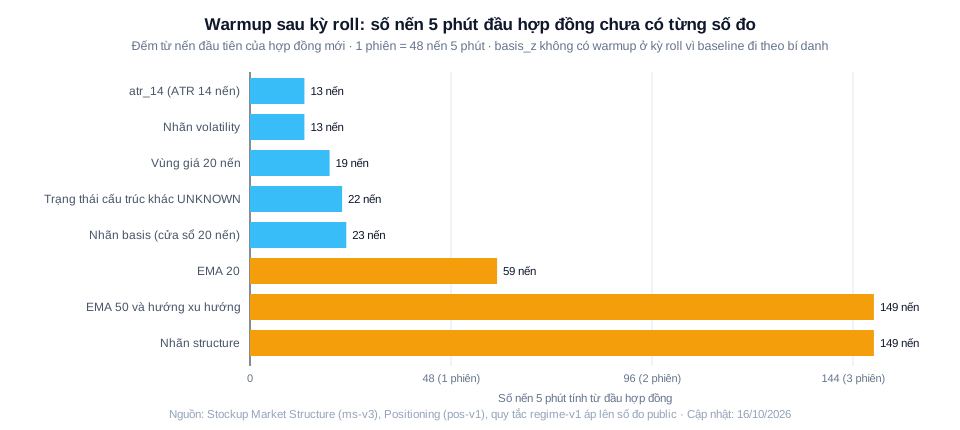
Kỳ roll gần nhất trước mốc dữ liệu là 15→16/10/2026: hợp đồng 41I1GA000 đáo hạn, 41I1GB000 trở thành VN30F1M. Biểu đồ dưới đếm, cho từng số đo, số nến 5 phút đầu hợp đồng chưa có giá trị.
| Số đo | Số nến 5 phút đầu hợp đồng chưa có giá trị | Đo trên |
|---|---|---|
| atr_14 (ATR 14 nến) | 13 | đo trên 41I1GB000, 16/10/2026 |
| Nhãn volatility | 13 | cùng mốc với atr_14: baseline đi qua kỳ roll |
| Vùng giá 20 nến | 19 | đo trên 41I1GB000 |
| Trạng thái cấu trúc khác UNKNOWN | 22 | phụ thuộc swing; 41I1GB000 |
| Nhãn basis (cửa sổ 20 nến) | 23 | 20 nến của cửa sổ + 3 nến chỉ số chưa có; 41I1GB000 |
| EMA 20 | 59 | đo trên 41I1GA000 |
| EMA 50 và hướng xu hướng | 149 | đo trên 41I1GA000 và 41I1G9000 |
| Nhãn structure | 149 | cần hướng xu hướng |
Khung 5 phút; 1 phiên = 48 nến. Các mốc trên 48 nến không đo được trong phiên 16/10/2026 nên được đo trên hai kỳ roll trước, ở hợp đồng 41I1GA000 (từ 18/09/2026) và 41I1G9000 (từ 21/08/2026); hai kỳ cho cùng kết quả. Nhãn do Stockup áp bảng quy tắc regime-v1 lên số đo ms-v3 và pos-v1; ngưỡng là giá trị khởi điểm, chưa hiệu chỉnh; nhãn mô tả trạng thái, không phải gợi ý vào ra lệnh.
Đọc theo mức độ:
- Trong phiên đầu, quanh 1–2 giờ: ATR có từ nến thứ 14 (10:05). Vùng 20 nến có từ nến thứ 20. Trạng thái cấu trúc thị trường cần đủ đỉnh đáy được xác nhận, nên ở phiên 16/10 nó là UNKNOWN tới nến 10:50. Nhãn basis cần nến thứ 20 trước đó trong cùng hợp đồng và chỉ số ở cả hai nến, nên có từ nến thứ 24 (10:55).
- Sang phiên thứ hai: EMA 20 chỉ có từ nến thứ 60 — số nến gấp ba chu kỳ của nó.
- Sang phiên thứ tư: EMA 50 và hướng xu hướng của Market Structure cần 150 nến. Ở hợp đồng
41I1GA000mốc này rơi vào nến 09:25 ngày 23/09/2026, phiên thứ tư của hợp đồng. Nhãn xu hướng trong bộ nhãn market regime cần hướng xu hướng, nên cũng trống chừng đó nến.
Hai số đo không có warmup ở kỳ roll: basis z-score và nhãn biến động. Cả hai so với 20 phiên trước theo chuỗi VN30F1M, nên vẫn có ngay khi các đầu vào của nến có giá trị. Ở phiên 16/10/2026, basis z-score có từ nến 09:15 — chỉ trống ba nến đầu vì chỉ số chưa có nến.
Warmup ở đầu lịch sử
Dữ liệu ms-v3 của VN30F1M bắt đầu từ 02/01/2024. Ở đầu lịch sử, các số đo theo số phiên cũng phải chờ:
- Nhãn biến động đầu tiên xuất hiện ở nến 10:05 ngày 30/01/2024 — phiên thứ 21 của lịch sử, đúng sau 20 phiên baseline.
- Basis z-score khung ngày đầu tiên là phiên 05/02/2024, sau 24 phiên, vì baseline của basis loại các phiên thuộc tuần đáo hạn.
- ATR khung ngày chỉ có ở 246 trên 688 phiên trong toàn bộ lịch sử: mỗi hợp đồng giữ vai trò tháng gần nhất khoảng 20 phiên, mà ATR ngày cần 14 phiên của chính hợp đồng đó.
Ví dụ minh họa: một hợp đồng có 21 phiên ở vai trò tháng gần nhất. ATR khung ngày có từ phiên thứ 14, tức chỉ 8 phiên cuối có giá trị. Nếu một nghiên cứu dùng ATR ngày làm điều kiện, gần hai phần ba số phiên sẽ không vào được mẫu.
Vì sao không điền giá trị tạm
Có hai cách làm phổ biến để "lấp" warmup: lấy giá trị của hợp đồng cũ, hoặc tính số đo trên ít nến hơn. Cả hai đều tạo ra một con số trông bình thường nhưng mang nghĩa khác:
- Lấy EMA của hợp đồng cũ là trộn hai chuỗi giá cách nhau một khoảng basis. Hướng xu hướng có thể đổi chỉ vì bước nhảy giá ở ngày roll.
- Tính ATR trên 5 nến thay vì 14 nến cho một con số nhiễu hơn hẳn, nhưng trong bảng dữ liệu nó trông giống hệt ATR 14 nến.
Để trống kèm mã lý do giữ cho mọi con số có cùng một định nghĩa. Người dùng dữ liệu biết chính xác ô nào trống và vì sao.
Warmup và backtest
Warmup tạo ra các lỗ có quy luật trong dữ liệu: đầu mỗi hợp đồng, mỗi tháng một lần. Một quy tắc dùng EMA 50 sẽ không có tín hiệu trong khoảng ba phiên đầu của mỗi hợp đồng. Điều đó ảnh hưởng tới backtest theo ba cách:
- Mẫu nhỏ hơn dự tính. Số phiên thực sự dùng được ít hơn số phiên trong lịch sử.
- Mẫu lệch theo chu kỳ. Các phiên đầu hợp đồng — xa ngày đáo hạn nhất — bị loại có hệ thống.
- Kết quả đổi theo cách xử lý. Nếu điền giá trị tạm, backtest dùng những con số mà hệ thống thật không có.
Cách đúng là ghi rõ số đo nào cần bao nhiêu nến, và báo cáo cỡ mẫu sau khi đã loại các nến warmup.
Câu hỏi thường gặp
Warmup là gì?
Warmup là giai đoạn ở đầu một chuỗi dữ liệu khi số đo chưa có giá trị vì chưa đủ nến hoặc phiên cho cửa sổ tính toán. ATR 14 nến cần 14 nến, EMA 50 cần khoảng ba lần chu kỳ, baseline cần 20 phiên. Trong giai đoạn đó số đo để trống kèm mã lý do, không điền giá trị tạm.
Vì sao các số đo trống ở đầu hợp đồng mới?
Vì số đo dựa trên giá được tính riêng cho từng hợp đồng. Giá hợp đồng mới và cũ chênh nhau một khoảng basis, nên nối hai chuỗi sẽ tạo biến động giả. Mỗi kỳ roll, ATR, EMA, vùng giá và trạng thái cấu trúc bắt đầu lại từ nến đầu tiên của hợp đồng mới.
Cần bao nhiêu nến để EMA 50 có giá trị?
Trong dữ liệu Market Structure của Stockup, EMA 50 khung 5 phút có giá trị từ nến thứ 150 của hợp đồng, tức sang phiên thứ tư. EMA 20 có từ nến thứ 60. Hướng xu hướng dựa trên EMA 50 nên cũng trống 149 nến đầu, đo trên hai kỳ roll tháng 8 và tháng 9/2026.
Warmup khác thiếu dữ liệu ở điểm nào?
Warmup là chờ có quy luật: biết trước số đo nào cần bao nhiêu nến và khi nào có lại. Thiếu dữ liệu là khoảng trống bất thường, như chỉ số không có nến ở một phút. Hai trường hợp mang mã lý do khác nhau, warmup_after_roll và index_bar_missing, để người dùng phân biệt được.
Có nên điền giá trị tạm trong giai đoạn warmup không?
Không nên. Giá trị tạm, như EMA mang sang từ hợp đồng cũ hay ATR tính trên ít nến hơn, trông giống số đo thật nhưng mang nghĩa khác. Nó làm sai thống kê mà không để lại dấu vết. Để trống kèm mã lý do giữ cho mọi con số trong bảng có cùng một định nghĩa.
Warmup ảnh hưởng thế nào tới backtest?
Nó làm mẫu nhỏ hơn và lệch theo chu kỳ hợp đồng: các phiên đầu hợp đồng bị loại có hệ thống khỏi những quy tắc dùng EMA hay hướng xu hướng. Backtest cần ghi rõ cỡ mẫu sau khi loại nến warmup, và không điền giá trị mà hệ thống thật không có ở thời điểm đó.
Các khái niệm liên quan khác có tại trang thuật ngữ phái sinh.
Nguồn tham khảo
- HNX – Hợp đồng tương lai chỉ số VN30: đặc tả hợp đồng, thời gian giao dịch và ngày giao dịch cuối cùng – hnx.vn – truy cập 19/10/2026
- HOSE – Quy tắc xây dựng và quản lý chỉ số HOSE-Index (chỉ số VN30) và thời gian giao dịch – hsx.vn – truy cập 19/10/2026
- Dữ liệu thị trường: Stockup Market Structure (
ms-v3) và Positioning (pos-v1), đã đối soát cuối ngày; nhãn do Stockup áp bảng quy tắcregime-v1lên số đo
Số nến warmup phụ thuộc tham số của ms-v3 và regime-v1 (chu kỳ ATR, EMA, cửa sổ 20 nến, baseline 20 phiên), được rà soát định kỳ 6 tháng; số liệu đo trên các kỳ roll 21/08, 18/09 và 16/10/2026.
Lưu ý rủi ro: Bài viết giải thích vì sao một số đo trống ở đầu chuỗi và dùng dữ liệu đã xảy ra, không gợi ý hành động giao dịch nào. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Khoảng trống ở đầu chuỗi là một phần của dữ liệu — đăng ký bản tin Stockup để đọc thêm về cách dữ liệu VN30F1M được dựng.