Thanh khoản hợp đồng tương lai VN30 thường tập trung ở kỳ hạn tháng gần nhất, nơi phần lớn người giao dịch ngắn hạn hoạt động. Quanh ngày đáo hạn, khối lượng và vị thế mở dịch dần sang tháng kế tiếp; hợp đồng quý thường mỏng hơn, spread rộng hơn.
Định nghĩa đầy đủ
Phân bổ thanh khoản theo kỳ hạn là cách khối lượng giao dịch và vị thế mở được chia giữa các hợp đồng tương lai cùng tài sản cơ sở nhưng khác ngày đáo hạn. Kỳ hạn có thanh khoản cao nhất thường có spread hẹp và trượt giá thấp hơn.
Lưu ý rủi ro: Nội dung mang tính giáo dục về vi cấu trúc thị trường, không phải tư vấn đầu tư và không gợi ý kỳ hạn để giao dịch. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại.
Những điều cần nhớ
- Thanh khoản tập trung ở kỳ hạn gần nhất là đặc điểm phổ biến của thị trường hợp đồng tương lai chỉ số
- Tỷ trọng khối lượng thực tế giữa các kỳ hạn VN30 thay đổi theo thời kỳ
- Hợp đồng thanh khoản thấp thường có spread rộng hơn và trượt giá lớn hơn
- Hoạt động rollover tạo khối lượng lớn ở cả hai hợp đồng gần đáo hạn trong vài phiên cuối
Vì sao thanh khoản tập trung ở tháng gần nhất
Các kỳ hạn hợp đồng VN30 giống nhau về tài sản cơ sở, nên về lý thuyết người giao dịch có thể dùng bất kỳ kỳ hạn nào. Thực tế, thanh khoản dồn về kỳ hạn tháng gần nhất — thường gọi là VN30F1M — vì một vòng tự củng cố:
- Người giao dịch ngắn hạn chiếm tỷ trọng lớn. Với vị thế giữ trong ngày hoặc vài phiên, kỳ hạn gần là lựa chọn tự nhiên vì giá bám chỉ số sát nhất.
- Thanh khoản hút thêm thanh khoản. Nơi có nhiều lệnh chờ thì spread hẹp, trượt giá thấp; chi phí thấp lại thu hút thêm người giao dịch.
- Thông tin và dữ liệu tập trung. Tin tức, biểu đồ và công cụ phân tích mặc định hiển thị hợp đồng gần nhất, củng cố thói quen giao dịch kỳ hạn này.
Kết quả là kỳ hạn gần nhất thường chiếm phần lớn khối lượng khớp lệnh và vị thế mở của toàn thị trường, dù tỷ trọng cụ thể thay đổi theo từng giai đoạn.
Dịch chuyển thanh khoản quanh ngày đáo hạn
Mỗi tháng, thị trường trải qua một đợt "chuyển nhà". Khi F1M tới gần ngày đáo hạn, người muốn giữ vị thế lâu hơn phải đóng hợp đồng sắp hết hạn và mở vị thế tương ứng ở hợp đồng tháng kế tiếp. Quá trình này tạo ra ba hiện tượng quan sát được:
- Khối lượng tăng ở cả hai hợp đồng trong vài phiên cuối, vì mỗi giao dịch rollover gồm hai chân: đóng hợp đồng cũ, mở hợp đồng mới.
- Vị thế mở của hợp đồng cũ giảm dần trong khi vị thế mở của hợp đồng kế tiếp tăng lên.
- Sau ngày đáo hạn, hợp đồng kế tiếp trở thành F1M mới và nhận lại phần lớn thanh khoản.
Ví dụ minh họa (số giả định, không phải dữ liệu HNX): 5 phiên trước đáo hạn, hợp đồng gần nhất chiếm khoảng 85% khối lượng hai kỳ hạn tháng; tới phiên đáo hạn tỷ trọng này còn khoảng 50%; sau đáo hạn, hợp đồng mới chiếm lại phần lớn khối lượng.
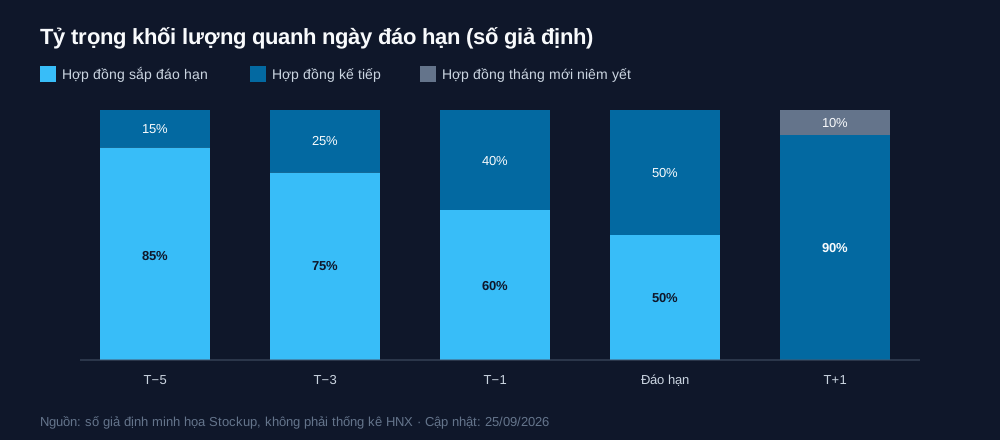
| Phiên so với đáo hạn | Hợp đồng sắp đáo hạn (giả định) | Hợp đồng kế tiếp (giả định) |
|---|---|---|
| T−5 | 85% | 15% |
| T−3 | 75% | 25% |
| T−1 | 60% | 40% |
| Ngày đáo hạn | 50% | 50% |
| T+1 | 0% (đã đáo hạn) | 90% (trở thành F1M; phần còn lại thuộc hợp đồng tháng mới niêm yết) |
Tỷ trọng trong bảng là số giả định minh họa cơ chế, không phải thống kê giao dịch thật.
Hợp đồng quý: ai giao dịch và vì sao mỏng
Hai kỳ hạn quý (F1Q, F2Q) đáo hạn xa hơn nhiều tháng. Nhóm dùng các kỳ hạn này thường là những bên cần giữ vị thế dài, ví dụ phòng ngừa rủi ro cho danh mục cổ phiếu, muốn hạn chế số lần rollover. Nhóm này nhỏ hơn nhiều so với người giao dịch ngắn hạn.
Hệ quả là sổ lệnh của hợp đồng quý thường thưa: ít mức giá có lệnh chờ, khối lượng mỗi mức nhỏ, và có những khoảng thời gian không phát sinh giao dịch. Giá khớp cuối của hợp đồng quý vì thế có thể lệch khỏi mức hợp lý nhiều hơn, điều cần lưu ý khi dùng dữ liệu của các kỳ hạn này cho phân tích.
Thanh khoản kỳ hạn ảnh hưởng spread và trượt giá thế nào
Thanh khoản không chỉ là con số khối lượng — nó trực tiếp quyết định chi phí thực thi. Trong sổ lệnh của kỳ hạn thanh khoản cao, khoảng cách giữa giá mua và bán tốt nhất (spread) thường chỉ một vài bước giá, và mỗi mức giá có đủ khối lượng để lệnh vừa phải khớp hết. Ở kỳ hạn thanh khoản thấp, spread rộng hơn và lệnh dễ phải "ăn" qua nhiều mức giá.
Ví dụ minh họa (số giả định): spread ở kỳ hạn gần nhất là 0,1 điểm, ở một kỳ hạn quý là 1,0 điểm. Một vòng mở và đóng vị thế bằng lệnh khớp ngay chịu thêm khoảng một spread: 0,1 × 100.000 = 10.000 đồng mỗi hợp đồng ở kỳ hạn gần, so với 1,0 × 100.000 = 100.000 đồng ở kỳ hạn quý — chưa tính phí và thuế.
Thanh khoản còn biến động trong ngày, không chỉ giữa các kỳ hạn. Phân tích theo khung giờ được trình bày trong bài thanh khoản VN30F1M theo khung giờ trong phiên. Hai chiều này cộng lại: kỳ hạn mỏng vào khung giờ vắng là tổ hợp có chi phí thực thi cao nhất.
Cách tự quan sát phân bổ thanh khoản
Không cần công cụ phức tạp để quan sát hiện tượng này:
- So khối lượng khớp và vị thế mở của bốn kỳ hạn trên bảng thống kê cuối ngày của HNX.
- Theo dõi 5–7 phiên trước ngày đáo hạn để thấy vị thế mở dịch từ hợp đồng cũ sang hợp đồng mới.
- So độ sâu sổ lệnh giữa kỳ hạn gần và kỳ hạn quý cùng thời điểm: số mức giá có lệnh chờ và khối lượng mỗi mức.
- Ghi lại spread ở vài thời điểm cố định trong phiên để thấy khác biệt giữa các kỳ hạn.
Với người làm dữ liệu, hiện tượng này quyết định cách ghép chuỗi lịch sử: nên chuyển sang hợp đồng mới khi thanh khoản đã dịch chuyển, không nhất thiết đúng ngày đáo hạn. Hai cách tiếp cận được so sánh trong bài chọn hợp đồng F1M hay F2M để ghép chuỗi liên tục và định nghĩa ngắn tại lựa chọn hợp đồng F1M, F2M khi ghép chuỗi.
Câu hỏi thường gặp
Hợp đồng VN30F1Q có thanh khoản không?
Có, hợp đồng quý vẫn được giao dịch bình thường, nhưng khối lượng và vị thế mở thường thấp hơn nhiều so với kỳ hạn tháng gần nhất. Sổ lệnh thưa hơn nên spread rộng hơn và có thể có những khoảng thời gian không phát sinh giao dịch. Nên kiểm tra khối lượng thực tế trên thống kê HNX trước khi dùng dữ liệu kỳ hạn này.
Giao dịch VN30F2M có spread rộng hơn VN30F1M không?
Thường là có, vì F2M có ít người giao dịch hơn trong phần lớn thời gian của tháng. Ngoại lệ là giai đoạn vài phiên trước ngày đáo hạn của F1M, khi hoạt động rollover đẩy thanh khoản sang F2M và làm spread của hợp đồng này thu hẹp đáng kể, có lúc tương đương F1M.
Khi nào thanh khoản chuyển sang hợp đồng mới?
Thanh khoản thường bắt đầu dịch chuyển trong vài phiên trước ngày đáo hạn, khi người giữ vị thế thực hiện rollover. Thời điểm cụ thể khác nhau giữa các kỳ và không cố định, nên cần quan sát khối lượng và vị thế mở của cả hai hợp đồng thay vì giả định một ngày chuyển đổi cố định.
Vì sao hợp đồng quý ít người giao dịch?
Phần lớn người tham gia thị trường giao dịch ngắn hạn và ưu tiên kỳ hạn gần nhất, nơi giá bám chỉ số sát và chi phí thực thi thấp. Hợp đồng quý chủ yếu phục vụ nhu cầu giữ vị thế dài, như phòng ngừa rủi ro danh mục, nên nhóm người dùng nhỏ hơn và thanh khoản mỏng hơn.
Phân bổ thanh khoản ảnh hưởng dữ liệu lịch sử thế nào?
Chuỗi dữ liệu liên tục được ghép từ nhiều hợp đồng. Nếu chuyển sang hợp đồng mới quá sớm hoặc quá muộn so với lúc thanh khoản dịch chuyển, chuỗi sẽ chứa những đoạn giá khớp thưa, kém đại diện. Vì vậy quy tắc ghép chuỗi thường dựa vào khối lượng hoặc vị thế mở, không chỉ dựa vào ngày đáo hạn.
Nguồn tham khảo
- HNX – Thống kê giao dịch chứng khoán phái sinh theo hợp đồng – hnx.vn
- HNX – Đặc tả hợp đồng tương lai chỉ số VN30 – hnx.vn
Tỷ trọng và spread trong bài là số giả định minh họa, không phải thống kê giao dịch thật.
Lưu ý rủi ro: Bài viết mô tả cấu trúc thanh khoản, không gợi ý kỳ hạn hay thời điểm giao dịch. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Thanh khoản đổi theo từng kỳ đáo hạn — đăng ký bản tin Stockup để nhận quan sát vi cấu trúc VN30F1M mỗi tháng.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain — hơn 120 dự án thực tế, kết hợp kinh nghiệm đầu tư chứng khoán và phát triển hệ thống phân tích, giao dịch tài chính.