Hợp đồng tương lai là nghĩa vụ hai chiều qua ký quỹ, lãi lỗ tuyến tính và lỗ có thể vượt số tiền ký quỹ ban đầu. Chứng quyền có bảo đảm là quyền mua do CTCK phát hành, người mua trả trước giá chứng quyền và lỗ tối đa bằng số tiền đã trả.
Định nghĩa đầy đủ
Chứng quyền có bảo đảm là chứng khoán do công ty chứng khoán phát hành, cho người sở hữu quyền mua (hoặc bán) tài sản cơ sở ở giá thực hiện định trước. Khác hợp đồng tương lai, người mua chứng quyền không có nghĩa vụ và không phải ký quỹ.
Lưu ý rủi ro: Nội dung mang tính giáo dục, so sánh cơ chế hai sản phẩm, không phải tư vấn đầu tư và không xếp hạng sản phẩm nào phù hợp hơn. Cả hai đều có đòn bẩy nên lãi và lỗ đều bị khuếch đại.
Những điều cần nhớ
- Chứng quyền có bảo đảm niêm yết trên HOSE; hợp đồng tương lai chỉ số VN30 giao dịch trên HNX
- Lỗ tối đa của người mua chứng quyền bằng số tiền đã trả để mua chứng quyền
- Lỗ của vị thế hợp đồng tương lai có thể vượt số tiền ký quỹ ban đầu
- Hợp đồng tương lai cho phép mở vị thế bán; nhà đầu tư cá nhân không phát hành chứng quyền
Bảng so sánh 8 tiêu chí
| Tiêu chí | Hợp đồng tương lai chỉ số VN30 | Chứng quyền có bảo đảm |
|---|---|---|
| Bản chất | Nghĩa vụ mua hoặc bán ở giá đã thỏa thuận | Quyền (không phải nghĩa vụ) mua hoặc bán ở giá thực hiện |
| Bên phát hành | Không có — hợp đồng chuẩn hóa của Sở | Công ty chứng khoán đủ điều kiện |
| Tài sản cơ sở phổ biến | Chỉ số VN30 | Cổ phiếu riêng lẻ (và có thể chỉ số) |
| Nơi giao dịch | HNX | HOSE |
| Tiền bỏ ra ban đầu | Ký quỹ, được hoàn lại khi đóng vị thế (sau lãi lỗ) | Giá chứng quyền, là chi phí đã trả |
| Hồ sơ lãi lỗ | Tuyến tính | Phi tuyến |
| Lỗ tối đa của người mua | Có thể vượt ký quỹ | Bằng số tiền đã trả |
| Vị thế bán | Nhà đầu tư mở được | Nhà đầu tư cá nhân không bán khống được |
Một số tiêu chí phụ thuộc quy định hiện hành.
Quyền và nghĩa vụ: khác biệt cốt lõi
Mọi khác biệt khác đều bắt nguồn từ một điểm: hợp đồng tương lai là nghĩa vụ, chứng quyền là quyền.
Người mua hợp đồng tương lai cam kết sẽ mua ở giá đã thỏa thuận, dù giá thị trường sau đó đi đâu. Nếu giá giảm, họ vẫn phải chịu toàn bộ phần giảm. Vì có nghĩa vụ, họ phải ký quỹ để bảo đảm, và lãi lỗ được thanh toán mỗi ngày.
Người mua chứng quyền mua có quyền mua tài sản cơ sở ở giá thực hiện, nhưng không bắt buộc. Nếu giá tài sản cơ sở thấp hơn giá thực hiện lúc đáo hạn, họ đơn giản không thực hiện quyền, và chứng quyền hết giá trị. Khoản đã trả để mua chứng quyền mất đi, nhưng không có thêm nghĩa vụ nào. Vì không có nghĩa vụ, họ không cần ký quỹ.
Phía bên kia của chứng quyền — người gánh nghĩa vụ — là tổ chức phát hành. Đây là lý do nhà đầu tư cá nhân chỉ mua được chứng quyền, không "bán khống" được: vị thế bán chứng quyền thuộc về công ty chứng khoán phát hành.
Hồ sơ lãi lỗ: tuyến tính và phi tuyến
Lãi lỗ của hợp đồng tương lai là đường thẳng: mỗi điểm tăng hay giảm của giá đem lại cùng một số tiền lãi hoặc lỗ, không có giới hạn trên hay dưới ngoài biên độ mỗi phiên.
Lãi lỗ của chứng quyền mua là đường gãy khúc: dưới giá thực hiện, lỗ dừng ở mức phí đã trả; trên giá thực hiện, lãi tăng dần theo giá. Trước ngày đáo hạn, giá chứng quyền còn phụ thuộc thời gian còn lại và mức biến động kỳ vọng, nên đường thực tế cong mềm hơn — và giá trị thời gian giảm dần khi tới gần đáo hạn, kể cả khi giá tài sản cơ sở đứng yên.
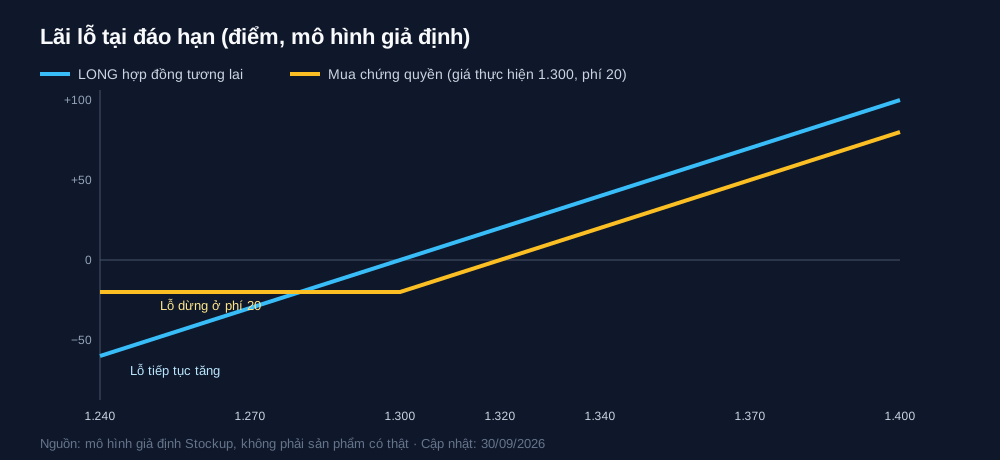
| Giá tài sản cơ sở lúc đáo hạn (giả định) | Lãi lỗ LONG hợp đồng tương lai (điểm) | Lãi lỗ mua chứng quyền (điểm, phí 20) |
|---|---|---|
| 1.240 | −60 | −20 |
| 1.270 | −30 | −20 |
| 1.300 | 0 | −20 |
| 1.320 | +20 | 0 |
| 1.340 | +40 | +20 |
| 1.370 | +70 | +50 |
| 1.400 | +100 | +80 |
Giả định: hợp đồng tương lai mở ở 1.300; chứng quyền mua trên cùng tài sản với giá thực hiện 1.300, phí mua quy đổi 20 điểm, tỷ lệ chuyển đổi 1:1 — mô hình đơn giản hóa để minh họa hình dạng, không phải sản phẩm có thật.
Đòn bẩy và mức lỗ tối đa
Cả hai sản phẩm đều có đòn bẩy, nhưng theo cách khác nhau.
Với hợp đồng tương lai, đòn bẩy đến từ ký quỹ: chỉ nộp một phần giá trị hợp đồng nhưng chịu lãi lỗ trên toàn bộ giá trị — cơ chế này được mô tả trong bài đòn bẩy chứng khoán phái sinh và bài cơ chế vận hành ký quỹ, đòn bẩy, đáo hạn VN30F1M. Khi giá đi ngược, lỗ trừ vào ký quỹ mỗi ngày, có thể dẫn tới gọi ký quỹ bổ sung, và trong biến động cực đoan có thể vượt toàn bộ số tiền đã nộp.
Với chứng quyền, đòn bẩy đến từ việc giá chứng quyền thấp hơn nhiều so với giá tài sản cơ sở: một biến động phần trăm nhỏ của cổ phiếu có thể tạo biến động phần trăm lớn của chứng quyền. Nhưng khoản lỗ của người mua có trần: không thể mất nhiều hơn số tiền đã trả. Đổi lại, xác suất mất gần hết số tiền đó không nhỏ nếu giá tài sản cơ sở không vượt giá thực hiện.
Không thể nói chung sản phẩm nào "đòn bẩy cao hơn" — mức đòn bẩy phụ thuộc tỷ lệ ký quỹ, giá thực hiện, thời gian còn lại và biến động.
Nơi giao dịch và đối tác
Hợp đồng tương lai chỉ số VN30 giao dịch trên HNX, bù trừ qua VSDC với vai trò đối tác bù trừ trung tâm. Người giao dịch không cần biết ai ở phía bên kia; rủi ro đối tác được quản lý tập trung — bao gồm cả các lớp phòng vệ như quỹ bù trừ phái sinh.
Chứng quyền có bảo đảm niêm yết trên HOSE và giao dịch qua tài khoản chứng khoán cơ sở. Nghĩa vụ thanh toán khi đáo hạn thuộc về tổ chức phát hành, được bảo đảm bằng tài sản ký quỹ mà tổ chức phát hành phải duy trì theo quy định. Tài khoản cũng khác: hợp đồng tương lai cần tài khoản phái sinh riêng, còn ký quỹ phái sinh khác hẳn ký quỹ cổ phiếu — xem bài ký quỹ phái sinh khác ký quỹ cổ phiếu cơ sở ở điểm nào.
Ví dụ minh họa cùng một biến động thị trường
Ví dụ minh họa (số giả định, dùng mô hình đơn giản hóa ở bảng trên): tài sản cơ sở giảm từ 1.300 xuống 1.240 lúc đáo hạn.
- Vị thế LONG hợp đồng tương lai: lỗ 60 điểm. Với hệ số nhân 100.000 đồng/điểm, lỗ 6 triệu đồng mỗi hợp đồng, bị trừ dần vào ký quỹ trong các phiên giảm; nếu ký quỹ không đủ, nhà đầu tư bị gọi bổ sung.
- Mua chứng quyền: lỗ bằng phí đã trả (20 điểm quy đổi), dù tài sản cơ sở giảm thêm bao nhiêu nữa.
Chiều ngược lại, nếu tài sản cơ sở tăng lên 1.400, vị thế LONG lãi 100 điểm, còn chứng quyền lãi 80 điểm sau khi trừ phí. Chứng quyền "trả trước" cho sự bảo vệ phía dưới bằng phần lãi ít hơn phía trên.
Câu hỏi thường gặp
Chứng quyền có bảo đảm có phải là chứng khoán phái sinh không?
Theo khung pháp lý Việt Nam, chứng quyền có bảo đảm được xếp là một loại chứng khoán riêng, niêm yết trên HOSE và giao dịch qua tài khoản cơ sở, không thuộc nhóm hợp đồng phái sinh giao dịch trên HNX. Tuy vậy, về bản chất tài chính, nó mang đặc điểm của quyền chọn. Phân loại chính xác cần đối chiếu văn bản pháp luật hiện hành.
Chứng quyền và hợp đồng tương lai, sản phẩm nào đòn bẩy cao hơn?
Không có câu trả lời chung. Đòn bẩy của hợp đồng tương lai phụ thuộc tỷ lệ ký quỹ; đòn bẩy của chứng quyền phụ thuộc giá thực hiện, thời gian còn lại, biến động và tỷ lệ chuyển đổi. So sánh chỉ có ý nghĩa khi tính cùng một mức biến động phần trăm của tài sản cơ sở cho từng sản phẩm cụ thể.
Có bán khống chứng quyền được không?
Nhà đầu tư cá nhân không bán khống chứng quyền được. Vị thế bán chứng quyền, tức bên gánh nghĩa vụ thanh toán khi chứng quyền có giá trị, thuộc về công ty chứng khoán phát hành. Nhà đầu tư chỉ mua và bán lại chứng quyền đã mua. Ngược lại, với hợp đồng tương lai, nhà đầu tư mở được vị thế bán ngay từ đầu.
Lỗ tối đa khi mua chứng quyền là bao nhiêu?
Lỗ tối đa bằng toàn bộ số tiền đã trả để mua chứng quyền, cộng phí giao dịch. Điều này xảy ra khi đến đáo hạn, giá tài sản cơ sở không vượt giá thực hiện (với chứng quyền mua). Không có nghĩa vụ nộp thêm tiền như gọi ký quỹ. Tuy nhiên, khả năng mất phần lớn số tiền đã trả không hề nhỏ.
Người mới nên tìm hiểu sản phẩm nào trước?
Bài viết chỉ mô tả khác biệt cơ chế, không đưa lựa chọn thay người đọc. Điều quan trọng với cả hai là hiểu rõ mức lỗ tối đa, cách đòn bẩy vận hành và các chi phí liên quan trước khi giao dịch. Nhu cầu, khả năng chịu rủi ro và thời gian theo dõi của mỗi người khác nhau.
Nguồn tham khảo
- HOSE – Quy chế niêm yết và giao dịch chứng quyền có bảo đảm – hsx.vn – truy cập 30/09/2026
- HNX – Đặc tả hợp đồng tương lai chỉ số VN30 – hnx.vn – truy cập 30/09/2026
- UBCKNN – Văn bản hướng dẫn chào bán, giao dịch chứng quyền có bảo đảm – ssc.gov.vn – truy cập 30/09/2026
Mọi số liệu trong bài là giả định minh họa theo mô hình đơn giản hóa, không mô tả sản phẩm có thật.
Lưu ý rủi ro: Bài viết so sánh cơ chế, không gợi ý chọn sản phẩm nào. Cả hợp đồng tương lai và chứng quyền đều dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Hiểu sản phẩm trước khi giao dịch — đăng ký bản tin Stockup để nhận các bài so sánh công cụ phái sinh.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain — hơn 120 dự án thực tế, kết hợp kinh nghiệm đầu tư chứng khoán và phát triển hệ thống phân tích, giao dịch tài chính.