Trên 217 lệnh VN30F1M từ 02/01/2024 tới 17/11/2026, chiến lược mẫu phá đỉnh, đáy phiên trước cho R trung bình −0,06R trước chi phí và −0,17R sau chi phí; 26,3% số lệnh có lãi. 59% số lệnh thoát vì giá quay lại dưới mức vừa phá.
Chiến lược phá đỉnh, đáy phiên trước là gì
Chiến lược phá đỉnh, đáy phiên trước vào Long khi một nến 5 phút đóng vượt lên mức cao nhất của phiên liền trước với khối lượng ít nhất 1,2 lần khối lượng nền của cùng khe giờ, và vào Short khi đóng thủng mức thấp nhất. Lệnh thoát khi đạt 2R, chạm Stop hoặc giá quay lại dưới mức vừa phá.
Lưu ý rủi ro: Hợp đồng tương lai chỉ số VN30 dùng đòn bẩy: một điểm biến động bằng 100.000 đồng trên mỗi hợp đồng, nên lãi và lỗ đều lớn hơn nhiều lần số tiền ký quỹ. Chiến lược mẫu là giả thuyết chưa kiểm chứng; kết quả lịch sử không lặp lại. Nội dung chỉ nhằm mục đích giáo dục, không phải lời mời mua bán.
Những điều cần nhớ
- Điều kiện Long: giá đóng cắt lên cao nhất phiên trước, > đóng cửa phiên trước, khối lượng nến ≥ 1,2 × VolBase; cửa sổ 09:15–13:30 (
EVERGREEN) - 217 lệnh 02/01/2024 – 17/11/2026: 71 (2024), 64 (2025), 82 (2026)
- R trung bình −0,06R trước chi phí, −0,17R sau chi phí; khoảng tin cậy 95%: −0,32 tới −0,02R
- Lệnh có lãi sau chi phí: 26,3%; R trung vị 6,4 điểm; chi phí bằng 0,10R mỗi lệnh (trung vị)
- 128 trên 217 lệnh (59%) thoát vì giá đóng dưới đỉnh cũ − 0,2 ATR; 44 lệnh (20,3%) đạt 2R
Dữ liệu tới phiên 17/11/2026 (hợp đồng cuối mẫu 41I1GB000, tức VN30F1M giai đoạn này); chạy mẫu prev-day-breakout-vn30f1m v1.0 bằng engine Stockup rulespec-1.0.0, nến 1 phút, chế độ Edge (khối lượng thập phân), chi phí mức cơ sở.
Vì sao dùng bộ quy tắc này
Đỉnh và đáy của phiên trước là hai mức giá ai cũng nhìn thấy trên biểu đồ, nên thường có lệnh chờ quanh đó: lệnh dừng của người đang giữ vị thế ngược chiều và lệnh mua, bán của người chờ breakout. Giả thuyết của template là khi giá vượt qua mức này kèm khối lượng lớn, các lệnh chờ được kích hoạt và kéo giá đi tiếp.
Điểm yếu của mọi chiến lược phá vỡ là phá vỡ giả. Bộ quy tắc xử lý bằng ba lớp: nến phá vỡ phải có khối lượng ít nhất 1,2 lần mức nền của cùng khe giờ; lệnh đóng khi giá quay lại dưới đỉnh cũ 0,2 ATR; mỗi chiều chỉ một lệnh mỗi ngày để không vào lại nhiều lần ở cùng một mức.
Giá trị của bản mẫu là mọi chi tiết đã được định nghĩa: "phá" là giá đóng nến cắt qua chứ không phải giá chạm, khối lượng so với khe giờ nào, thoát khi nào. Bài breakout kèm khối lượng đo tỷ lệ giữ và thất bại; bài này đo một bộ quy tắc có Stop, chốt lời và chi phí.
Bộ quy tắc đầy đủ của chiến lược
Bộ quy tắc dưới đây là bản rút gọn của chiến lược mẫu prev-day-breakout-vn30f1m v1.0, viết đủ các phần như một bộ quy tắc giao dịch. Phần in nghiêng ở cột cuối là lý do có quy tắc đó.
| Phần | Quy tắc | Vì sao |
|---|---|---|
| Phạm vi | VN30F1M, nến 5 phút, giao dịch trong ngày | Đỉnh, đáy phiên trước là mức tham chiếu trong ngày |
| Mức tham chiếu | Cao nhất, thấp nhất, đóng cửa của phiên liền trước | Mốc biết trước từ đầu phiên, không phải tính trong ngày |
| Tín hiệu Long | Nến đóng trong 09:15–13:30; giá đóng cắt lên cao nhất phiên trước; giá đóng > đóng cửa phiên trước; khối lượng nến ≥ 1,2 × VolBase (20 phiên, tối thiểu 15) | Phá vỡ có khối lượng xác nhận |
| Tín hiệu Short | Đối xứng ở thấp nhất phiên trước | Cùng logic cho phá đáy |
| Stop ban đầu | Cách giá vào 2 ATR 14 nến; bỏ tín hiệu nếu R < 3 điểm | Khoảng dừng theo biến động |
| Thoát | Chốt toàn bộ ở 2R; đóng khi giá đóng < cao nhất phiên trước − 0,2 ATR (Long) | Phá vỡ không giữ được thì giả thuyết hỏng |
| Giá vào | LO ở giá đóng nến tín hiệu + 0,5 điểm (Long) hoặc − 0,5 điểm (Short); hết hạn sau 120 giây, không đuổi giá | Giới hạn trượt giá; chấp nhận lỡ tín hiệu khi giá chạy quá nhanh |
| Khối lượng | N = nhỏ nhất của: rủi ro 0,5% vốn ÷ R, ký quỹ ban đầu tối đa 50% vốn, 10 hợp đồng; N = 0 thì bỏ tín hiệu | Rủi ro mỗi lệnh cố định theo vốn, không theo cảm giác |
| Kỷ luật | Tối đa 3 lệnh mỗi ngày; mỗi chiều gửi lệnh vào tối đa một lần mỗi ngày | Chặn giao dịch dồn dập trong một phiên xấu |
| Ngày không giao dịch | Ngày giao dịch cuối cùng của hợp đồng, ngày có sự kiện công bố trong giờ, ngày thiếu dữ liệu hoặc chưa đủ dữ liệu khởi động chỉ báo | Bỏ những phiên mà giá hoặc dữ liệu không bình thường |
| Thoát cuối phiên | Đóng toàn bộ lúc 14:25:00; không gửi lệnh trong 11:30–13:00 | Không mang vị thế qua ATC và qua đêm |
VolBase là khối lượng trung bình của đúng khe 5 phút đó trong 20 phiên gần nhất, cần ít nhất 15 phiên có dữ liệu; phiên đáo hạn không đưa vào mức nền. Khái niệm gần nhất trên Stockup là khối lượng tương đối.
Ví dụ mẫu trên phiên thật
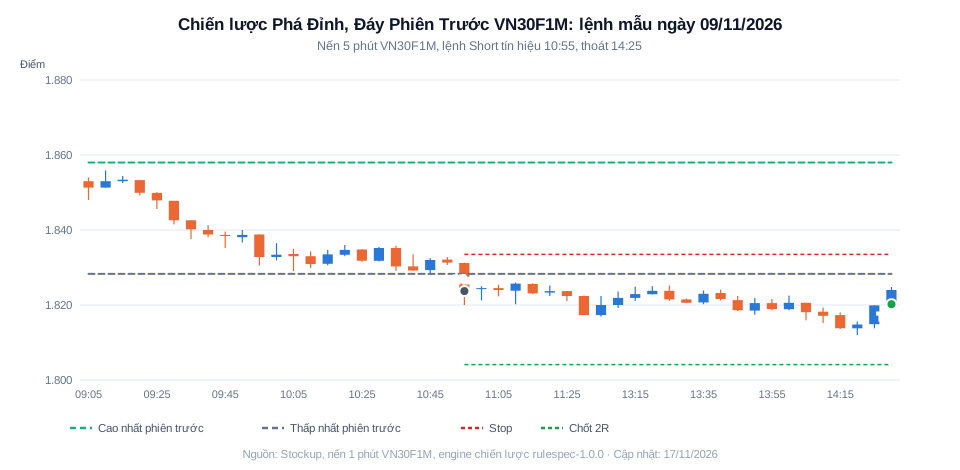
Hai lệnh dưới đây được chọn theo quy tắc cố định để tránh chọn lọc: lệnh có lãi và lệnh chạm Stop ban đầu gần ngày chốt nhất trong danh sách lệnh của engine.
| Nến đóng lúc | Mở | Cao | Thấp | Đóng | Cao nhất phiên trước (điểm) | Thấp nhất phiên trước (điểm) |
|---|---|---|---|---|---|---|
| 10:45 | 1.829,3 | 1.832,5 | 1.828,1 | 1.832,0 | 1.858,00 | 1.828,30 |
| 10:50 | 1.832,1 | 1.832,8 | 1.830,7 | 1.831,3 | 1.858,00 | 1.828,30 |
| 10:55 | 1.831,2 | 1.831,3 | 1.820,0 | 1.824,2 | 1.858,00 | 1.828,30 |
| 11:00 | 1.824,3 | 1.825,0 | 1.821,2 | 1.824,5 | 1.858,00 | 1.828,30 |
| 11:05 | 1.824,5 | 1.825,4 | 1.822,3 | 1.824,0 | 1.858,00 | 1.828,30 |
| 11:10 | 1.823,8 | 1.826,0 | 1.820,2 | 1.825,7 | 1.858,00 | 1.828,30 |
Bảng trích 6 trên 48 nến của phiên; nến tín hiệu đóng lúc 10:55. Chỉ báo tính lại theo định nghĩa của engine, chỉ để minh họa; mức Stop, giá vào, giá thoát lấy từ danh sách lệnh của engine.
| Mục | Lệnh có lãi | Lệnh chạm Stop ban đầu |
|---|---|---|
| Phiên, chiều | 09/11/2026, Short | 17/11/2026, Short |
| Nến tín hiệu đóng lúc | 10:55 | 10:40 |
| Giá đóng nến tín hiệu (điểm) | 1.824,2 | 1.841,2 |
| Giá vào, LO khớp (điểm) | 1.823,7 | 1.840,7 |
| Stop ban đầu (điểm) | 1.833,5 | 1.847,5 |
| R = khoảng cách tới Stop (điểm) | 9,8 | 6,8 |
| Mức chốt 2R (điểm) | 1.804,1 | 1.827,1 |
| Thoát lúc, lý do | 14:25, đóng lúc 14:25 | 13:57, chạm Stop |
| Giá thoát (điểm) | 1.820,2 | 1.848,5 |
| Lãi/lỗ trước chi phí, 1 hợp đồng | 3,5 điểm = 350.000 đồng | −7,8 điểm = −780.000 đồng |
| Chi phí một vòng, 1 hợp đồng | 66.373 đồng | 66.759 đồng |
| MFE / MAE (theo R) | 1,19 / −0,23 | 0,65 / −0,90 |
| Kết quả sau chi phí | +0,29R | −1,25R |
Ngày 09/11/2026, nến 10:55 đóng thủng đáy phiên 06/11 với khối lượng vượt ngưỡng, lệnh Short khớp ở 1.823,7. Giá đi xuống thêm, MFE đạt 1,19R nhưng không tới mức 2R, và cũng không đóng ngược lên trên đáy cũ, nên lệnh được đóng lúc 14:25 với 3,5 điểm. Ngày 17/11/2026, lệnh Short phá đáy lúc 10:40 bị kéo ngược lên trong buổi chiều và chạm Stop lúc 13:57, mất 7,8 điểm gồm trượt giá. Ví dụ đầu cho thấy một lệnh "đúng hướng" vẫn chỉ lãi khoảng 0,3R khi thời gian còn lại trong phiên không đủ để giá đi tới mục tiêu.
Ví dụ minh họa về khối lượng: vốn 500 triệu đồng, rủi ro 0,5% là 2,5 triệu đồng. Với R bằng trung vị 6,4 điểm, mỗi hợp đồng chịu rủi ro 640.000 đồng, nên N theo rủi ro là 3. Ký quỹ ở giá 1.850 điểm, tỷ lệ 17% là 31,45 triệu đồng mỗi hợp đồng; giới hạn 50% vốn cho phép 7. Số hợp đồng là nhỏ nhất của 3, 7 và 10, tức 3.
Số liệu 02/01/2024 – 17/11/2026
| Khoảng R sau chi phí | Số lệnh | Tỷ lệ (%) |
|---|---|---|
| ≤ −1 | 39 | 18,0 |
| −1 tới −0,5 | 91 | 41,9 |
| −0,5 tới 0 | 30 | 13,8 |
| 0 tới 0,5 | 6 | 2,8 |
| 0,5 tới 1 | 5 | 2,3 |
| 1 tới 1,75 | 1 | 0,5 |
| > 1,75 | 45 | 20,7 |
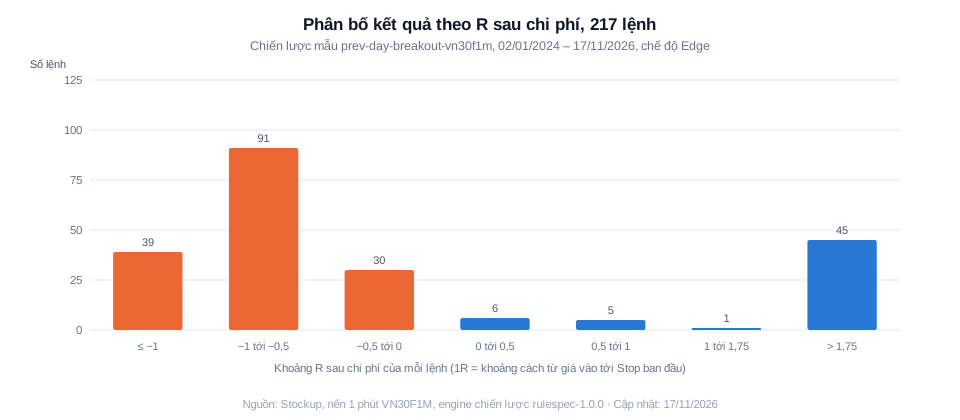
Bảng chứa đúng các giá trị đã vẽ; tổng 217 lệnh.
| Năm | Số lệnh | R TB trước chi phí | R TB sau chi phí | Lệnh có lãi sau chi phí (%) |
|---|---|---|---|---|
| 2024 | 71 | −0,160R | −0,307R | 23,9 |
| 2025 | 64 | +0,135R | +0,040R | 31,2 |
| 2026 (tới 17/11) | 82 | −0,137R | −0,225R | 24,4 |
| Chỉ Long | 115 | −0,089R | −0,198R | 25,2 |
| Chỉ Short | 102 | −0,036R | −0,147R | 27,5 |
| Lý do thoát | Số lệnh | Tỷ lệ (%) | R TB sau chi phí |
|---|---|---|---|
| giá quay lại qua mức vừa phá ∓ 0,2 ATR | 128 | 59,0 | −0,698R |
| chốt 2R | 44 | 20,3 | +1,892R |
| chạm Stop | 30 | 13,8 | −1,313R |
| đóng lúc 14:25 | 15 | 6,9 | +0,516R |
Chiến lược ra ít lệnh: 217 lệnh trong gần 3 năm, khoảng 6 lệnh mỗi tháng, vì cần cả hai điều kiện hiếm cùng lúc là giá vượt mức phiên trước và khối lượng cao. Năm 2025 là năm duy nhất R trung bình sau chi phí dương (+0,04R trên 64 lệnh), trong khi 2024 và 2026 âm rõ. Với cỡ mẫu nhỏ như vậy, chênh lệch giữa các năm khó tách khỏi ngẫu nhiên. Cột lý do thoát cho thấy lối thoát "quay lại dưới đỉnh cũ" đóng 59% số lệnh với trung bình −0,70R: phá vỡ giả vẫn là điểm yếu chính, dù đã có điều kiện khối lượng.
Kết quả trên dữ liệu lịch sử, không phải lợi nhuận và không lặp lại theo thời gian. Chi phí mức cơ sở: thuế 0,1% tính theo tỷ lệ ký quỹ, phí giả định 17.700 đồng mỗi lần khớp, trượt Stop 1 điểm.
Khi nào bộ quy tắc hỏng
Các tình huống làm chiến lược phá đỉnh, đáy phiên trước thất bại hoặc không có tín hiệu:
- Gap qua mức phiên trước từ đầu phiên. Nếu giá mở cửa đã nằm trên đỉnh phiên trước, sẽ không có nến nào "cắt lên" mức đó, nên ngày phá vỡ mạnh nhất lại không có tín hiệu.
- Phá vỡ trong khe giờ khối lượng thấp. VolBase so theo khe giờ, nên 1,2 lần mức nền ở khe vắng vẫn là khối lượng nhỏ; phá vỡ kiểu này dễ quay lại.
- Ngày roll. Phiên đầu hợp đồng mới phải chọn đỉnh, đáy phiên trước của hợp đồng nào; chi tiết ở bài mức tham chiếu phiên trước ở ngày roll.
- Thời gian còn lại trong phiên. Tín hiệu sau 11:00 có ít thời gian để đi tới 2R trước 14:25; lệnh mẫu ngày 09/11 là một ví dụ.
Muốn đo lại với tham số khác, có thể mở chiến lược mẫu này trong Stockup. Chọn bộ tham số cho số đẹp nhất trên cùng dữ liệu là dò tham số; kết quả cần kiểm lại ngoài mẫu theo walk-forward.
Câu hỏi thường gặp
Chiến lược phá đỉnh phiên trước là gì?
Là chiến lược vào Long khi nến 5 phút đóng vượt lên mức cao nhất của phiên liền trước kèm khối lượng ít nhất 1,2 lần mức nền, và vào Short khi đóng thủng mức thấp nhất. Lệnh có Stop 2 ATR, chốt ở 2R và đóng sớm nếu giá quay lại dưới mức vừa phá.
VolBase là gì?
VolBase là khối lượng trung bình của cùng khe 5 phút trong 20 phiên gần nhất, cần tối thiểu 15 phiên. So theo khe giờ giúp tránh nhầm khối lượng cao bình thường của đầu phiên với một đợt khối lượng bất thường giữa phiên.
Vì sao dừng nhận tín hiệu sau 13:30?
Vì lệnh vào quá muộn không còn đủ thời gian để đi tới mức 2R trước khi bị đóng lúc 14:25. Cửa sổ 09:15–13:30 bỏ 15 phút đầu phiên và một giờ cuối, khi giá và khối lượng ít ổn định hoặc thời gian còn lại quá ngắn.
Giá mở cửa đã vượt đỉnh cũ thì sao?
Khi đó không có nến nào đóng cắt lên đỉnh cũ, nên chiến lược không có tín hiệu Long cho mức đó trong ngày. Đây là giới hạn của định nghĩa "cắt lên": ngày có gap lớn qua mức phiên trước bị bỏ qua hoàn toàn.
Vì sao mỗi chiều chỉ một lệnh mỗi ngày?
Để tránh vào lại nhiều lần ở cùng một mức sau mỗi lần phá vỡ giả. Không có quy tắc này, một phiên giá dao động quanh đỉnh cũ có thể tạo vài lệnh thua liên tiếp ở cùng một chỗ.
Chiến lược này khác breakout thông thường ở đâu?
Mức phá vỡ là đỉnh, đáy của phiên trước, biết trước từ đầu ngày, thay vì một vùng giá tự vẽ. Lệnh có khối lượng xác nhận, Stop theo ATR, mức chốt 2R và lối thoát khi phá vỡ thất bại, nên kết quả đo được bằng R sau chi phí.
Nguồn tham khảo
- CME Group Education – Futures trading education – cmegroup.com – truy cập 17/11/2026
- HNX – Quy chế giao dịch, giờ giao dịch và các loại lệnh chứng khoán phái sinh – hnx.vn – truy cập 17/11/2026
- Stockup – Chiến lược mẫu
prev-day-breakout-vn30f1mv1.0 (Bản đọc 11 mục) và engine kiểm địnhrulespec-1.0.0– stockup.vn – truy cập 17/11/2026 - Dữ liệu thị trường: nến 1 phút VN30F1M của nhà cung cấp dữ liệu mà engine Stockup dùng ở chế độ 1 phút, tới phiên 17/11/2026
Tham số chiến lược mẫu, phí, thuế, tỷ lệ ký quỹ rà soát định kỳ 6 tháng; số liệu gắn với mốc 17/11/2026.
Lưu ý rủi ro: Bài viết đo một bộ quy tắc phá vỡ trên dữ liệu lịch sử, không chỉ ra mức giá hay thời điểm giao dịch nào. Phái sinh dùng đòn bẩy, một lần chạm Stop của chiến lược này đã tương đương khoảng 740.000 đồng mỗi hợp đồng ở R trung vị.
Theo dõi các bộ quy tắc phá vỡ VN30F1M có số liệu kèm theo — đăng ký bản tin Stockup.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain, hơn 120 dự án thực tế; kết hợp kinh nghiệm đầu tư chứng khoán với phát triển hệ thống phân tích.