Chu kỳ thanh toán T+0 trong giao dịch phái sinh
Chu kỳ thanh toán T+0 là cơ chế thanh toán lãi lỗ hằng ngày trong giao dịch phái sinh, lãi/lỗ được tính và cộng/trừ vào ký quỹ ngay trong ngày giao dịch, khác chu kỳ T+2.5 của cổ phiếu cơ sở.
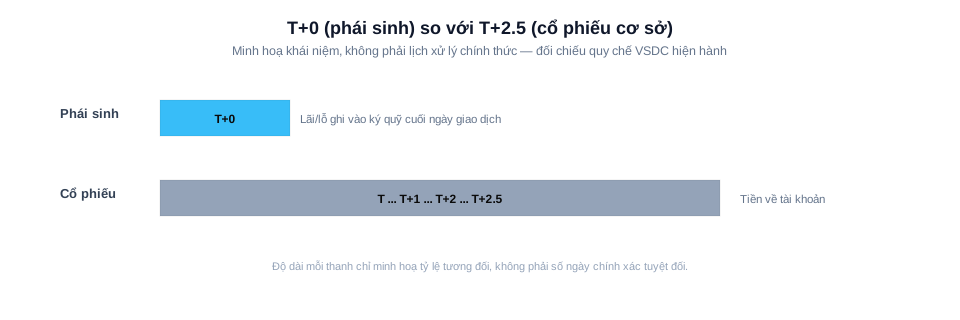
Chu kỳ thanh toán T+0 trong giao dịch phái sinh nghĩa là lãi/lỗ phát sinh trong phiên được tính toán và ghi nhận ngay vào cuối ngày giao dịch đó (mark-to-market), không phải chờ 2,5 ngày làm việc như chu kỳ thanh toán cổ phiếu cơ sở (T+2.5).
Định nghĩa đầy đủ
Chu kỳ thanh toán T+0 là cơ chế thanh toán lãi lỗ hằng ngày trong giao dịch phái sinh, theo đó lãi/lỗ của mọi vị thế đang mở được tính toán dựa trên giá thanh toán cuối ngày và cộng/trừ trực tiếp vào số dư ký quỹ ngay trong ngày giao dịch đó, khác với chu kỳ T+2.5 áp dụng cho chuyển nhượng cổ phiếu cơ sở.
Những điều cần nhớ
- T+0 trong phái sinh mô tả tốc độ ghi nhận lãi/lỗ vào số dư ký quỹ, không phải chu kỳ chuyển quyền sở hữu tài sản như ở cổ phiếu
- Cơ sở của T+0 là cơ chế thanh toán lãi lỗ hằng ngày (mark-to-market) dựa trên giá thanh toán cuối ngày do HNX xác định
- Cổ phiếu cơ sở áp dụng chu kỳ thanh toán T+2.5, tiền/cổ phiếu chỉ thực sự về tài khoản sau 2,5 ngày làm việc
- Vì lãi/lỗ được ghi nhận hằng ngày, số dư khả dụng trong tài khoản phái sinh có thể thay đổi liên tục mà không cần đóng vị thế
- T+0 không đồng nghĩa với việc rút tiền mặt ra khỏi hệ thống ngay lập tức — quy trình rút tiền vẫn theo quy định riêng của từng CTCK
T+0 trong phái sinh nghĩa là gì, khác T+2.5 ở đâu
Khi nói một sản phẩm giao dịch "thanh toán theo chu kỳ T+n", điều đó mô tả khoảng thời gian từ lúc giao dịch được thực hiện tới lúc giá trị giao dịch đó thực sự "hoàn tất" — tiền hoặc tài sản về đúng tài khoản của các bên. Với cổ phiếu cơ sở tại Việt Nam, chu kỳ này thường được gọi là T+2.5: nhà đầu tư bán cổ phiếu hôm nay nhưng phải chờ khoảng 2,5 ngày làm việc mới nhận được tiền bán khả dụng để rút hoặc dùng tiếp. Với hợp đồng tương lai VN30F1M, khái niệm tương đương lại vận hành theo một logic khác hẳn: không có "chuyển nhượng sở hữu tài sản" nào diễn ra, vì bản chất hợp đồng tương lai là một cam kết thanh toán chênh lệch giá trị bằng tiền. Vì vậy, thay vì chờ vài ngày để hoàn tất một giao dịch mua-bán tài sản, hệ thống chỉ cần tính toán chênh lệch giữa giá vào lệnh và giá thanh toán cuối ngày, rồi cộng hoặc trừ trực tiếp vào số dư ký quỹ ngay trong ngày — đó chính là ý nghĩa của T+0 trong phái sinh.
Vì sao phái sinh có thể thanh toán ngay trong ngày
Lý do cốt lõi nằm ở bản chất sản phẩm. Cổ phiếu cơ sở là quyền sở hữu một phần doanh nghiệp; khi giao dịch, hệ thống lưu ký phải xử lý việc chuyển quyền sở hữu chứng khoán từ bên bán sang bên mua, một quy trình đối chiếu và bù trừ mất thời gian xử lý thực tế. Hợp đồng tương lai không chuyển giao quyền sở hữu tài sản cơ sở tại thời điểm giao dịch — nó chỉ là cam kết giữa hai bên về việc thanh toán phần chênh lệch giá trị theo diễn biến chỉ số VN30 tới một thời điểm đáo hạn. Vì không có tài sản vật lý hay cổ phần nào cần "chuyển tay", hệ thống bù trừ có thể xác định ngay lãi/lỗ của từng vị thế dựa trên giá thanh toán cuối ngày do HNX công bố, rồi cập nhật thẳng vào số dư ký quỹ của nhà đầu tư mà không cần chờ một quy trình đối chiếu quyền sở hữu riêng biệt như ở thị trường cơ sở.
Mối liên hệ với thanh toán lãi lỗ hằng ngày và giá thanh toán cuối ngày
T+0 không phải một cơ chế đứng riêng lẻ — nó là hệ quả trực tiếp của thanh toán lãi lỗ hằng ngày (mark-to-market), vốn dựa vào giá thanh toán cuối ngày để xác định mức lãi/lỗ chính thức của mọi vị thế đang mở. Mỗi cuối phiên, hệ thống so sánh giá thanh toán mới với giá thanh toán (hoặc giá vào lệnh) của phiên trước, nhân với hệ số nhân hợp đồng và số lượng hợp đồng đang nắm giữ, ra một khoản chênh lệch bằng tiền. Khoản chênh lệch này được cộng thẳng vào số dư ký quỹ nếu là lãi, hoặc trừ đi nếu là lỗ — và toàn bộ quá trình này diễn ra ngay trong ngày giao dịch, không có khoảng trễ nhiều ngày như ở thị trường cơ sở. Nói cách khác, "T+0" là cách gọi ngắn gọn cho tốc độ của chính cơ chế thanh toán lãi lỗ hằng ngày này.
| Mốc thời gian | Phái sinh (T+0) | Cổ phiếu cơ sở (T+2.5) |
|---|---|---|
| Ngày giao dịch (T) | Vị thế được mở/đóng | Lệnh mua/bán được khớp |
| Cuối ngày T | Lãi/lỗ ghi vào số dư ký quỹ | Chưa có tiền/cổ phiếu về tài khoản |
| T+1, T+2 | Tiếp tục thanh toán lãi lỗ hằng ngày nếu còn giữ vị thế | Đang trong quá trình bù trừ, lưu ký |
| T+2,5 | Không áp dụng khái niệm này | Tiền/cổ phiếu về tài khoản, sẵn sàng sử dụng |
Bảng minh hoạ trình tự khái niệm, không phải lịch xử lý chính thức — khung thời gian T+2.5 thật cần đối chiếu quy chế VSDC hiện hành.
Điều này có ý nghĩa gì với dòng tiền của nhà giao dịch
Vì lãi/lỗ được ghi nhận ngay trong ngày, số dư khả dụng trong tài khoản ký quỹ phái sinh có thể tăng hoặc giảm liên tục mỗi phiên, ngay cả khi nhà giao dịch chưa đóng vị thế nào. Ví dụ minh hoạ: một nhà giao dịch mở vị thế Long VN30F1M lúc 10h sáng ở một mức giá X (số minh hoạ); cuối phiên, giá thanh toán cao hơn giá vào lệnh 5 điểm, và với hệ số nhân hợp đồng 100.000 đồng/điểm, khoản lãi tương ứng 500.000 đồng/hợp đồng được cộng ngay vào số dư ký quỹ trong ngày hôm đó — dù nhà giao dịch chưa hề đóng vị thế. Điều này khác hẳn với mua cổ phiếu, nơi khoản lãi/lỗ chỉ "thực hiện" khi bán ra, và tiền chỉ thực sự về tài khoản sau T+2.5. Hệ quả thực tế là nhà giao dịch phái sinh cần theo dõi số dư ký quỹ thường xuyên hơn, vì tỷ lệ sử dụng ký quỹ có thể thay đổi mỗi ngày dù không thực hiện thêm giao dịch nào — đây cũng là lý do một tài khoản giao dịch phái sinh được tổ chức và quản lý khác hẳn tài khoản chứng khoán cơ sở thông thường.
Câu hỏi thường gặp
T+0 nghĩa là có thể rút tiền lãi ngay lập tức không?
Lãi được ghi nhận vào số dư ký quỹ ngay trong ngày, nhưng quy trình rút tiền mặt ra khỏi tài khoản vẫn phải tuân theo quy định và thời gian xử lý riêng của từng CTCK, không đồng nghĩa với việc tiền tự động chuyển ra ngân hàng ngay lập tức.
T+0 có áp dụng cho cả lãi và lỗ không?
Có; cơ chế thanh toán hằng ngày áp dụng hai chiều — cả lãi và lỗ đều được cộng/trừ vào số dư ký quỹ ngay trong ngày phát sinh, không chỉ ghi nhận riêng phần lãi.
Vì sao cổ phiếu cơ sở không áp dụng T+0 như phái sinh?
Vì cổ phiếu cơ sở liên quan tới chuyển quyền sở hữu tài sản thực và quy trình lưu ký, bù trừ riêng, trong khi phái sinh chỉ thanh toán chênh lệch giá trị bằng tiền theo cơ chế mark-to-market, không cần chuyển giao tài sản.
T+0 có làm tăng rủi ro cho nhà giao dịch không?
T+0 tự nó là cơ chế thanh toán, không phải yếu tố rủi ro; rủi ro thực sự đến từ biến động giá và đòn bẩy, chỉ là được phản ánh nhanh hơn vào số dư tài khoản do cơ chế thanh toán hằng ngày này.
Số dư ký quỹ thay đổi hằng ngày có ảnh hưởng gì tới việc quản lý vốn?
Có; nhà giao dịch cần theo dõi số dư khả dụng thường xuyên hơn so với tài khoản cổ phiếu, vì tỷ lệ sử dụng ký quỹ có thể thay đổi mỗi ngày dù chưa đóng vị thế nào.
Nguồn tham khảo
- VSDC – Quy chế thanh toán chứng khoán phái sinh – vsdc.vn – truy cập 07/09/2026
- VSDC – Quy chế thanh toán bù trừ chứng khoán cơ sở (chu kỳ T+2.5, để đối chiếu)
Lưu ý rủi ro: Nội dung trên đây là tài liệu giáo dục mô tả cơ chế thanh toán, không phải khuyến nghị đầu tư hay gợi ý chiến lược rút vốn nhanh dựa trên T+0. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Xem thêm bài thanh toán lãi lỗ hằng ngày (mark-to-market) và tài khoản giao dịch phái sinh khác tài khoản cơ sở ở điểm nào. Muốn hiểu vì sao số dư tài khoản phái sinh thay đổi mỗi ngày dù chưa đóng vị thế? Đăng ký bản tin StockUp để nhận giải thích cơ chế thanh toán.