Với lệnh LO đặt ở giá đóng nến tín hiệu ± 0,5 điểm và hết hạn sau 120 giây, engine Stockup khớp 5.831 trên 5.837 lệnh vào của 13 chiến lược mẫu (99,9%). Cái giá của tỷ lệ khớp cao là khoảng đệm 0,5 điểm mỗi lần vào, trung vị bằng 0,08R.
Định nghĩa
Lệnh LO hết hạn là lệnh giới hạn đặt ở giá đóng nến tín hiệu cộng thêm một khoảng nhỏ, tự hủy nếu không khớp trong thời gian quy định. Cách này chặn trượt giá xa khi thị trường chạy nhanh, nhưng đổi lại có thể lỡ tín hiệu, và luôn trả trước một khoảng đệm so với giá lúc có tín hiệu.
Lưu ý rủi ro: Hợp đồng tương lai chỉ số VN30 dùng đòn bẩy: một điểm biến động bằng 100.000 đồng trên mỗi hợp đồng, nên lãi và lỗ đều lớn hơn nhiều lần số tiền ký quỹ. Nội dung chỉ nhằm mục đích giáo dục, không phải lời mời mua bán.
Những điều cần nhớ
- Quy tắc chung của 13 mẫu: LO = giá đóng nến tín hiệu + 0,5 điểm (Long) hoặc − 0,5 điểm (Short), hết hạn 120 giây (
EVERGREEN) - 6 trên 5.837 lệnh vào hết hạn không khớp; 5 trong 6 là tín hiệu lúc 11:30, gửi khi phiên chiều mở
- Ở chế độ 1 phút, engine ghi giá vào đúng bằng giá LO ở mọi lệnh khớp
- Giá mở phút kế tiếp lệch quá 0,5 điểm theo hướng bất lợi chỉ ở 0,55% số lệnh
- Khoảng đệm 0,5 điểm bằng trung vị 0,08R mỗi lệnh, cộng vào chi phí một vòng khoảng 0,1R
Dữ liệu tới phiên 17/11/2026; 5.837 lệnh vào của 13 chiến lược mẫu từ engine Stockup rulespec-1.0.0, chế độ 1 phút; giá mở phút kế tiếp từ nến 1 phút VN30F1M.
Quy tắc vào lệnh chung của 13 mẫu
Mọi chiến lược mẫu dùng cùng một mục "Vào lệnh": đặt LO ở giá đóng nến tín hiệu cộng 0,5 điểm (Long) hoặc trừ 0,5 điểm (Short); lệnh hết hạn sau 120 giây kể từ lúc tới sàn; không đuổi giá. Vì quy tắc này giống nhau, khác biệt kết quả giữa các mẫu không đến từ cách vào lệnh.
Lựa chọn khác là lệnh thị trường (MTL), khớp ngay ở mức giá đối ứng đang có trên sổ lệnh. Lệnh thị trường luôn khớp, nhưng khi giá chạy nhanh có thể khớp xa giá lúc tín hiệu. Các loại lệnh trên thị trường phái sinh được giới thiệu ở trang lệnh LO và lệnh ATC.
Ví dụ minh họa: nến tín hiệu Long đóng ở 1.850,0, LO đặt ở 1.850,5. Nếu phút kế tiếp giá giao dịch quanh 1.850,0–1.851,0, lệnh khớp ở 1.850,5. Nếu giá nhảy ngay lên 1.852,0 và không quay xuống 1.850,5 trong 120 giây, lệnh hết hạn, tín hiệu bị lỡ.
Cách engine Stockup mô phỏng khớp LO
Ở chế độ 1 phút, engine mô phỏng LO theo hai pha: một pha chủ động ngắn ngay khi lệnh tới sàn, sau đó lệnh chỉ khớp khi giá đi xuyên qua mức LO. Giá khớp được ghi bằng đúng giá LO. Trên 5.831 lệnh đã khớp, 100% có giá vào bằng giá LO, tức engine tính đủ khoảng đệm 0,5 điểm cho mọi lệnh.
Đây là giả định thận trọng. Trong thực tế, một LO mua ở 1.850,5 khi giá chào bán thấp nhất là 1.850,1 sẽ khớp ở 1.850,1, rẻ hơn 0,4 điểm. Dữ liệu nến 1 phút không cho biết thứ tự giao dịch và giá chào trong phút, nên engine không ghi nhận phần cải thiện giá này. Giả định khớp lệnh quá lạc quan hay quá bi quan đều làm kết quả kiểm định lệch, như trang giả định khớp lệnh phi thực tế trong backtest đã nêu.
Tỷ lệ khớp và giá mở phút kế tiếp
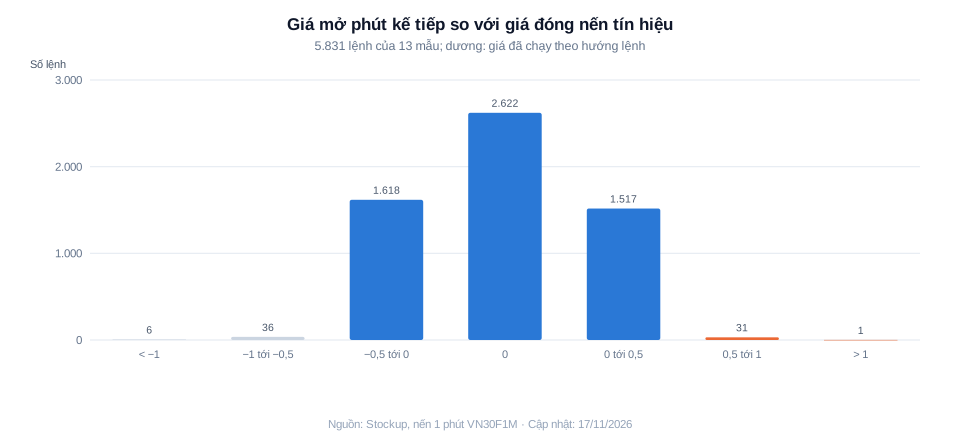
| Giá mở phút kế tiếp − giá đóng nến tín hiệu (điểm, theo hướng lệnh) | Số lệnh | Tỷ lệ (%) |
|---|---|---|
| < −1 | 6 | 0,1 |
| −1 tới −0,5 | 36 | 0,6 |
| −0,5 tới 0 | 1.618 | 27,7 |
| 0 | 2.622 | 45,0 |
| 0 tới 0,5 | 1.517 | 26,0 |
| 0,5 tới 1 | 31 | 0,5 |
| > 1 | 1 | 0,0 |
Bảng chứa đúng các giá trị đã vẽ. Tín hiệu lúc 11:30 lấy phút mở cửa 13:00.
Phút ngay sau nến tín hiệu, giá mở trùng giá đóng của nến tín hiệu ở 45,0% số lệnh, lệch trong khoảng 0,5 điểm ở 53,7%. Chỉ 32 lệnh (0,55%) có giá mở phút kế tiếp vượt quá khoảng đệm theo hướng bất lợi. Trong số đó, đa số giá quay lại xuyên qua mức LO trong 120 giây, nên lệnh vẫn khớp.
Sáu lệnh hết hạn không khớp trong cả giai đoạn 2024 – 17/11/2026:
| Phiên | Chiến lược mẫu | Chiều, giờ tín hiệu |
|---|---|---|
| 22/04/2024 | Fibonacci 0,618 và VN30 dẫn dắt | Short, 11:30 |
| 14/06/2024 | Squeeze Bollinger–Keltner | Short, 14:00 |
| 26/09/2024 | Squeeze Bollinger–Keltner | Long, 11:30 |
| 12/11/2024 | Squeeze Bollinger–Keltner | Short, 11:30 |
| 16/04/2025 | VWAP Pullback | Short, 11:30 |
(Phiên 22/04/2024 có hai mẫu cùng tín hiệu và cùng hết hạn.) Năm trong sáu lệnh là tín hiệu ở nến đóng lúc 11:30: lệnh được gửi khi phiên chiều mở lúc 13:00, giá đã đi xa khỏi mức của buổi sáng. Giờ nghỉ trưa, chứ không phải tốc độ giá trong phiên, là nguồn chính của tín hiệu bị lỡ.
Lệnh bị lỡ: chi phí có thật nhưng nhỏ ở mẫu này
Tín hiệu bị lỡ là một chi phí không xuất hiện trong biểu phí: nếu những lệnh bị lỡ thường là lệnh giá chạy mạnh theo hướng tín hiệu, kết quả thật của chiến lược kém hơn backtest giả định khớp mọi lệnh. Với quy tắc LO ± 0,5 điểm, 120 giây, số lệnh bị lỡ quá ít (0,1%) để chi phí này đáng kể.
Chi phí lớn hơn nằm ở chính khoảng đệm. Khoảng đệm 0,5 điểm bằng trung vị 0,08R mỗi lệnh, cộng vào chi phí phí, thuế khoảng 0,1R mỗi vòng như đo ở bài chi phí giao dịch tính theo R. Với R nhỏ, khoảng đệm nặng hơn: ở R = 3 điểm là 0,17R. Thu hẹp khoảng đệm giảm chi phí vào lệnh nhưng tăng số lệnh bị lỡ; muốn đổi, cần chạy lại kiểm định với dữ liệu tick, nơi thứ tự giá trong phút được ghi lại.
Giá khớp so với VWAP, một cách đo chi phí thực thi khác, có ở bài chi phí thực thi so với VWAP. Trượt giá ở nến phá vỡ được đo riêng ở bài trượt giá khi breakout. Khái niệm trượt giá áp cho cả lệnh vào và lệnh thoát.
Câu hỏi thường gặp
Lệnh LO hết hạn là gì?
Là lệnh giới hạn chỉ chờ khớp trong một khoảng thời gian, quá thời gian thì tự hủy. Chiến lược mẫu của Stockup đặt LO ở giá đóng nến tín hiệu cộng hoặc trừ 0,5 điểm, hết hạn sau 120 giây, và không đặt lại lệnh mới nếu giá đã chạy xa.
Vì sao không dùng lệnh thị trường?
Lệnh thị trường luôn khớp nhưng không giới hạn giá khớp; khi giá chạy nhanh, giá khớp có thể xa giá lúc tín hiệu vài điểm. LO với khoảng đệm 0,5 điểm giới hạn trượt giá vào lệnh, đổi lại chấp nhận một số ít tín hiệu bị lỡ.
Tín hiệu bị lỡ có phải chi phí?
Có, nếu lệnh bị lỡ thường là lệnh tốt. Với quy tắc của 13 mẫu, chỉ 6 trên 5.837 lệnh bị lỡ, nên chi phí này rất nhỏ. Năm trong sáu lệnh lỡ là tín hiệu lúc 11:30, gửi khi phiên chiều mở và giá đã cách xa.
Vì sao +0,5 điểm?
Khoảng đệm 0,5 điểm (5 bước giá) đủ để lệnh khớp trong hầu hết phút giao dịch bình thường: giá mở phút kế tiếp nằm trong khoảng 0,5 điểm ở 98,7% số lệnh. Khoảng đệm lớn hơn tăng tỷ lệ khớp không đáng kể nhưng tăng chi phí vào lệnh.
Engine mô phỏng khớp LO thế nào?
Ở chế độ 1 phút, lệnh có một pha khớp chủ động ngắn khi tới sàn, sau đó chỉ khớp khi giá đi xuyên qua mức LO; giá khớp ghi bằng giá LO. Engine không giả định cải thiện giá, nên có thể đánh giá chi phí vào lệnh cao hơn thực tế một chút.
Backtest khớp mọi lệnh sai ở đâu?
Backtest giả định khớp mọi tín hiệu ở giá đóng nến tín hiệu bỏ qua hai thứ: khoảng đệm để lệnh khớp được và các lệnh bị lỡ. Với 13 mẫu, khoảng đệm 0,5 điểm làm giảm kết quả trung vị khoảng 0,08R mỗi lệnh so với giả định khớp ở giá đóng.
Nguồn tham khảo
- HNX – Các loại lệnh giao dịch chứng khoán phái sinh (LO, MTL, MOK, MAK) – hnx.vn – truy cập 17/11/2026
- CME Group Education – Order types – cmegroup.com – truy cập 17/11/2026
- Dữ liệu: lệnh vào của 13 chiến lược mẫu từ engine Stockup
rulespec-1.0.0và nến 1 phút VN30F1M, số liệu tới phiên 17/11/2026
Loại lệnh và bước giá rà soát định kỳ 6 tháng; số liệu gắn với mốc 17/11/2026.
Lưu ý rủi ro: Tỷ lệ khớp trong bài là kết quả mô phỏng trên nến 1 phút; khớp thật phụ thuộc sổ lệnh và tốc độ đường truyền. Phái sinh dùng đòn bẩy, nên trượt giá vào lệnh vài điểm trên nhiều hợp đồng là khoản chi phí đáng kể.
Những chi phí không nằm trong biểu phí — bản tin Stockup đo bằng số.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain, hơn 120 dự án thực tế; kết hợp kinh nghiệm đầu tư chứng khoán với phát triển hệ thống phân tích.