Giá tham chiếu, giá trần, giá sàn phái sinh
Giá tham chiếu hợp đồng tương lai là mức giá mốc do sở giao dịch xác định cho mỗi phiên; giá trần và giá sàn bằng giá tham chiếu cộng hoặc trừ biên độ dao động quy định, làm tròn theo bước giá, giới hạn khoảng giá được phép đặt lệnh.
Giá Tham Chiếu, Giá Trần, Giá Sàn Phái Sinh Là Gì
Giá tham chiếu là mức giá mốc của một phiên, dùng để tính giá trần (tối đa) và giá sàn (tối thiểu) được phép đặt lệnh theo biên độ dao động. Với hợp đồng tương lai VN30, giá tham chiếu thường lấy từ giá thanh toán hằng ngày của phiên trước.
Định nghĩa đầy đủ
Giá tham chiếu hợp đồng tương lai là mức giá do sở giao dịch xác định làm cơ sở tính giới hạn dao động giá trong phiên. Giá trần và giá sàn bằng giá tham chiếu cộng hoặc trừ biên độ dao động quy định, làm tròn theo bước giá; lệnh ngoài khoảng này không hợp lệ.
Lưu ý rủi ro: Nội dung mang tính giáo dục, không phải tư vấn đầu tư. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại; biên độ trong ví dụ là số giả định.
Những điều cần nhớ
- Giá tham chiếu là mốc để tính giá trần và giá sàn của mỗi phiên
- Giá tham chiếu hợp đồng tương lai VN30 lấy từ giá thanh toán hằng ngày của phiên liền trước
- Biên độ dao động giá áp dụng cho hợp đồng tương lai chỉ số do HNX quy định
- Giá trần và giá sàn được làm tròn theo bước giá của hợp đồng
Giá tham chiếu được xác định thế nào
Trên bảng giá cổ phiếu, giá tham chiếu thường là giá đóng cửa phiên trước. Với hợp đồng tương lai chỉ số VN30, quy tắc khác một chút: giá tham chiếu của một phiên thường là giá thanh toán hằng ngày của phiên liền trước — tức mức giá tổ chức bù trừ dùng để tính lãi lỗ cuối ngày.
Lý do dùng giá thanh toán thay vì giá khớp cuối là tính nhất quán: giá thanh toán vừa là mốc tính lãi lỗ, vừa là mốc bắt đầu phiên sau. Trong đa số ngày, hai giá này bằng nhau hoặc chênh rất ít, nên người mới thường không nhận ra sự khác biệt.
Giá tham chiếu còn là mốc để tính mức tăng giảm hiển thị trong phiên. Khi bảng giá báo hợp đồng "tăng 5 điểm", con số đó thường được so với giá tham chiếu, không phải so với giá khớp cuối phiên trước. Vì vậy, nếu giá thanh toán phiên trước khác giá đóng cửa, mức tăng giảm bạn thấy có thể chênh vài phần mười điểm so với phép tính tay.
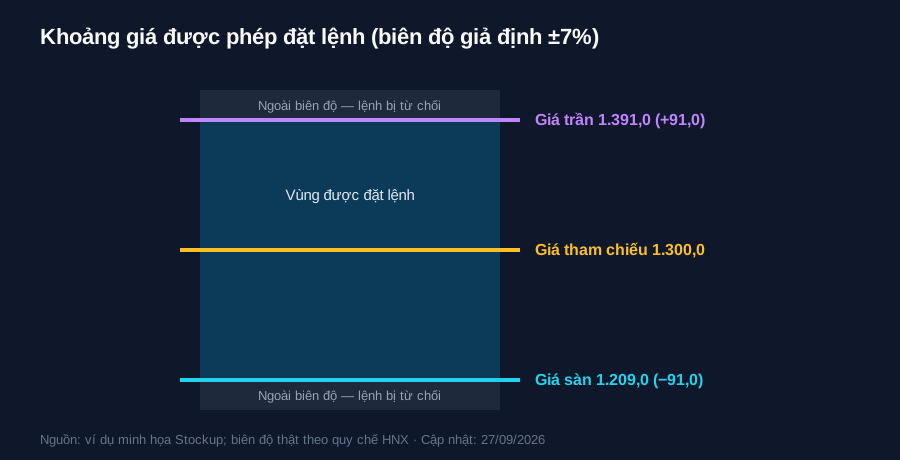
Trên bảng giá, giá tham chiếu thường hiển thị màu vàng, giá trần màu tím và giá sàn màu xanh lơ — quy ước màu dùng chung với thị trường cơ sở.
Giá trần, giá sàn và biên độ dao động
Biên độ dao động là mức thay đổi giá tối đa cho phép trong một phiên, tính theo phần trăm của giá tham chiếu:
Giá trần = Giá tham chiếu × (1 + biên độ) Giá sàn = Giá tham chiếu × (1 − biên độ)
Sau khi tính, giá trần và giá sàn được làm tròn về bội số của bước giá — theo nguyên tắc làm tròn để khoảng giá cho phép không vượt quá biên độ quy định. Bước giá và các thông số chuẩn hóa khác của hợp đồng được giải thích trong bài bước giá, đơn vị giao dịch, hệ số nhân và giới hạn vị thế.
Biên độ tồn tại vì hai lý do. Thứ nhất, nó chặn các lệnh nhập sai giá quá xa (gõ nhầm một chữ số) khớp ở mức vô lý. Thứ hai, nó giới hạn mức thay đổi giá trong một phiên, cho tổ chức bù trừ và nhà đầu tư thời gian xử lý ký quỹ trước khi biến động tiếp tục. Đổi lại, khi thị trường có thông tin lớn, giá có thể "kẹt" ở trần hoặc sàn và phần biến động còn lại dồn sang phiên sau — nghĩa là biên độ không làm rủi ro biến mất, chỉ chia nó ra nhiều phiên.
Mọi lệnh có giá nằm ngoài khoảng [giá sàn, giá trần] bị hệ thống từ chối. Lệnh thị trường cũng chỉ khớp trong khoảng này: nếu phía đối ứng không còn lệnh trong khoảng giá hợp lệ, phần chưa khớp không thể khớp ở giá ngoài biên độ. Ngoài biên độ theo ngày, thị trường còn có cơ chế ngắt mạch trong những điều kiện nhất định — phân tích trong bài biên độ dao động giá, ngắt mạch VN30F1M và ảnh hưởng tới khớp lệnh.
Hợp đồng mới niêm yết: giá tham chiếu đặc biệt
Một hợp đồng vừa niêm yết chưa có phiên trước, nên chưa có giá thanh toán để làm giá tham chiếu. Trường hợp này, quy chế quy định cách xác định riêng — thường dựa trên giá lý thuyết tính từ chỉ số cơ sở, hoặc dựa trên giá của hợp đồng đang giao dịch có kỳ hạn gần nhất.
Với bốn kỳ hạn niêm yết song song, mỗi kỳ hạn có giá tham chiếu, giá trần, giá sàn riêng. Vì giá các kỳ hạn khác nhau, khoảng giá cho phép của F1M và F2M cũng lệch nhau — xem cách các kỳ hạn được đặt tên trong bài 4 kỳ hạn hợp đồng VN30.
Ví dụ tính giá trần, giá sàn
Ví dụ minh họa với biên độ giả định ±7% và bước giá 0,1 điểm (số giả định cho tới khi đối chiếu quy chế):
- Giá tham chiếu: 1.300,0 điểm.
- Mức thay đổi tối đa: 1.300,0 × 7% = 91,0 điểm.
- Giá trần: 1.300,0 + 91,0 = 1.391,0 điểm.
- Giá sàn: 1.300,0 − 91,0 = 1.209,0 điểm.
Nếu giá tham chiếu là 1.304,7, mức thay đổi tối đa là 91,329 điểm. Giá trần tính ra 1.396,029 và giá sàn 1.213,371 — không phải bội số của 0,1 nên phải làm tròn. Làm tròn vào trong (trần xuống 1.396,0, sàn lên 1.213,4) giữ khoảng giá không vượt biên độ.
| Thành phần | Giá trị (ví dụ minh họa) |
|---|---|
| Giá tham chiếu | 1.300,0 |
| Biên độ giả định | ±7% (±91,0 điểm) |
| Giá trần | 1.391,0 |
| Giá sàn | 1.209,0 |
| Khoảng giá được đặt lệnh | 1.209,0 – 1.391,0 |
Biên độ và giá là giả định minh họa; mức biên độ thật theo quy chế HNX hiện hành.
Với hệ số nhân 100.000 đồng/điểm, biên độ 91 điểm tương ứng tối đa khoảng 9,1 triệu đồng lãi hoặc lỗ trên mỗi hợp đồng trong một phiên — so với số tiền ký quỹ cho một hợp đồng, đây là mức biến động rất lớn.
Thuật ngữ liên quan
- Giá thanh toán hằng ngày — nguồn của giá tham chiếu.
- Bước giá và hệ số nhân — quy tắc làm tròn giá trần, giá sàn.
- Kỳ hạn hợp đồng VN30 — mỗi kỳ hạn có khoảng giá riêng.
- VN30F1M là gì — hợp đồng thường xuất hiện đầu tiên trên bảng giá.
Danh sách đầy đủ ở trang thuật ngữ phái sinh.
Câu hỏi thường gặp
Giá tham chiếu VN30F1M lấy từ đâu?
Theo quy tắc phổ biến, giá tham chiếu của hợp đồng tương lai VN30 trong một phiên là giá thanh toán hằng ngày của phiên liền trước, do tổ chức bù trừ xác định cuối ngày để tính lãi lỗ. Quy tắc này có thể khác với cổ phiếu, nơi giá tham chiếu thường là giá đóng cửa. Nên đối chiếu quy chế HNX hiện hành.
Biên độ dao động giá phái sinh là bao nhiêu phần trăm?
Biên độ do HNX quy định trong quy chế giao dịch và có thể được điều chỉnh theo từng thời kỳ, nên bài viết không nêu con số cố định. Ví dụ trong bài dùng ±7% chỉ để minh họa cách tính. Trước khi tính giá trần, giá sàn thật, cần tra cứu mức biên độ đang áp dụng trên trang của HNX.
Đặt lệnh ngoài giá trần hoặc giá sàn được không?
Không. Lệnh có giá cao hơn giá trần hoặc thấp hơn giá sàn bị hệ thống từ chối ngay khi gửi. Lệnh thị trường cũng chỉ khớp trong khoảng giá hợp lệ; nếu phía đối ứng hết lệnh trong khoảng này, phần chưa khớp không thể khớp ở mức giá vượt biên độ và được xử lý theo quy tắc của loại lệnh đó.
Hợp đồng ngày đầu niêm yết có giá tham chiếu thế nào?
Hợp đồng mới chưa có giá thanh toán của phiên trước, nên quy chế quy định cách xác định giá tham chiếu riêng cho ngày đầu niêm yết, thường dựa vào giá lý thuyết từ chỉ số cơ sở hoặc giá của hợp đồng kỳ hạn liền kề. Phương pháp cụ thể cần đối chiếu văn bản hiện hành của HNX.
Giá chạm trần có giao dịch tiếp được không?
Được. Khi giá chạm trần, lệnh vẫn có thể khớp ở mức giá trần hoặc thấp hơn nếu có đối ứng. Giá chỉ không thể vượt lên trên mức trần trong phiên đó. Tương tự, khi chạm sàn, giao dịch vẫn diễn ra ở mức sàn hoặc cao hơn. Thanh khoản tại các mức giá biên thường mỏng và mất cân đối.
Nguồn tham khảo
- HNX – Quy chế giao dịch chứng khoán phái sinh (giá tham chiếu, biên độ dao động, giá ngày đầu niêm yết) – hnx.vn – truy cập 27/09/2026
- HNX – Đặc tả hợp đồng tương lai chỉ số VN30 – hnx.vn – truy cập 27/09/2026
Giá và biên độ trong ví dụ là giả định minh họa.
Lưu ý rủi ro: Bài viết giải thích cách đọc bảng giá, không gợi ý mức giá đặt lệnh. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Nắm vững bảng giá phái sinh trong vài phút mỗi tuần — đăng ký bản tin Stockup.