Giao dịch thỏa thuận là phương thức hai bên tự thương lượng giá và khối lượng rồi thực hiện qua hệ thống của Sở, không qua sổ lệnh khớp liên tục. Khối lượng thỏa thuận được thống kê riêng, không tạo giá khớp trên bảng giá, nên cần tách khi phân tích thanh khoản.
Định nghĩa đầy đủ
Giao dịch thỏa thuận trên thị trường phái sinh là phương thức giao dịch trong đó bên mua và bên bán tự thỏa thuận các điều kiện giao dịch, sau đó thành viên giao dịch nhập kết quả vào hệ thống của sở để xác nhận, thay vì đặt lệnh chờ khớp trên sổ lệnh.
Lưu ý rủi ro: Nội dung mang tính giáo dục về vi cấu trúc thị trường, không phải tư vấn đầu tư. Hợp đồng tương lai dùng đòn bẩy nên lãi và lỗ đều bị khuếch đại; mọi điều kiện quy chế trong bài cần đối chiếu văn bản hiện hành.
Những điều cần nhớ
- Giao dịch thỏa thuận không tham gia sổ lệnh khớp lệnh liên tục
- Điều kiện về giá, thời gian và khối lượng tối thiểu theo quy chế HNX
- Khối lượng thỏa thuận được thống kê tách riêng với khối lượng khớp lệnh
- Cộng lẫn khối lượng thỏa thuận làm sai lệch phân tích thanh khoản khớp lệnh
Thỏa thuận khác khớp lệnh thế nào
Phần lớn giao dịch hợp đồng tương lai VN30 diễn ra theo phương thức khớp lệnh: lệnh của mọi người được gửi vào sổ lệnh chung, hệ thống ghép lệnh mua và bán theo ưu tiên giá, thời gian. Cơ chế này, cùng hai dạng khớp định kỳ và liên tục, được trình bày trong bài khớp lệnh định kỳ và liên tục VN30F1M.
Giao dịch thỏa thuận đi theo một đường khác:
| Tiêu chí | Khớp lệnh | Thỏa thuận |
|---|---|---|
| Cách tìm đối tác | Hệ thống tự ghép lệnh ẩn danh | Hai bên tự tìm và thương lượng |
| Qua sổ lệnh | Có | Không |
| Hình thành giá khớp trên bảng giá | Có | Không (thống kê riêng) |
| Khối lượng mỗi giao dịch | Thường nhỏ đến vừa | Thường lớn |
| Tác động giá tức thời | Có, khi lệnh ăn qua nhiều mức | Hạn chế, vì không qua sổ lệnh |
| Người thường sử dụng | Mọi nhà đầu tư | Chủ yếu nhà đầu tư tổ chức |
Về kết quả cuối cùng, một vị thế mở bằng giao dịch thỏa thuận giống hệt vị thế mở bằng khớp lệnh: cùng hợp đồng, cùng yêu cầu ký quỹ, cùng được bù trừ qua VSDC và thanh toán lãi lỗ hằng ngày.
Điểm này quan trọng khi so sánh với giao dịch kỳ hạn tự do ngoài thị trường tập trung. Dù hai bên tự tìm nhau và tự thỏa thuận giá, sau khi được Sở xác nhận, giao dịch không còn là cam kết riêng giữa hai bên: VSDC vẫn đứng giữa làm đối tác bù trừ trung tâm, nên rủi ro một bên không thanh toán được xử lý theo cùng cơ chế ký quỹ và các lớp phòng vệ như mọi giao dịch khác. Phần "thỏa thuận" chỉ nằm ở khâu tìm đối tác và chốt giá, không nằm ở khâu thanh toán.
Điều kiện giá và thời gian thực hiện
Giao dịch thỏa thuận không phải "muốn giá nào cũng được". Quy chế thường đặt ra một số điều kiện:
- Giá thỏa thuận nằm trong biên độ dao động của phiên, tức trong khoảng [giá sàn, giá trần] — xem cách tính trong bài giá tham chiếu, giá trần, giá sàn.
- Khung thời gian nhập giao dịch thỏa thuận theo giờ quy định trong phiên.
- Khối lượng tối thiểu có thể được áp dụng để phương thức này phục vụ đúng giao dịch lớn.
- Thành viên giao dịch của hai bên phải xác nhận trên hệ thống trước khi giao dịch có hiệu lực.
Điều kiện giá trong biên độ giữ cho giao dịch thỏa thuận không lệch quá xa giá thị trường, tránh bị dùng để chuyển lợi ích giữa hai bên một cách bất thường.
Ai thường dùng giao dịch thỏa thuận
Phương thức này phục vụ chủ yếu các giao dịch khối lượng lớn, nơi đặt lệnh vào sổ lệnh chung sẽ gây bất lợi:
- Nhà đầu tư tổ chức cần mở hoặc đóng vị thế lớn trong một lần, ví dụ để phòng ngừa rủi ro cho danh mục cổ phiếu.
- Bên cần chuyển vị thế giữa các tài khoản hoặc giữa hai kỳ hạn với khối lượng lớn.
- Các bên đã có sẵn đối tác và muốn cố định giá trước khi thực hiện.
Lý do chính: một lệnh lớn gửi vào sổ lệnh sẽ "ăn" qua nhiều mức giá, làm giá khớp trung bình xấu đi, đồng thời lộ ý định giao dịch cho thị trường. Thỏa thuận cho phép cố định giá trước. Nhà đầu tư cá nhân có sử dụng được phương thức này hay không tùy quy chế và dịch vụ của từng thành viên.
Tác động tới dữ liệu thanh khoản và giá
Với người phân tích dữ liệu, giao dịch thỏa thuận là một nguồn sai lệch dễ bị bỏ qua:
- Khối lượng: nếu cộng khối lượng thỏa thuận vào khối lượng khớp lệnh, thanh khoản "có thể giao dịch được qua sổ lệnh" bị thổi phồng. Một ngày có giao dịch thỏa thuận lớn trông như ngày sôi động, dù sổ lệnh vẫn mỏng như thường.
- Giá: giao dịch thỏa thuận không tạo giá khớp trên bảng giá liên tục, nên không nên trộn giá thỏa thuận vào chuỗi giá khớp dùng để tính chỉ báo hay mô phỏng khớp lệnh.
- Open interest: giao dịch thỏa thuận vẫn mở hoặc đóng vị thế thật, nên vẫn làm thay đổi open interest. Khi kiểm tra quy tắc "thay đổi OI không vượt khối lượng", cần dùng tổng khối lượng cả hai phương thức.
Ví dụ minh họa (số giả định): một ngày có 200.000 hợp đồng khớp lệnh và 5.000 hợp đồng thỏa thuận. Phân tích độ sâu, trượt giá hay thanh khoản theo giờ dùng 200.000; kiểm tra ràng buộc với open interest dùng 205.000.
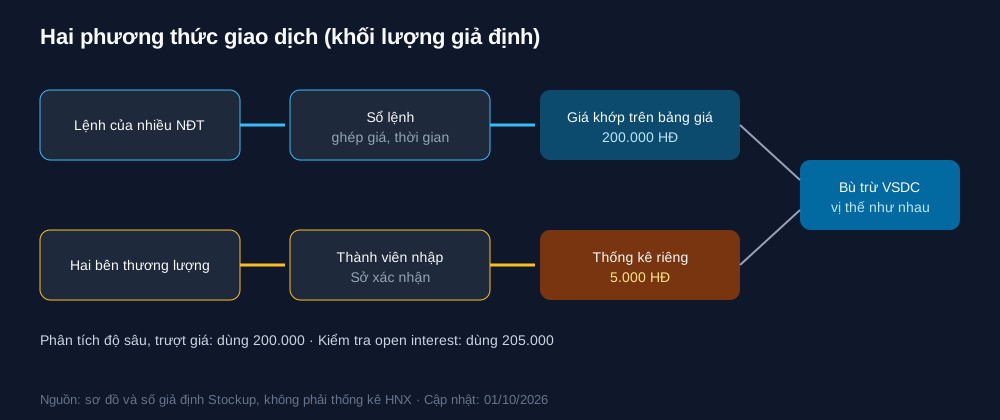
| Mục đích phân tích | Khối lượng nên dùng (ví dụ minh họa) |
|---|---|
| Độ sâu sổ lệnh, trượt giá | Khớp lệnh: 200.000 |
| Thanh khoản theo khung giờ | Khớp lệnh: 200.000 |
| Kiểm tra thay đổi open interest | Tổng: 205.000 |
| Quy mô hoạt động toàn thị trường | Tổng, ghi rõ tỷ trọng thỏa thuận |
Số liệu giả định, không phải thống kê HNX.
Hai bài liên quan giúp đặt con số này vào bối cảnh: sổ lệnh và độ sâu thị trường VN30F1M mô tả thứ mà khối lượng khớp lệnh phản ánh, còn thanh khoản phân bổ theo kỳ hạn cho thấy khối lượng còn chia theo từng hợp đồng. Với lệnh chờ ở hệ thống CTCK — một kênh khác không hiện trên sổ lệnh — xem bài lệnh điều kiện phái sinh hoạt động thế nào.
Câu hỏi thường gặp
Nhà đầu tư cá nhân có giao dịch thỏa thuận phái sinh được không?
Tùy quy chế giao dịch của HNX và dịch vụ mà thành viên giao dịch cung cấp. Trên thực tế, phương thức này chủ yếu phục vụ giao dịch khối lượng lớn của nhà đầu tư tổ chức. Người quan tâm nên hỏi trực tiếp thành viên giao dịch và đối chiếu điều kiện khối lượng tối thiểu hiện hành.
Giao dịch thỏa thuận có ảnh hưởng tới giá khớp trên bảng giá không?
Không trực tiếp. Giao dịch thỏa thuận không đi qua sổ lệnh nên không tạo giá khớp liên tục và không làm thay đổi lệnh chờ ở các mức giá. Tuy nhiên, thông tin về một giao dịch thỏa thuận lớn, khi được công bố, có thể ảnh hưởng tâm lý người giao dịch như bất kỳ thông tin thị trường nào khác.
Có nên tính khối lượng thỏa thuận vào dữ liệu phân tích không?
Tùy mục đích. Phân tích độ sâu, trượt giá, thanh khoản theo giờ nên dùng riêng khối lượng khớp lệnh. Kiểm tra quan hệ giữa khối lượng và open interest cần dùng tổng cả hai phương thức. Tốt nhất lưu hai cột riêng trong dữ liệu và ghi rõ cột nào được dùng cho phân tích nào.
Giao dịch thỏa thuận phái sinh diễn ra lúc nào?
Giao dịch thỏa thuận được nhập vào hệ thống trong khung thời gian quy định của phiên giao dịch. Khung giờ cụ thể do quy chế HNX quy định và có thể khác với các phiên khớp lệnh. Cần tra cứu văn bản hiện hành để biết chính xác thời điểm được phép thực hiện.
Giá thỏa thuận có bị giới hạn không?
Có. Theo nguyên tắc chung, giá thỏa thuận phải nằm trong biên độ dao động của phiên, tức trong khoảng giữa giá sàn và giá trần. Điều kiện này giữ cho giao dịch thỏa thuận không lệch quá xa mặt bằng giá thị trường. Chi tiết cần đối chiếu quy chế giao dịch hiện hành của HNX.
Nguồn tham khảo
- HNX – Quy chế giao dịch chứng khoán phái sinh (phương thức giao dịch thỏa thuận) – hnx.vn – truy cập 01/10/2026
- HNX – Thống kê giao dịch chứng khoán phái sinh – hnx.vn
Khối lượng trong ví dụ là số giả định minh họa.
Lưu ý rủi ro: Bài viết mô tả cơ chế thị trường, không gợi ý phương thức giao dịch. Chứng khoán phái sinh dùng đòn bẩy — lãi và lỗ đều được khuếch đại.
Đọc đúng số liệu thống kê phái sinh — đăng ký bản tin Stockup để nhận các giải thích vi cấu trúc.
Tuan Nguyen
Founder
18+ năm xây dựng sản phẩm Web, SaaS, FinTech và Blockchain — hơn 120 dự án thực tế, kết hợp kinh nghiệm đầu tư chứng khoán và phát triển hệ thống phân tích, giao dịch tài chính.